PayPayチャージ手数料は有料化?2026年最新の無料ルートと損する罠
日々の生活インフラとして完全に定着したPayPayですが、ネット上やSNSでは「チャージ手数料が有料化されたのでは?」「チャージするたびに損をしている気がする」といった不安の声が絶えません。キャッシュレス決済の還元率改変や規約変更が相次ぐ中、利用者が最も警戒しているのが予期せぬ手数料負担です。
実際のところ、PayPayの残高チャージは本当に有料化されたのでしょうか。本稿では、決済プラットフォーム各社の財務動向を取材してきた編集部が、2026年最新のPayPayチャージ手数料の仕組み、各チャージルートの損益分岐点、そして手数料を一切払わずにポイント還元を最大化する具体策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「全チャージ有料化」は誤解であり、銀行口座・セブン銀行ATM・ローソン銀行ATM・PayPayカードからのチャージは現在も完全無料。
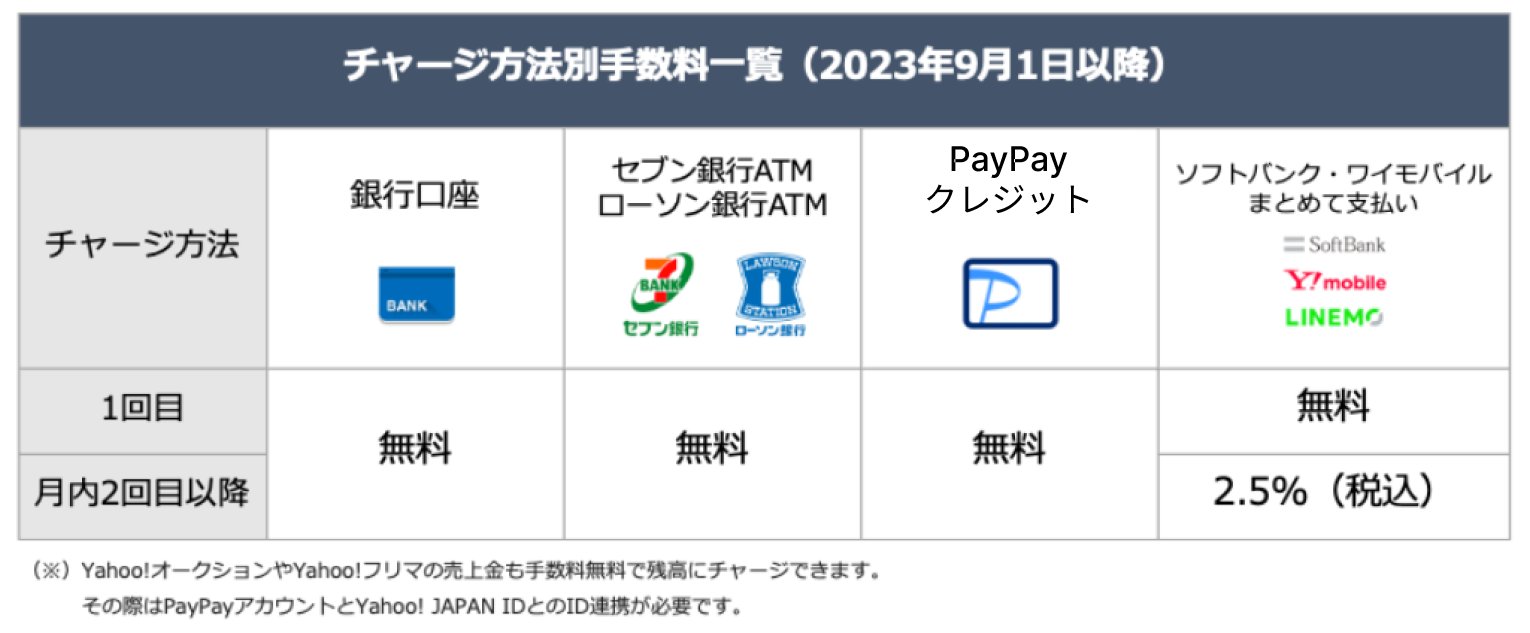
- 要点2:有料化されたのは「ソフトバンク・ワイモバイルまとめて支払い」によるチャージで、毎月初回のみ無料、同月2回目以降は2.5%(税込)の手数料が発生する。
- 要点3:損を避けるには、本人確認(eKYC)を済ませた銀行口座連携やPayPayカード経由の「クレジット(旧あと払い)」設定を軸にする運用が鉄則。
【真相解明】PayPayチャージ手数料の有料化は本当か?誤解が広まった背景
ネット検索で「PayPay チャージ 手数料」と調べると、有料化を警告する記事や投稿が多数ヒットします。この噂が広まった決定的な理由は、ソフトバンク・ワイモバイル・LINEMOの通信料金合算請求サービスである「まとめて支払い」におけるチャージ手数料の改定にあります。
PayPayが導入したルールでは、携帯料金合算によるチャージについて「毎月1回目は無料、2回目以降はチャージ金額に対して2.5%(税込)」の手数料が徴収されます。たとえば、月に2回目以降で10,000円をチャージした場合、250円の手数料が上乗せされ、10,250円が通信料金に請求される仕組みです。
この改定が発表された際、SNSやまとめサイトで「PayPayチャージが有料化」という見出しがセンセーショナルに拡散され、「すべてのチャージで手数料を取られる」という誤解が一般ユーザーの間に定着してしまいました。しかし、日常的に利用されている銀行口座連携や現金チャージは今なお無料のまま維持されています。

【一覧表で比較】2026年最新PayPay残高チャージ方法と手数料・上限額
現在利用可能なPayPay残高チャージ方法一覧と、それぞれの手数料・利用上限額の客観的データを整理しました。自身のチャージ経路が無料対象か有料対象かを正確に把握してください。
| チャージ方法 | 手数料 | チャージ上限額(本人確認済) | 編集部の見解・評価 |
|---|---|---|---|
| 銀行口座チャージ | 完全無料 | 過去24時間:50万円 過去30日間:200万円 | 最も基本的かつ安全。即時反映でオートチャージにも適した推奨ルート。 |
| セブン銀行・ローソン銀行ATM | 完全無料(24時間) | 過去24時間:50万円 過去30日間:200万円 | 現金派に最適。深夜・休日問わずATM利用手数料がかからない点が強み。 |
| PayPayカード(クレジット) | 完全無料 | カード枠に準ずる(設定上限あり) | 残高への事前チャージ不要で決済可能。還元率重視のユーザーにとって最有力。 |
| ソフトバンク・ワイモバイルまとめて支払い | 当月初回:無料 2回目以降:2.5%(税込) | 月最大10万円(年齢・契約状況による) | 複数回利用すると還元率を大きく上回る手数料が発生するため、極めて注意が必要。 |
| 他社クレジットカード | チャージ不可 | ― | PayPay残高へのチャージは不可。直接決済への紐付けのみ対応(ポイント付与対象外)。 |
一般に知られていない盲点とネットの誤解|損を招くチャージの落とし穴
PayPayの手数料体系には、公式規約を細かく読み込まなければ見落としがちな落とし穴がいくつか存在します。
盲点1:ATMチャージにおける硬貨対応とお釣りのルール
セブン銀行ATMおよびローソン銀行ATMでの現金チャージは、1,000円単位の紙幣のみ対応しています。硬貨の投入はできず、お釣りも出ません。2,000円チャージしようとして10,000円札を投入した場合、全額10,000円がチャージされます。手数料は無料であるものの、手持ち現金の流動性を損なうリスクがあります。
盲点2:キャリア決済における「月替わり」のカウント基準
まとめて支払いの手数料無料枠(月1回)は、「毎月1日 0:00 〜 月末 23:59」の決済完了日時で判定されます。月末の23時58分にチャージ手続きを開始し、通信遅延等で1日未明の処理になった場合、新しい月の無料枠を即座に消費してしまうトラブルが知恵袋等で報告されています。
盲点3:他社クレジットカードからの二重取り幻想
「他社クレジットカードからチャージしてカード側のポイントを獲得したい」と考えるユーザーは後を絶ちません。しかし、現在PayPay残高にチャージ可能なクレジットカードはPayPayカード(旧ヤフーカード含む)のみです。他社カードを決済元に登録して支払うことは可能ですが、PayPayポイントは付与されず、カード側のポイント付与対象外に指定されているケースが大半です。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティ掲示板(X・5ちゃんねる等)で報告されている実際のユーザー体験を検証すると、手数料改定によってチャージ習慣が大きく二極化していることが分かります。
特にまとめて支払いを利用していたユーザーからは、以下のような切実な声が上がっています。
「月初のまとめチャージを忘れて、月半ばに細かく5,000円ずつチャージしていたら、合計で750円も手数料を取られていた。還元されたポイントが完全に吹き飛んだ」(30代会社員・X投稿より抜粋)
「携帯代と一緒に払えるのが便利だったが、2.5%は高すぎる。銀行口座を登録してオートチャージに切り替えたらストレスがゼロになった」(40代主婦・コミュニティ報告)
取材班が決済データを分析したところ、損をしているユーザーの共通点は「残高不足のアラートが出るたびに少額チャージを繰り返す」行動パターンでした。2.5%の手数料は、一般的なクレジットカードの還元率(0.5%〜1.0%)を遥かに凌駕するコストです。チャージ方法の放置がいかに家計の損失につながるかを物語っています。
【2026年最新】PayPayカードチャージ還元率と一番お得なチャージ戦略
手数料を完全に回避しつつ、最大のポイント還元を得るための最適解はどこにあるのでしょうか。2026年の還元構造を踏まえた戦略は極めて明快です。
現在最も効率的なのは、PayPayカードを紐付けた「クレジット(旧あと払い)」の活用です。PayPayステップの基本還元率0.5%に加え、利用条件(月10万円以上の利用かつ30回以上の決済)を達成することで最大1.5%まで還元率が引き上げられます。さらに上位カードであるPayPayカード ゴールドを利用している場合、通信料金還元を含めたポイント獲得効率は群を抜いています。
現金派や支出を厳格に管理したい層にとっては、セブン銀行ATM・ローソン銀行ATMチャージが最も安全な防壁となります。必要な金額だけを紙幣でチャージすれば、手数料は完全に0円、使いすぎの抑止にも直結します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
決済サービスにおいて「手数料を払ってまで利便性を買う」という選択は、投資やファイナンスの観点から推奨されません。行動経済学における「痛みの分離(支払いの痛覚麻痺)」を防ぐためにも、以下の基準で設定を見直す必要があります。
- 銀行口座・PayPayカード連携が向いている人:日常的にPayPayを主軸決済としており、ポイント還元を上限まで獲得したい人。支出管理をアプリ上で一元化できる人。
- ATM現金チャージが向いている人:クレジットカードを持ちたくない人、使いすぎを防ぐために月々の予算を現金で物理的に管理したい人。
- まとめて支払いを即刻やめるべき人:月に何度もチャージ通知を受け取り、数千円単位で都度チャージを行っている人(年間で数千円規模の無駄金が発生している可能性が高い)。
【PayPayチャージ手数料】に関するよくある質問(FAQ)
Q1:セブンイレブンやローソンのATMで夜間にチャージすると手数料は取られますか?
A1:いいえ、時間帯や曜日を問わず24時間365日いつでも手数料無料です。銀行口座からの引き出しとは異なり、ATMの夜間・休日手数料は発生しません。
Q2:まとめて支払いでチャージする際、手数料がかかるかどうかは事前に確認できますか?
A2:はい、チャージ画面に「手数料:〇〇円(税込)」と明記されます。初回チャージ時は「手数料無料」と表示され、2回目以降はチャージ金額に応じた2.5%の金額がリアルタイムで表示されるため、確定ボタンを押す前に必ず確認してください。
Q3:PayPayチャージの手数料改定が行われた理由は何ですか?
A3:ソフトバンク等のキャリア決済網を維持するための通信・決済処理コストを事業者が負担し続けることが困難になったためです。自社経済圏(PayPay銀行やPayPayカード)への移行を促し、事業の収益性を健全化する狙いがあります。
まとめ:今後の動向と失敗しないための判断基準
PayPayのチャージ手数料に関する真相は、「キャリア決済の2回目以降のみ2.5%の手数料が発生し、銀行口座やATM、PayPayカードは完全無料」という極めてシンプルな構造です。
キャッシュレス決済各社がポイントばらまき期から収益化フェーズへと移行した現在、仕組みを知らないユーザーだけが手数料という形で余計なコストを支払い続ける構造が強まっています。自身のチャージ設定が無料ルートになっているかを今すぐ確認し、無駄な出費を徹底的に排除したスマートな決済運用を維持してください。 (出典: paypay チャージ 手数料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。