東京電力の上場廃止は本当か?国有化の真相と株価の将来性【2026最新】
首都圏のインフラを支える東京電力ホールディングス(東電HD)を巡り、株式市場やSNS上で定期的に浮上する「上場廃止説」や「法的整理(倒産)論」。2026年を迎えた現在も、ネット掲示板や投資コミュニティでは「東電株はいずれ紙くずになるのではないか」「完全国有化で上場廃止が決定事項なのではないか」といった不安や憶測が絶えません。
莫大な福島第一原発の廃炉・賠償費用を抱え、公的資金注入によって事実上の管理下に置かれながらも、なぜ東電は東証プライム市場に上場し続けているのか。本稿では、経済・エネルギー分野の取材データと最新の公的資料を基に、上場廃止の噂の真相、株主への実質的影響、そして柏崎刈羽原発の動向が握る将来性を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、東電の「上場廃止」や「法的整理(破綻)」が決定した事実はなく、国の支援スキームのもとで上場維持が前提とされている。
- 要点2:公的機関である「原賠機構」が議決権の過半数を握る実質国有化状態が続くが、株式売却による国民負担回収のため、国側も上場維持を望む構造がある。
- 要点3:柏崎刈羽原発の再稼働進展が業績回復と復配への最重要ピースであり、株価の将来性は原発稼働と特別事業計画の進捗に完全に連動している。
【2026年最新】東京電力の上場廃止説は本当か?囁かれる3つの決定的な理由
結論から言えば、2026年現時点で東京電力の上場廃止が決定した、あるいは差し迫っているという公式な事実は存在しません。にもかかわらず、なぜ検索エンジンで「東京電力 上場廃止 理由」や「東電 経営破綻」が頻繁に検索され続けるのでしょうか。取材を進めると、市場関係者や個人投資家の間で噂が燻り続ける3つの構造的要因が浮かび上がってきます。
第一の要因は、福島第一原発事故に伴う巨額の事故処理費用(廃炉・賠償・除染)の存在です。総額20兆円超とも試算される天文学的な負担に対し、民間企業単独での処理能力を超えていることから、「一度会社更生法などで法的整理(倒産処理)を行い、株主責任と債権者責任を明確にして上場廃止にすべきだった」という市場原理主義的な議論が今なお根強く残っているためです。
第二に、公的資金の注入に伴う「実質的な国有化状態」が常態化している点です。国の認可法人である原子力損害賠償・廃炉等支援機構(原賠機構)が東電の議決権の過半数を握っており、「実態が国営企業であるなら、一般株主を市場に残しておく意義が薄いのではないか」という疑問が上場廃止の連想を生んでいます。
第三に、2011年3月期以降続く無配(配当金ゼロ)の長期化です。上場企業としての最大の還元策である配当が10年以上にわたり停止しているため、「上場企業としての体をなしていない」という批判が、感情的な上場廃止待望論や不安を煽る要因となっています。
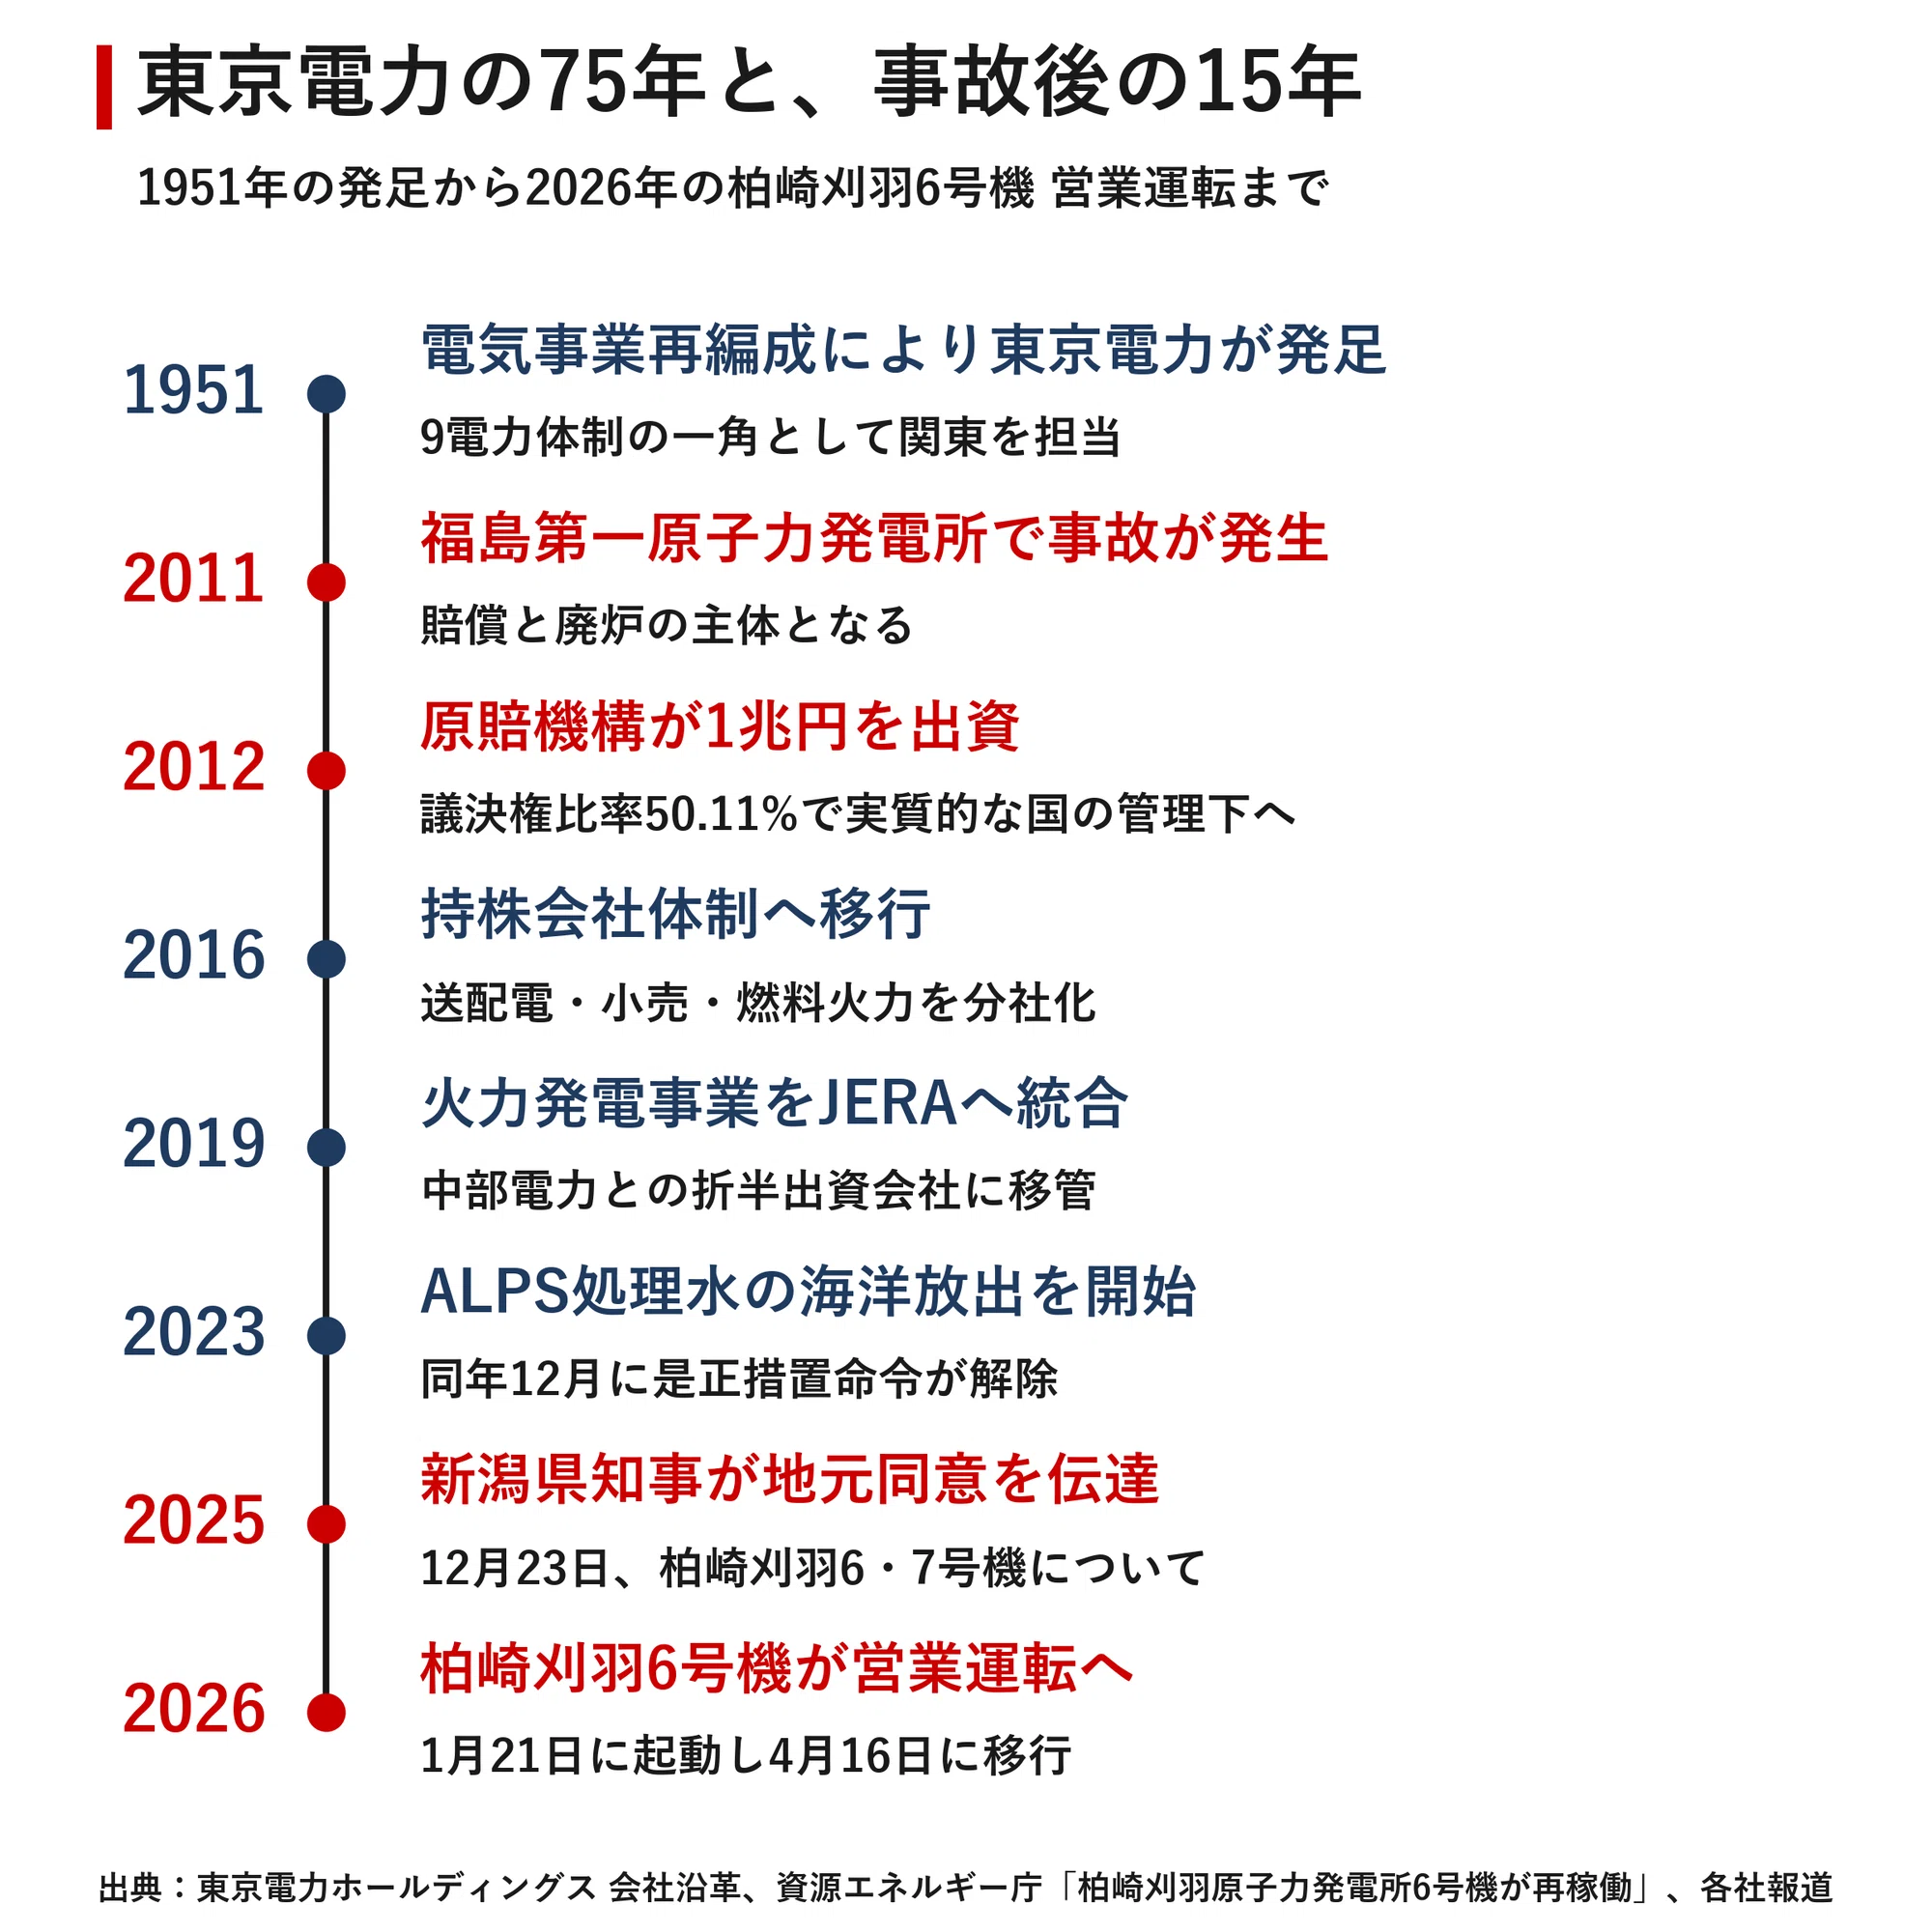
実質国有化の経緯と真相|原子力損害賠償・廃炉等支援機構が握る議決権50%超の実態
東電のガバナンスを理解する上で避けて通れないのが、「原子力損害賠償・廃炉等支援機構(原賠機構)」を通じた資本注入のスキームです。2011年の原発事故後、東電が債務超過に陥って電力供給がストップする破局的事態を回避するため、日本政府は2012年に1兆円規模の公的資金を優先株の形で投入しました。
この優先株は議決権を有しており、機構(=実質的な国)が保有する議決権比率は50%を超えています。これが「東電の実質国有化」と呼ばれる所以です。しかし、ここで注目すべきは「完全国有化(非上場化)」ではなく「実質国有化(上場維持)」が選択された戦略的意図です。
国が東電を上場廃止にせず市場に残している最大の目的は、「将来的な株価回復時に保有株を市場で売却し、投じた公的資金(国民負担)を回収するため」に他なりません。完全国有化して全株式を買い取って上場廃止にしてしまうと、回収ルートが東電の将来利益からの納付金のみに限定され、国民負担の解消がさらに長期化します。つまり、国の回収シナリオそのものが東電の上場維持を前提に設計されているのが真相です。
【データ検証】東電の経営破綻・倒産可能性と特別事業計画の進捗
「東電が倒産して株価がゼロになるのではないか」という懸念に対し、最新の経営指標と再建計画の枠組みから客観的なリスクを検証します。
東電は現在、国と策定した「第4次総合特別事業計画(特別事業計画)」に基づき、徹底したコスト削減と収益力の回復を進めています。この計画では、年金資金の確保や廃炉費用の捻出(年間約5,000億円規模)を義務付けられつつも、国の資金援助枠(交付国債)がバックボーンにあるため、短期的な資金ショートによる偶発的な倒産リスクは極めて低いと評価されています。
| 経営・資本項目 | 東京電力HDの現況 | 大手電力他社の水準 | 編集部の見解・評価 |
|---|---|---|---|
| 上場維持基準 | プライム市場基準をクリア | プライム市場 | 流通株式時価総額等の基準を満たし、形式的廃止リスクは低位 |
| 筆頭株主と支配力 | 原賠機構が議決権50%超 | 機関投資家・個人に分散 | 実質的な国の監督下にあるため、制御不能な破綻は回避される |
| 事故処理負担金 | 年約5,000億円の拠出義務 | なし(一部拠出金のみ) | 最大の利益圧迫要因。原発再稼働による利益創出が不可欠 |
| 配当状況 | 2011年以降「無配」継続 | 年間数十円〜100円規模 | 事故処理・優先株処理が先行するため、一般復配のハードルは極めて高い |
柏崎刈羽原発の再稼働影響と配当金復活のロードマップ|株主はどうなる?
東電株を保有する個人株主や市場関係者が最も注視しているのが、新潟県に位置する柏崎刈羽原子力発電所(6・7号機)の再稼働問題です。これが東電の財務改善、ひいては株主還元の命運を握っています。
原子力規制委員会による事実上の運転禁止命令が解除されて以降、地元同意手続きや安全対策の最終確認が進められていますが、柏崎刈羽原発が1基稼働するごとに、年間約1,000億円規模の燃料費削減・収益改善効果が見込まれます。火力発電依存による多額の燃料輸入コストを圧縮できれば、特別事業計画で掲げた利益目標の達成が現実味を帯びてきます。
では、業績が上向けば「株主への配当金復活」はいつ実現するのでしょうか。この点については冷徹な現実を直視する必要があります。
機構が保有する優先株の配当や、将来的な普通株転換による公的資金回収(1株あたり目標株価を上回る形での売却)が最優先される構造上、一般の普通株主に対する配当再開は、優先株処理の道筋が完全に整うまで後回しにされる公算が大きいと言えます。原発が順調に再稼働して営業黒字が定着したとしても、即座の復配を期待するのは時期尚早であり、株主還元はキャピタルゲイン(値上がり益)期待が先行する局面が続きます。
一般に知られていない盲点とネットの誤解
ネット上の投資スレッドや動画解説では、東電株に関して極端な言説が飛び交っています。ここで代表的な2大誤解を是正しておきます。
誤解①:「JAL(日本航空)のように1株1円になって100%減資される」
過去のJALやダイエーの経営破綻の記憶から「東電もいずれ100%減資で上場廃止になる」と語られることがあります。しかし、JALが裁判所主導の法的整理(会社更生法)を選んだのに対し、東電は2012年時点で「私的整理の枠組み(原賠機構による支援)」を選択し、法的整理を回避しました。現在このスキームが稼働して10年以上が経過しており、今さら法的整理に舵を切って金融市場や電力供給に大混乱を招くメリットは政府にもありません。
誤解②:「優先株が普通株に転換されると即座に大暴落して紙くずになる」
国が保有する優先株が普通株に転換された場合、発行済株式数が大幅に増加(株式の希薄化)することは事実です。しかし、国側は投じた1兆円以上の資金を市場売却で回収しなければならないため、株価を意図的に暴落させるような売り方はできません。一定の市場価格(回収分岐点となる株価)を維持しながら、長期間かけてブロックトレードなどで段階的に放出される設計が検討されています。
【実態検証】投資家の生の声とネットの反応に見る市場心理
SNSや個人投資家コミュニティにおける東電株へのスタンスは、大きく二極化しています。
「ボロ株感覚で数千株をホールドしている」「原発再稼働のニュースが出るたびに短期で急騰するのでトレード銘柄として優秀」というイベントドリブン型の短期・中期トレーダーからの人気は依然として高い水準を維持しています。実際、規制解除や再稼働関連の報道が流れると、出来高を伴って急動意を見せる場面が目立ちます。
一方で、昭和・平成期に「安全なディフェンシブ株」「老後の個人年金代わり」として東電株を長期保有してきた旧来の長期投資家からは、「配当が復活しないまま塩漬けが15年近く続いている」「経営の主導権が政治と規制当局に握られており、民間企業としての成長戦略が見えない」といった諦意や苦言の投稿が多数を占めています。インフラ株本来の「安定配当狙い」の対象としては、完全に性質が変化したことが窺えます。
【プロの結論】東電株に投資すべき人・絶対に避けるべき人の判断基準
ここまでの構造を踏まえ、東京電力の株式に対する向き合い方を整理します。
▼ 東電株への投資を検討してもよい人:
- 柏崎刈羽原発の再稼働プロセスに伴うボラティリティ(価格変動)を狙うスイングトレーダー
- 配当利回りを一切気にせず、5〜10年単位の政治・エネルギー政策の転換による株価の大底からの是正を見込めるリスク許容度の高い投資家
- ポートフォリオの数パーセント以下の余剰資金でサテライト運用ができる人
▼ 東電株への投資を絶対に避けるべき人:
- 「電力株=安定配当」という固定観念でインカムゲイン(配当金収入)を求めている人
- 自然災害リスク、原発訴訟リスク、地元の政治情勢による突発的な急落に耐えられない人
- 経営陣が独自の判断で株主還元を機動的に行える健全なガバナンス企業に投資したい人
【東京電力の上場廃止】に関するよくある質問(FAQ)
Q1:東京電力が上場廃止になる基準や可能性は本当にゼロですか?
A1:絶対的なゼロとは言えませんが、極めて低確率です。東証プライム市場の上場維持基準(流通株式比率や時価総額など)を形式的に満たしている限り、東電側から自主的に非上場化を申請したり、国が全株式を強制取得して上場廃止にしたりする現実的なインセンティブは現時点で見当たりません。
Q2:もし柏崎刈羽原発が完全に再稼働できなかったら倒産しますか?
A2:再稼働が大幅に遅れた場合、燃料費負担による赤字や計画の遅延は避けられませんが、国が認可する特別事業計画の枠組み見直しや追加支援が行われる可能性が高く、即座に法的整理(倒産)に直結するシナリオは回避される構造になっています。
Q3:配当金はいつ頃復活する見通しですか?
A3:公式な復配時期は未定です。柏崎刈羽原発の複数基稼働による黒字定着、廃炉・賠償積立金の確実な捻出、そして原賠機構が保有する優先株の処理方針が決まることが前提条件となるため、中期的に見ても一般株主への復配には相当のハードルが存在します。
まとめ:今後の動向と失敗しないための判断基準
東京電力の上場廃止や経営破綻を巡る噂は、事故処理費用の重大さと実質国有化という特殊な企業形態が生み出す構造的な懸念に起因しています。しかし実態は、公的資金を国民負担なく回収するために「上場を維持させ、企業価値を回復させる」という国家戦略の渦中にあるというのが客観的な事実です。
東電株はもはや、かつてのような「保有しているだけで定期預金代わりに配当を生むディフェンシブ銘柄」ではありません。エネルギー政策、原発再稼働の政治的判断、そして国の優先株処分スキームに株価が大きく揺さぶられる「政策連動型のハイリスク・イベント銘柄」として客観的に捉えることが、市場で誤った判断を下さないための決定的な基準となります。 (出典: 東京 電力 上場 廃止(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。