【2026最新】主婦パート年末調整の書き方と年収の壁!記入例を徹底解説
毎年10月から11月にかけて勤務先から配布される年末調整の書類一式。手元に届いた瞬間、「どの用紙に何を書けばいいのか」「夫の扶養から外れないためにはどう書くべきか」と頭を抱えてしまう主婦パートの方は少なくありません。2026年現在、税制改正の議論や社会保険の適用拡大が進む中、書類の書き方ひとつで手取り額や配偶者控除の適用区分に大きな影響が生じる可能性があります。
本稿では、主婦パートが提出すべき書類の具体的な記入手順から、損をしないための「103万・130万・150万の壁」の見極め方、夫の年末調整との決定的な違いまで、現場取材と税務データに基づき分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パート先へ提出する「基礎控除申告書」は、年収から給与所得控除(最低55万円)を引いた所得見積額の計算ミスが最も多発するため要注意。
- 要点2:税金の壁(103万・150万円)と社会保険の壁(106万・130万円)は判定基準が異なり、夫側の申告書との整合性が厳しくチェックされる。
- 要点3:2カ所以上で働くダブルワーク主婦は「主たる勤務先」のみで年末調整を行い、交付された源泉徴収票を元に確定申告を行う必要がある。
【2026年最新】主婦パートが提出する年末調整書類の種類と役割
パート勤務であっても、原則として勤務先から「給料の支払いを受ける人」である以上、年末調整の対象となります。会社から手渡される主な書類は以下の3種類(または兼用様式1枚+別紙)です。
1つ目は「給与所得者の扶養控除等(異動)申告書」です。これは来年の給与から天引きされる源泉徴収税額を正しい区分で計算するための最重要書類であり、パート代が年間103万円以下であっても全員が提出を求められます。扶養控除等申告書の書き方における基本は、自身の氏名・住所・生年月日を記入し、本人が誰かの扶養に入っているかどうかにかかわらず「あなたの情報」を正確に記載することです。
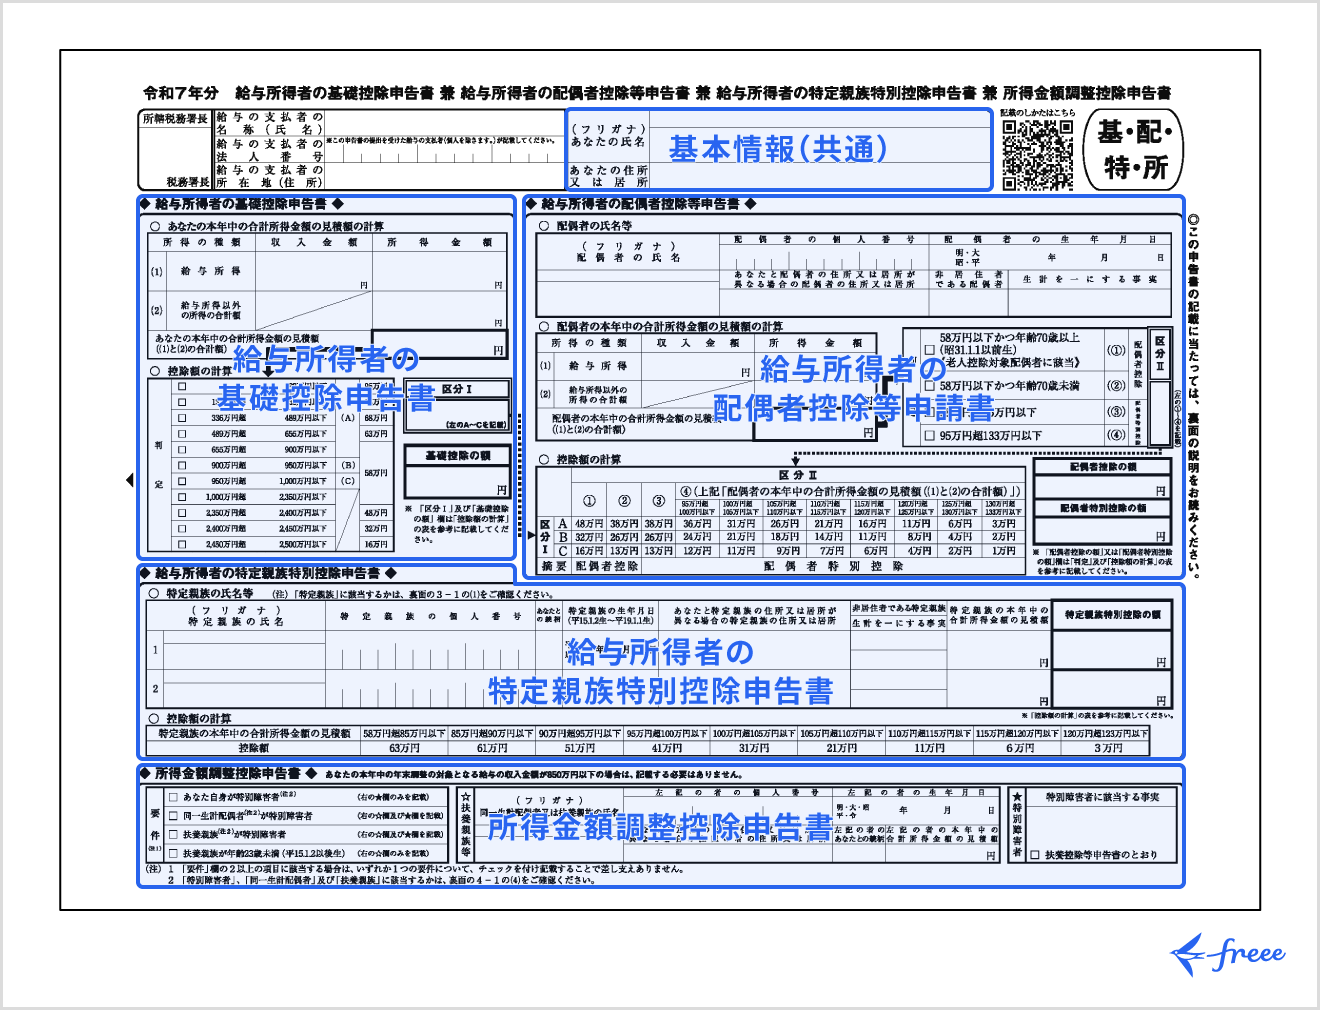
2つ目は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」です。パート主婦本人の基礎控除を受けるための枠(基礎控除申告書パート用の欄)と、夫の扶養範囲内かどうかを整理する枠が一体化しています。
3つ目は「給与所得者の保険料控除申告書」です。パート代から自身名義で生命保険料や地震保険料、国民年金などを支払っている場合に控除を受けるための用紙となります。保険料控除申告書書き方の注意点として、夫の口座から引き落とされている保険は夫側の年末調整で申告しなければ控除対象外となる点が挙げられます。
ここで多くの人が混乱するのが夫の年末調整との違いです。夫は「妻を扶養に入れている申告(配偶者控除の適用)」を行うのに対し、妻側は「自分自身の収入申告」を行います。妻の書類で算定された所得情報が、結果として夫側の控除額を左右する連動構造になっています。

【徹底図解】103万・130万・150万の壁とパート所得の見積額計算
パート主婦が年末調整書類を書く際、最も神経を使うのが「年収の壁」と所得の見積額計算です。ネット上や職場では様々な金額が飛び交いますが、それぞれの「壁」が持つ法的・税制上の意味を混同してはなりません。
| 年収の壁 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 103万円の壁 | 所得税が発生する境界線(基礎控除48万円+給与所得控除55万円) | 103万の壁年収計算では交通費(非課税枠内)を除外して合算 | 超えても即座に大損するわけではないが、住民税(約100万円〜)の発生に留意 |
| 106万/130万円の壁 | 夫の社会保険扶養から外れ、自身で健康保険・厚生年金を負担する基準 | 130万の壁社会保険扶養は交通費を含む総支給額で見積もる | 手取りが一時的に約15%〜20%減少する「真の逆転現象」が起きやすいゾーン |
| 150万円の壁 | 夫側で「配偶者特別控除」の満額(38万円)が受けられる上限枠 | 150万の壁配偶者特別控除を超えると控除額が段階的に逓減(201.6万円まで) | 世帯全体の手取り急減は緩和されているため、計画的に労働時間を伸ばす好適ライン |
年末調整の書類上では「収入金額(年収)」ではなく「所得金額」を書く欄があります。ここで行うパート所得の見積額計算の基本算式は「年間給与収入 − 55万円(給与所得控除)」です。
例えば、1月〜12月までのパート年収見込みが「98万円」の場合、所得見積額は「98万円 − 55万円 = 43万円」となります。年収そのままの「98万円」と書いてしまうと、控除が正しく適用されず税務署側でエラー判定となるケースが頻発しているため、必ず55万円を引いた数値を記入してください。
書類別の書き方実践ガイド|基礎控除・配偶者控除・扶養控除の記入例
具体的にどの欄に何を記載すべきか、実際の記入例に沿って整理します。
まず「基礎控除申告書」のブロックでは、「あなたの本年中の合計所得金額の見積額」の欄に先ほど算出した所得見積額(例:43万円)を記入します。判定欄の「900万円以下(A)」にチェックを入れ、区分Ⅰの該当箇所と基礎控除額「48万円」を記入します。
次に、夫の年末調整で提出される配偶者控除等申告書記入例との整合性です。パート主婦本人の年収が103万円以下(所得48万円以下)であれば、夫側は「配偶者控除」の対象となります。年収が103万円を超えて201.6万円未満であれば「配偶者特別控除」の対象です。妻の書類に書いた所得見積額と、夫が会社の書類に書く「配偶者の所得見積額」が1円単位まで一致している必要があります。
もし11月時点で12月分のシフトや残業代が確定していない場合は、少し余裕を持たせた概算で構いません。数千円程度のズレであれば、12月の最終給与確定時に会社の給与システム側で自動精算されます。
【実態検証】ダブルワークとネットの誤解|現場の生の声と落とし穴
近年増加しているのが、スーパーと飲食店などを掛け持ちするダブルワーク主婦です。知恵袋やSNS上では「2つのパート先両方に年末調整を出してしまった」「片方を隠していればバレないのか」といった切実な相談が後を絶ちません。
現場取材および給与管理担当者の証言によると、ダブルワーク掛け持ち年末調整には厳格な法的手続きが存在します。年末調整は「主たる給与を受ける1社(甲欄)」でしか行えません。もう一方の勤務先(従たる給与・乙欄)には「扶養控除等申告書」を出さず、年末調整を行わない状態で源泉徴収票確認方法に従って源泉徴収票を受け取る必要があります。
その後、翌年2月16日〜3月15日の確定申告期間中に、2社分の源泉徴収票を合算して税務署へ申告しなければなりません。副業先の収入を年末調整で申告しなかったとしても、各事業主から自治体へ給与支払報告書が提出されるため、住民税の課税通知を通じて自治体・税務署側には確実に把握されます。「申告しないまま放置すると追徴課税のリスクを背負うことになる」という点は、働く主婦が知っておくべき共通認識です。
一般に知られていない盲点と2026年最新税制改正影響
年末調整において見落とされがちなのが、税制上の壁と「企業の独自手当」の乖離です。国が定める配偶者特別控除は年収150万円まで満額受けられますが、夫の勤務先が支給する「家族手当・扶養手当」の支給基準が「妻の年収103万円以下」や「130万円未満」に据え置かれているケースが依然として見受けられます。
また、2026年最新税制改正影響として、いわゆる「年収の壁」に対する非課税枠の見直し議論や、社会保険の企業規模要件の段階的撤廃が進んでいます。これにより、短時間労働者であっても厚生年金・健康保険への加入義務が生じる対象が広がっており、「税金はかからないが社会保険料が引かれる」という分岐点への意識がこれまで以上に求められています。
【プロの結論】世帯キャリア形成と「心理的バウンダリー」から見た働き方の判断基準
家族社会学および労働経済の観点から見ると、主婦のパート就労は長年「夫の扶養内にとどまること」が美徳とされる構造に縛られてきました。しかし、過剰に扶養枠を意識するあまりシフトを無理に削る行為は、自身のキャリア形成や将来受け取る老齢年金額の蓄積という観点から、長期的な世帯リスクになり得ます。
家庭内において「いくらまで稼いでよいのか」を夫側の基準に過度に依存させるのではなく、自分自身の自立的な収入基盤と老後保障を見据えた「心理的バウンダリー(境界線)」を引くことが推奨されます。具体的には、年間130万円未満でセーブして働くべきか、あるいは160万円以上稼いで社会保険料負担を乗り越え手取りと年金を増やすべきか、夫婦で長期的なライフプランを共有した上で年末調整の記入方針を決めることが賢明な判断基準となります。

【主婦 パート 年末 調整 書き方】に関するよくある質問(FAQ)
Q1:パート代が年間80万円程度でも年末調整の書類は提出する必要がありますか?
A1:はい、提出が必要です。年収80万円であれば所得税はかかりませんが、「給与所得者の扶養控除等申告書」を提出しないと、会社側が「乙欄(高い税率)」で源泉徴収しなければならなくなります。税金の還付を正しく受け、非課税であることを確定させるために必ず提出してください。
Q2:通勤手当(交通費)は年収の計算に含めて書く必要がありますか?
A2:税金(所得税・配偶者控除)の計算上、非課税限度額内(月15万円まで)の通勤手当は「年収」に含めません。ただし、社会保険の「130万円の壁」を判定する際には交通費も収入に含まれるため、税金の書類(年末調整)と社会保険の扶養基準で扱いが異なる点に注意してください。
Q3:年末調整で提出した年収の見積額が、12月の給料確定後にズレたらどうなりますか?
A3:数万円程度の軽微なズレであれば、会社が12月の給与計算時に実際の年間支給額で最終精算(再計算)を行うため、基本的には問題ありません。ただし、見積もりのズレによって「配偶者控除から配偶者特別控除への切り替え」など区分が変わる大幅な変動が生じた場合は、速やかに勤務先の担当部署へ申し出てください。
まとめ:損をしないための正確な申告と今後の働き方戦略
主婦パートの年末調整は、単なる事務手続きではなく、世帯全体の税負担や将来の保障に直結する重要な機会です。特に「所得見積額(給与収入−55万円)」の計算と、夫側の申告内容との整合性を保つことがトラブルを防ぐ基本となります。
2026年の制度改正動向に目を配りつつ、自身が「どの壁」を基準に働いているのかを正確に把握し、迷わず正確に書類を記入して損のない申告を行いましょう。 (出典: 主婦 パート 年末 調整 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。