日本の国民負担率が五公五民と呼ばれる真相と2026年の実質負担
毎月の給与明細を手にして「引かれている税金や保険料が多すぎる」とため息を漏らす生活者が後を絶ちません。日本の国民負担率は現在も4割台半ばから後半の高水準で推移しており、ネット空間では江戸時代の過酷な年貢になぞらえて「令和の五公五民」というフレーズが定着しました。
給料が上がっても手元に残る可処分所得が増えない背景には、少子高齢化に伴う社会保険料の段階的な引き上げと、財政赤字を将来世代に先送りする構造的な問題が存在します。2026年現在の最新動向を踏まえ、日本の国民負担率の内訳や推移、OECD諸国との比較から見える構造的な課題を客観的データに基づき徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の国民負担率は現在約45〜47%前後で高止まりしており、将来世代のツケを含めた「潜在的国民負担率」はすでに50%(五公五民)を超える水準にある。
- 要点2:負担増の主因は増税以上に「社会保険料の継続的な引き上げ」であり、現役世代の手取りを直接圧迫する構造が続いている。
- 要点3:OECD諸国の高負担国(北欧など)が手厚い社会保障を提供する「高負担・高福祉」であるのに対し、日本は負担が増えながら給付実感が薄い「高負担・中福祉」のジレンマに直面している。
【2026年最新】日本の国民負担率は現在なぜここまで高いのか?
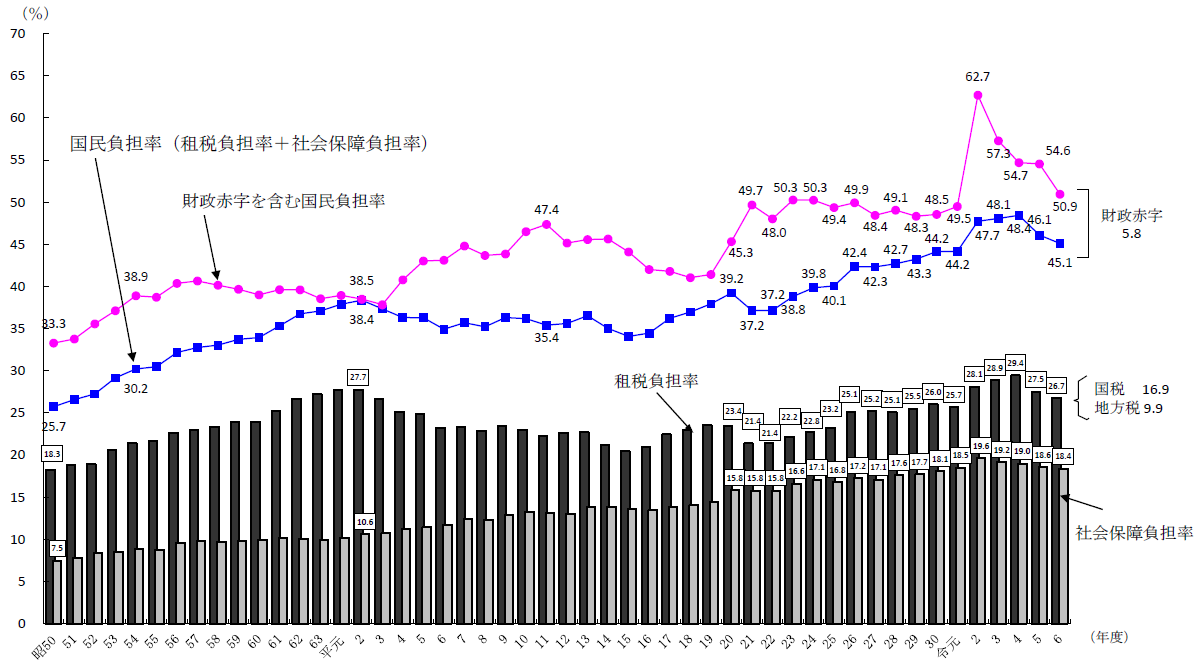
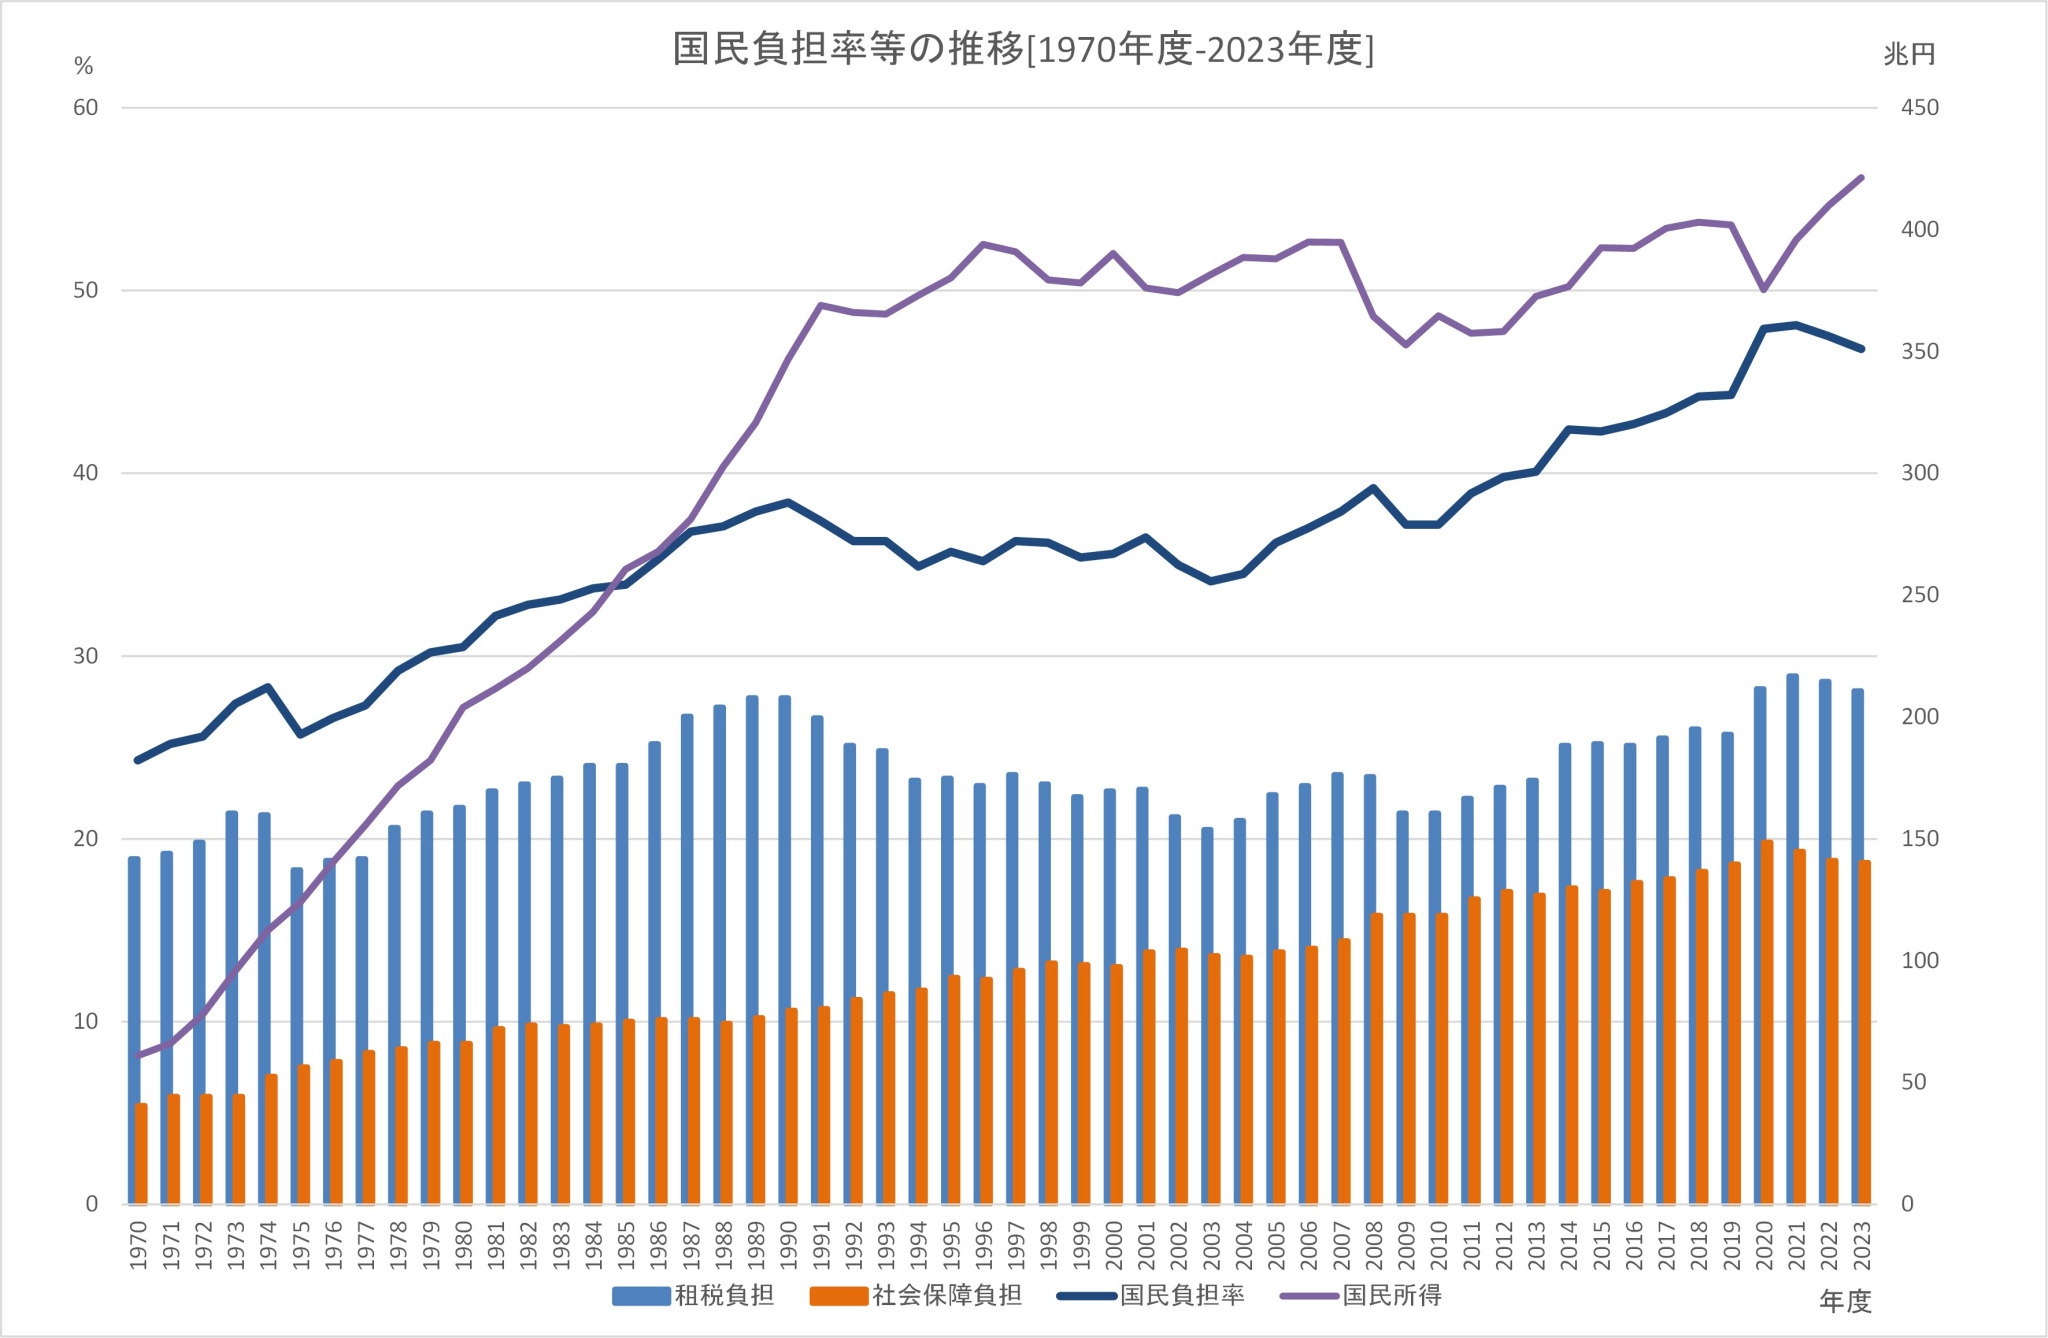
国民負担率とは、国の経済規模(国民所得)に対して、個人や企業が支払う税金(国税・地方税)と社会保険料の合計がどれだけの割合を占めているかを示す指標です。財務省が発表する見通しデータによると、日本の国民負担率は昭和45(1970)年度には24.3%に過ぎませんでしたが、現在では45%を超える水準で定着しています。
この比率を押し上げている最大の要素は、租税負担率と社会保障負担率のバランスの変化にあります。所得税や法人税、消費税からなる租税負担率が約27〜28%程度で推移しているのに対し、健康保険や厚生年金、介護保険などの社会保障負担率は約18〜19%に達しています。
高度経済成長期以降、高齢者人口の急増に対して社会保障給付費が膨張し続け、その財源を手取りから天引きしやすい社会保険料の引き上げで賄ってきた結果が、現在の重い負担感の根底にあります。
「実質五公五民」と話題沸騰の理由と潜在的国民負担率の内訳
ネット上で「五公五民」という言葉がトレンド入りし続ける理由は、単に表面上の国民負担率が4割台後半だからではありません。将来の借金返済分を加味した「潜在的国民負担率」を直視した際、実質的な負担が完全に5割を突破するためです。
潜在的国民負担率の内訳は、通常の国民負担率に「国の財政赤字(将来の増税や社会保険料増となる借金)」を足し合わせたものです。この指標を合算すると、潜在的国民負担率は実質的に50%〜55%前後に達する計算になります。稼いだお金の半分以上が、現在および将来の公的負担として国に吸い上げられているという冷徹な現実が、「実質五公五民」という批判の根拠となっています。
【徹底比較】データで見る国民負担率の推移とOECD諸国との格差
日本の税・社会保障負担は世界的に見てどのような位置にあるのでしょうか。主要先進国(OECD加盟国)との比較データを整理しました。
| 国名 | 国民負担率(租税+社会保障) | 潜在的国民負担率(財政赤字含む) | 編集部の分析・実質的な還元実感 |
|---|---|---|---|
| 日本 | 約45〜47% | 約51〜55% | 「中福祉・高負担」化。高齢者給付に偏重し現役世代の実感が乏しい |
| フランス | 約65〜68% | 約70〜73% | 「超高福祉・高負担」。家族手当や医療の手厚さが極めて明確 |
| スウェーデン | 約55〜58% | 約54〜57% | 学費無償や手厚い育児支援など国民への還元度が極めて高い |
| ドイツ | 約53〜55% | 約55〜58% | 社会保険の比重が高いが、財政規律を重視し赤字依存を抑制 |
| アメリカ | 約30〜33% | 約38〜42% | 「低福祉・自己責任型」。公的保険は限定的だが手取り率は高い |
OECD諸国のランキングにおいて、日本の国民負担率は中位グループに位置しています。しかし特筆すべきは、フランスや北欧諸国は「大学授業料の無償化」や「手厚い育児支援・老後保障」という明確なリターンが存在する点です。対照的に日本は、欧州並みの潜在負担を強いられながら、自己負担や将来不安が軽減されない構造に陥っています。

【実態検証】手取り減少に対するネットの反応と社会保険料の負担増の経緯
給与明細を見る現役世代の間では、悲痛な叫びが日常的に交わされています。SNSや大手掲示板、知恵袋などのコミュニティでは、以下のような声がリアルな共感を呼んでいます。
「額面が年30万円上がったのに、引かれる厚生年金と健康保険料が増えて手取りは月1万円も増えていない」「昇給しても税率の階段を上がり、児童手当などの所得制限に引っかかるだけで割に合わない」といった声は、働き盛り世代の偽らざる本音です。
過去20年間の推移を振り返ると、消費税率の改定(5%から8%、10%)は大々的に報道されて国民的議論を呼びましたが、厚生年金保険料率は2004年から2017年にかけて毎年段階的に引き上げられ、上限の18.3%に固定化されました。さらに介護保険料率の引き上げや健康保険料の上昇、雇用保険料の改定など、「目立たない形での実質的負担増(サイレント増税)」が継続的に行われてきた歴史があります。
一般に知られていない盲点とネットの誤解
国民負担率を議論する際、ネット上でしばしば見られる典型的な誤解が「企業側が半分負担しているから、個人の負担は半分で済んでいる」という言説です。
社会保険料は労使折半(会社と従業員が半分ずつ支払う)ですが、経済学的には「会社負担分の社会保険料も、本来なら従業員に支払われるべき人件費原資から拠出されている」と解釈するのが通説です。つまり、企業が負担している分だけ基本給のベースアップが抑制されているため、実質的には労働者自身が全額を負担しているのと同義といえます。
また、「国民負担率の計算分母はGDP(国内総生産)ではなく国民所得(NI)である」点も重要です。国民所得は減価償却費などを差し引いた純粋な所得額であるため、GDP比で計算した負担率よりも数値が高く出ます。この計算定義の差異を理解しないまま諸外国と単純比較すると、議論の本質を見誤る原因になります。
【プロの結論】現役世代が防衛策として取るべき判断基準
公的な制度改革や社会保障費の抜本的な見直しには長期間を要します。国や制度に過度な期待を寄せるだけでは、手取り減少の波に呑み込まれかねません。現在、個人の生活防衛として有効な選択肢と、避けるべき行動基準は以下の通りです。
【今すぐ実践すべき防衛策】
・iDeCo(個人型確定拠出年金)の拠出限度額を活用し、掛金全額所得控除によって確実な節税効果を得る
・新NISAなどの非課税投資枠を最優先で使い、運用益に対する20.315%の税負担を合法的に回避する
・ふるさと納税や医療費控除など、所得控除・税額控除の仕組みを徹底して漏れなく申請する
【避けるべき無防備な生活習慣】
・給与明細の「控除欄」を確認せず、手取り金額だけを見て家計を管理すること
・昇給分をそのまま消費拡大に回し、実質的な可処分所得の伸び悩みに気づかないこと
【国民 負担 率 日本】に関するよくある質問(FAQ)
Q1:国民負担率と潜在的国民負担率の決定的な違いは何ですか?
A1:国民負担率は「その年度に実際に支払われた税金と社会保険料」の合計割合です。一方、潜在的国民負担率はそこに「国の財政赤字(将来の返済義務)」を加えたもので、将来世代へのツケも含めた実質的な負担度合いを示します。
Q2:なぜ消費税ではなく社会保険料ばかりが引き上げられてきたのですか?
A2:消費税の引き上げには国会での法改正や政治的合意形成が必要で強い反発を受けますが、社会保険料の料率改定は政令や省令、あるいは過去に決められた自動改定ルールに基づいて行われやすく、政治的な摩擦を抑えて財源を確保できるため多用されてきた経緯があります。
Q3:諸外国と比べて日本の国民負担率は本当に高すぎる水準なのでしょうか?
A3:北欧諸国やフランス(60%超)に比べれば表面上の数字は低めですが、アメリカ(約30%台)に比べると高水準です。問題は比率そのものよりも「負担に対して子育て支援や教育、医療の無料化といった実質的な還元や給付実感が少ないこと」にあります。
まとめ:今後の動向と現役世代が生き抜くための実践知
少子高齢化が一段と加速する日本において、国民負担率が過去の水準へ劇的に下がるシナリオを描くことは現実的に困難です。公的負担の増加は不可避の前提として受け止めつつ、制度の仕組みを正しく把握することが求められます。
給与天引きの構造に無関心でいることをやめ、税制優遇制度をフル活用しながら「自らの手取りを最大化する知識と行動」を身につけることが、これからの時代を賢く生き抜くための最良の防衛策となります。 (出典: 国民 負担 率 日本(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。