飲酒運転で自動車保険は下りる?被害者救済と自己破産の境界線【2026】
「飲酒運転で事故を起こしたら、自動車保険は一切使えず全額自己負担になる」という話を耳にしたことがある方は多いでしょう。しかし、実際の保険実務や法律上のルールにおいては、被害者救済のための賠償と加害者自身の損害補償との間で取り扱いが180度異なります。道路交通法の厳罰化やコンプライアンス意識の高まりが定着した現在でも、制度の正確な仕組みを正しく把握しているドライバーは決して多くありません。
重大な社会的責任と巨額の金銭的リスクが直結する飲酒運転事故において、自賠責保険や任意保険はどこまで適用され、どこからが完全な自己負担となるのか。本稿では、保険約款の免責条項、被害者救済の特例、同乗者責任、さらには保険会社による求償権の行使まで、2026年最新の保険ルールに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:飲酒運転事故でも「対人賠償・対物賠償(自賠責・任意保険)」は被害者救済のため保険金が支払われる。
- 要点2:加害者自身の損害(車両保険・人身傷害保険・搭乗者傷害保険)は「免責事由」に該当し1円も下りない。
- 要点3:同乗者も飲酒を知っていた場合は過失相殺で補償が減額され、加害者には数千万円単位の求償請求や自己破産リスクが直結する。
【被害者救済と自己責任の壁】飲酒運転で保険金が下りるケース・下りないケース
飲酒運転(酒気帯び運転・酒酔い運転)による事故において、自動車保険の適用可否を分ける決定的な基準は「その保険金が誰に支払われるものか」という点にあります。日本の法制度および損害保険の標準約款では、被害者救済を最優先とする原則が確立されており、加害者がいかに悪質な法令違反を犯していようとも、被害者が被った人的・物的損害に対する補償は行われます。
一方で、重大な犯罪行為を行った加害者本人を利することは公序良俗に反するため、加害者自身の怪我や愛車の損害を補填する補償項目はすべて無効(免責)となります。この両者の決定的な違いを把握することが、自動車保険ルールの根幹を理解する第一歩です。
| 保険種目・特約 | 補償の対象 | 飲酒運転時の適用可否 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 自賠責保険(強制保険) | 被害者の死傷(人身損害のみ) | ◯ 全額適用(支払われる) | 自動車損害賠償保障法第16条等に基づき、被害者直接請求も可能。 |
| 任意保険:対人賠償責任保険 | 被害者の死傷(自賠責超過分) | ◯ 全額適用(支払われる) | 被害者救済特約が標準化されており、無制限補償であれば被害者損害は全額カバー。 |
| 任意保険:対物賠償責任保険 | 他人の車両・ガードレール・店舗等 | ◯ 全額適用(支払われる) | 物損被害者も保護対象となるため、壊した相手の車や建物への賠償金は支払われる。 |
| 車両保険 | 加害者自身の契約車両の修理・全損 | ✕ 免責(一切下りない) | 重大な過失・犯罪行為として明確に免責条項に指定。修理代・ローン残債は全額自己負担。 |
| 人身傷害保険 / 搭乗者傷害保険 | 運転者本人・同乗者の死傷損害 | ✕ 免責(運転者は不適用) | 運転者の治療費等は全額自己負担。同乗者は「飲酒の容認度」により判断が分かれる。 |
免責事由の真相|車両保険・人身傷害保険が「1円も支払われない」理由
損害保険各社の標準的な普通保険約款において、「被保険者の飲酒運転、無免許運転、麻薬等の影響下での運転によって生じた損害」は明確な免責事由(保険金を支払わない事由)として規定されています。これは保険法および商法における「故意または重大な過失による損害は填補しない」という基本原則に基づいています。
たとえば、新車価格500万円の高級車で単独事故を起こし全損させた場合、一般条件の車両保険に加入していても保険金は1円も支払われません。車両のローンが数百万単位で残っている場合、車を失った状態でローンの支払いだけが残り続けることになります。
さらに深刻なのが運転者自身の医療費です。人身傷害保険や搭乗者傷害保険が免責となるため、自身が重度の後遺障害を負ったり長期入院を余儀なくされたりしても、保険金は一切下りません。健康保険の適用においても、飲酒運転のような重過失・犯罪行為による受傷は給付制限(健康保険法第116条「故意または重大な過失による給付制限」)を受ける可能性があり、高額療養費制度が制限されるリスクすら孕んでいます。
【実態検証】手記と判例が語る「数千万円〜億円規模」の経済的破綻
過去の重大飲酒事故を起こした加害者の手記や裁判資料を検証すると、事故後に直面する金銭的・社会的現実の凄まじさが浮き彫りになります。裁判所の判例データベースおよび損害賠償実務のデータによれば、死亡事故や重度後遺障害事故における賠償額は1億円から3億円超に達するケースが珍しくありません。
対人賠償が無制限であれば被害者への直接の支払いは保険会社が代行しますが、加害者には民事賠償以外の破滅的な負担がのしかかります。
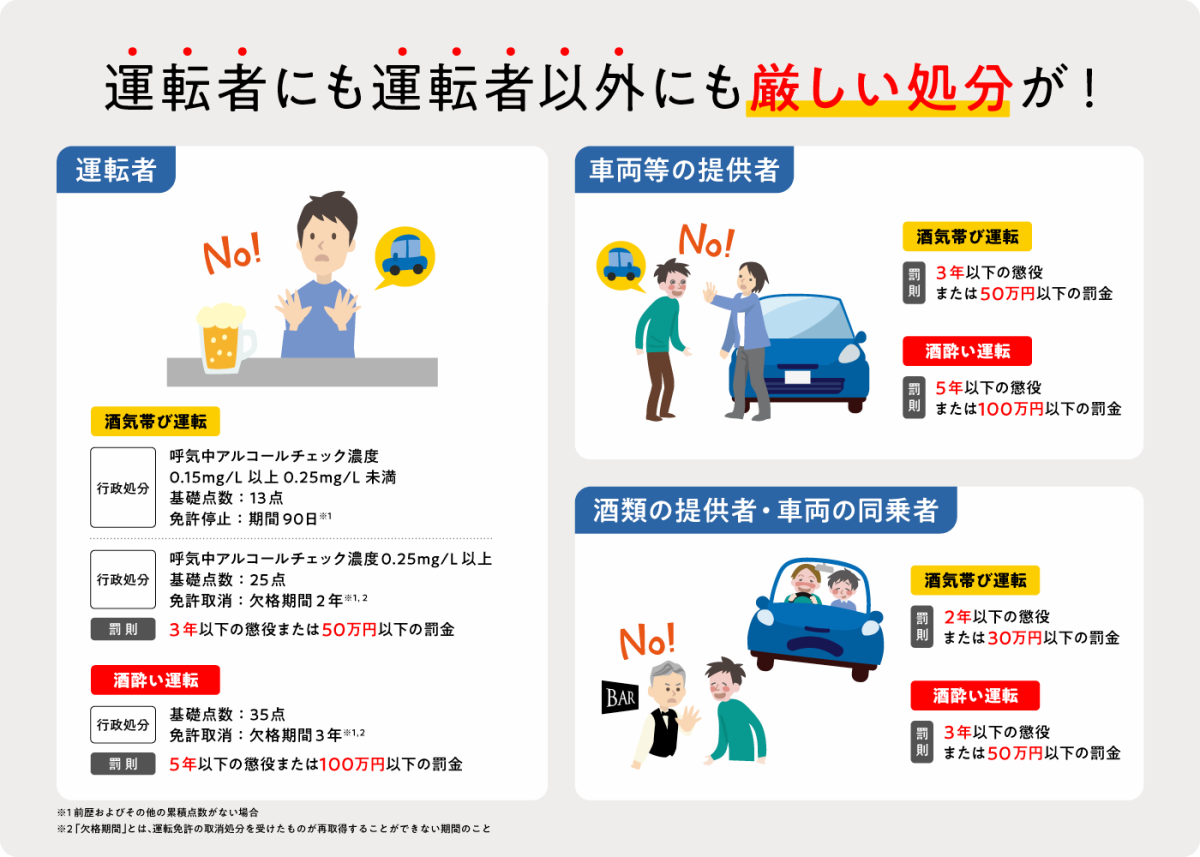
- 刑事罰と罰金:酒酔い運転の場合は5年以下の懲役又は100万円以下の罰金、危険運転致死傷罪が適用されれば最長20年の懲役刑が科されます。
- 示談外の費用と弁護士費用:刑事弁護費用や贖罪寄付、被害者遺族への誠意を示すための見舞金・葬儀費用などは保険の対象外であり、数百万円の即時支出を迫られます。
- 保険会社からの求償権行使リスク:無保険運行や悪質な契約違反が認められた場合、保険会社が被害者に立て替え払いした賠償金について、後から加害者本人へ全額の返還を請求する「求償(きゅうしょう)」が行われる法的手続きが存在します。
大手報道機関の取材に応じた元受刑者の手記には、「保険会社が被害者への賠償を終えても、勤務先からの懲戒解雇、退職金の不支給、社会的信用失墜、そして自身の怪我の治療費とマイカーのローンだけが手元に残った」と生々しく綴られています。民事上の自己破産を選択しても、悪質な不法行為に基づく損害賠償債務は「非免責債権」(破産法第253条1項2号・3号)と見なされ、自己破産しても借金が消えない可能性が極めて高いのが実情です。

同乗者や車両提供者の責任と保険金請求の落とし穴
飲酒運転事故における自動車保険の適用関係は、運転者本人にとどまりません。「一緒に酒を飲んで同乗していた知人」や「酒を飲んでいると知りながら車を貸した所有者」にも法的・金銭的責任が波及します。
1. 同乗者の人身傷害・対人賠償の減額(過失相殺)
運転者が飲酒していることを知りながらその車に同乗していた場合、判例上20%〜50%程度の過失相殺が適用されます。同乗者が怪我をして治療費や慰謝料を請求しようとしても、本来受け取れるはずの損害額から大幅に減額されることになります。さらに、同乗者が運転者に対して積極的に飲酒を勧めたり運転を教唆したりしていた場合は、共同不法行為者として被害者に対する損害賠償責任を連帯して負うことになります。
2. 車両提供者・運行供用者責任の発生
他人に車を貸し、その相手が飲酒運転で事故を起こした場合、車の所有者は自動車損害賠償保障法第3条(運行供用者責任)に基づき、被害者に対して加害者と同等の損害賠償責任を負います。所有者の任意保険が使われる場合でも、自身の等級ダウンや事故歴による保険料高騰は避けられません。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、飲酒運転と自動車保険に関して数多くの危険な誤解が散見されます。損害保険協会のガイドラインおよび実務判例に照らし、代表的な誤認を検証します。
誤解1:「酒気帯び(基準値未満)なら車両保険は出る?」
呼気1リットル中のアルコール濃度が0.15mg未満であっても、保険約款上の「酒気を帯びて運転したこと」に該当すれば免責条項が適用されるケースが一般的です。警察の取り締まり基準と保険会社の約款判断は独立しており、アルコールが検出された事実をもって免責判定が下される実務が定着しています。
誤解2:「翌朝の『酒気残り』事故なら言い訳が通用する?」
前夜に飲酒し、睡眠をとった翌朝に事故を起こした場合でも、呼気検査でアルコールが検知されれば法的には完全な飲酒運転です。「酔いが覚めたと思っていた」という主観的主張は、刑事責任・保険免責のいずれにおいても一切斟酌されません。
誤解3:「他人の車を運転して事故を起こしても、他車運転特約で助かる?」
任意保険に付帯される「他車運転特約」であっても、飲酒運転による自身の損害免責ルールは同一です。他人の車の修理費用は対物賠償として相手方には支払われるものの、借りた車両自体の損害補償や自分自身の傷害補償はすべて免責となります。

【プロの結論】社会的制裁と金銭的破滅を防ぐための境界線
飲酒運転における自動車保険の構造を総括すると、「被害者の命と財産は制度として守られるが、加害者の人生は金銭面・生活面ともに完全に破綻する」ように精緻に設計されています。
多くのドライバーは「対人対物無制限に入っているから最悪の事態は防げる」と錯覚しがちです。しかし、数千万円単位の車両代や治療費の自己負担、懲戒解雇による収入の途絶、家族の離散、そして一生付きまとう刑事罰の前科と損害賠償債務は、どのような先進的な特約をもってしても絶対に回避できません。
飲み会の場における「少し休んだから大丈夫」「近くのコンビニまでなら」という緩みは、家族や自身の将来を一瞬で消し去るトリガーとなります。「酒を一口でも口にしたら絶対にハンドルを握らない」「代行運転・タクシー・公共交通機関の確保を徹底する」という当たり前の境界線を死守することこそが、最大の自己防衛策です。
【飲酒 運転 自動車 保険】に関するよくある質問(FAQ)
Q1:飲酒運転の車に追突された完全な被害者ですが、自分の保険を使う必要はありますか?
A1:加害者側の任意保険(対人・対物賠償)から全額支払われるため、基本的にご自身の保険を使う必要はありません。ただし、加害者が無保険であったり交渉が難航したりする場合は、ご自身の「人身傷害保険」や「弁護士費用特約」「無保険車傷害特約」を活用して先行して治療費等を受け取ることができます。
Q2:物損事故で他人の家の塀や店舗を壊した場合、対物賠償は全額出ますか?
A2:はい、対物賠償責任保険は被害者保護の観点から飲酒運転時でも支払われます。ただし、保険金の上限は加入している保険金額(無制限など)までとなり、加害者本人の車両修理費は車両保険が免責となるため全額自己負担となります。
Q3:飲酒運転で事故を起こした場合、保険会社から契約を即座に解除されますか?
A3:事故処理終了後に次年度の契約更新を拒否(引受拒絶)されるケースが極めて多く、事故情報が損害保険各社間で共有されるため、他社を含めて任意保険の新規加入が著しく困難になります。
Q4:自転車の飲酒運転で事故を起こした場合、個人賠償責任保険は下りますか?
A4:道路交通法上、自転車も軽車両に該当します。個人賠償責任保険においても「重大な過失または法令違反」に該当すると判断され、被害者への賠償すら免責となるリスクがあるため極めて危険です。
まとめ:今後の動向と失敗しないための判断基準
飲酒運転に対する社会の眼差しは年々厳しさを増しており、損害保険業界においても被害者救済の迅速化と加害者責任の厳格化がより一層進んでいます。「対人対物賠償が出るから相手には迷惑をかけない」という考えは致命的な誤解であり、被害者遺族への精神的苦痛や加害者自身が背負う経済的制裁は計り知れません。
「飲んだら乗らない」という基本原則を徹底するとともに、万一の事故に備えて自身の自動車保険がどのような補償構造になっているかを平時から正しく把握しておくことが重要です。 (出典: 飲酒 運転 自動車 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。