伝説の相場師から現在まで!株式市場を揺るがした仕手筋の有名人と末路
兜町の歴史を紐解くと、巨額の資金と緻密な情報戦略で特定の銘柄を買い上げ、莫大な富を築いた「仕手筋(してすじ)」と呼ばれる相場師たちが幾度となく脚光を浴びてきました。昭和の熱狂から平成のバブル崩壊、そしてSNSが世論と相場を動かす現代に至るまで、彼らが仕掛けた大相場は多くの個人投資家を惹きつける一方で、凄惨な追証の嵐と市場の混乱をもたらしてきました。
株式市場を大きく揺るがした仕手筋の有名人とは一体どのような人物で、どのような手口を用いて株価を吊り上げてきたのでしょうか。昭和のカリスマから近年のネット空間を賑わせる注目人物まで、その軌跡と相場の裏側、そして彼らを待ち受けた過酷な末路や現在の姿を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:加藤暠氏(誠備グループ)や是川銀蔵氏、小谷光浩氏など昭和・平成の「伝説の相場師」から、SNSを活用するトンピン氏(山田亨氏)まで、時代ごとに象徴的な仕手筋が存在する。
- 要点2:仕手筋の手口は「静かな買い集め」「材料の流布と株価吊り上げ」「提灯買い(一般投資家)を巻き込んだ売り抜け」という普遍的な心理戦に基づいている。
- 要点3:金融商品取引法による相場操縦の監視強化に伴い、多くの仕手筋は巨額の追徴課徴金や逮捕・実刑判決といった極めて厳しい末路を辿っている。
株式市場を震撼させた「仕手筋の有名人」たち|伝説の相場師から令和の注目人物まで
兜町や関西の市場において、かつて数百億円から数千億円規模の資金を動かし、銘柄の需給を完全に掌握した人物たちが存在します。彼らは単なる投資家にとどまらず、政財界や裏社会、熱狂的な信奉者を巻き込むカリスマとして君臨しました。
歴史上、最も名を馳せた仕手筋・相場師たちの主要な横顔と相場の足跡は以下の通りです。
| 人物・グループ名 | 主な時代・代表的銘柄 | 手法・活動の特徴 | 最終的な結末・現在の動向 |
|---|---|---|---|
| 加藤暠(誠備グループ) | 1970〜1980年代 宮地鉄工所、本州製紙など | 投資顧問グループを率い数万人の会員資金を動員。「兜町の風雲児」と呼ばれた。 | 所得税法違反・相場操縦容疑で逮捕。晩年も復帰を試みるが2016年に死去。 |
| 是川銀蔵 | 1970〜1980年代 住友金属鉱山、同和鉱業 | 徹底した産業調査に基づく大型買い占め。「最後の相場師」と称され長者番付1位に。 | 仕手筋というよりファンダメンタルズ重視の相場師。巨額の納税苦を抱え1992年死去。 |
| 小谷光浩(光進事件) | 1980年代後半(バブル期) 国際航業、蛇の目ミシン | 仕手集団「光進」を率い、金融機関や政界ルートから調達した巨額資金で買収工作を展開。 | 恐喝や証券取引法違反で逮捕・実刑。バブル崩壊を象徴する経済事件となった。 |
| 山田亨(トンピン氏) | 2010年代後半〜現在 テリロジー、大黒屋HDなど | SNS(X/旧Twitter)で銘柄分析や空売り筋への対抗を発信。強固な個人フォロワー網を形成。 | 相場操縦容疑での捜査・執行猶予判決を経て、現在も発信活動を継続し市場の注目を集める。 |
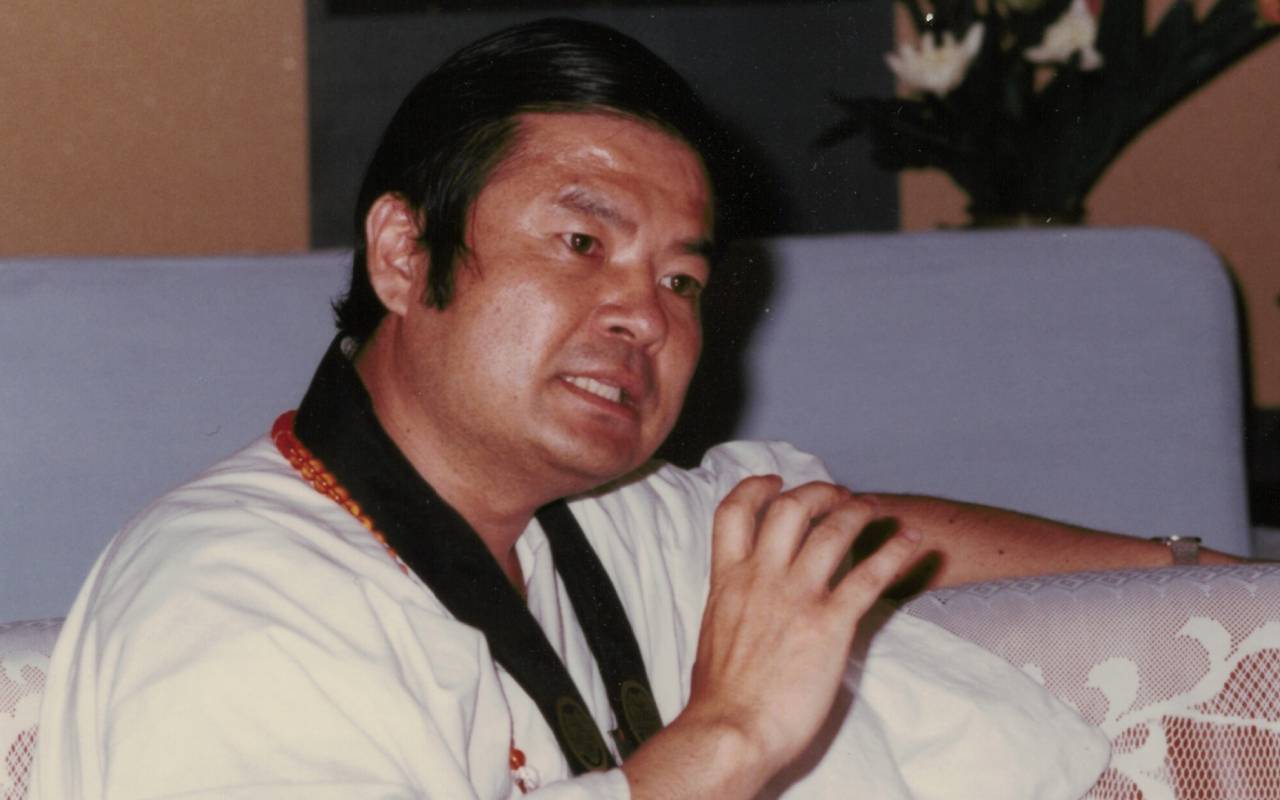
昭和から平成にかけて相場を支配した加藤暠氏は、黒装束をまとい「誠備グループ」の会員数万人に向けて暗号めいた指示を出し、日経平均採用銘柄をも動かす力を持っていました。当時の証券関係者の手記には、「加藤氏が一言発するだけで翌日の板がストップ高で埋め尽くされた」という生々しい記録が残されています。
一方、近年「トンピン」の名で知られる山田亨氏は、従来の仕手筋とは異なり、公のSNS空間で財務分析や大株主との攻防を実況するスタイルを確立しました。空売り比率の高い銘柄を標的にして個人投資家の一致団結を促す「ショートスクイズ(踏み上げ)」を演出し、ネット時代の新たな相場師像として個人投資家の間で議論の的であり続けています。
仕手筋の手口と株価吊り上げの仕組み|買い集めから売り抜けまでの全貌
時代や媒体が変わっても、仕手筋が市場で利益を抜くための株価吊り上げの仕組みは本質的に変わりません。基本的には以下の4つのフェーズを経て実行されます。
1. ターゲット銘柄の選定と「静かな買い集め」
仕手筋が狙う仕手筋 ターゲット銘柄には明確な特徴があります。時価総額が数十億円〜200億円規模と小さく、発行済株式総数に対する浮動株比率が低い銘柄、あるいは長期間出来高が枯渇している低位株です。仕手筋は市場に気づかれないよう、数カ月から1年以上かけて出来高を作らずに現物株を買い集めます。
2. 火付け(出来高急増と急騰の演出)
浮動株の大半を抑え込んだ段階で、自己売買や仲間内でのクロス取引(馴合売買)を活用し、突如として出来高を数倍から数十倍に膨らませます。ここでチャート上に大陽線を描き、テクニカル分析を重視するデイトレーダーやスクリーニングツールに探知させます。
3. 材料の流布と提灯買い(ちょうちんがい)の誘い込み
株価の上昇に合わせて、「大手企業との業務提携」「画期的な新技術の開発」「著名投資家の買い増し」といった思惑や噂を投資顧問サイト、掲示板、SNSなどで意図的に拡散します。個人投資家が熱狂して群がる「提灯買い」を発生させ、上昇気流を盤石にします。
4. 分散売り抜けと急落
個人の買い注文が殺到し、高値圏で板が厚くなったタイミングを見計らい、仕手筋は買い集めていたポジションを一気に、あるいは段階的に市場へ叩きつけます。買い支えを失った株価はナイフが落ちるように連日ストップ安を繰り返し、高値を掴んだ個人投資家だけが取り残されます。
急騰銘柄のチャート予兆と仕手株の特徴・見分け方
仕手株に巻き込まれて致命的な損失を被らないためには、あるいは短期間の急騰相場を冷静に観察するためには、日常的なチャートや需給データの歪みを見分ける視点が欠かせません。
第一の予兆は、「何ら業績発表や適時開示がない状態での出来高の異常な急増」です。株価自体は横ばい、あるいはわずかな下ヒゲを伴う小さな値動きであるにもかかわらず、日々の出来高だけが数倍に跳ね上がっている局面は、仕手筋による買い集め(玉集め)の典型的な兆候です。
第二の特徴として、信用取引における貸借倍率の急激な変化が挙げられます。仕手筋が買い進める過程で株価の割高感を警戒した一般の空売りが積み上がると、信用倍率が1倍を割り込み、逆日歩(品貸料)が発生します。仕手筋はこの「踏み上げ」を利用してさらに株価を押し上げるため、日々の信用残データの推移は決定的な指標となります。
相場操縦と金融商品取引法|仕手筋の末路と逮捕事例に見るリスクの代償
市場の公正性を著しく損なう人為的な相場形成は、日本の法制度において重罪と位置づけられています。金融商品取引法第159条(相場操縦行為の禁止)では、仮装売買、馴合売買、市場を誤認させる意図的な価格の引き上げや引き下げ、風説の流布を厳格に禁じています。
証券取引等監視委員会(SESC)は、売買データのアルゴリズム解析や通信記録の照会を通じて不公正取引を常時監視しています。歴史を振り返っても、仕手筋として名を馳せた人物の多くは、最終的に以下のような厳しい結末を迎えています。
昭和から平成にかけて数百億円を動かした巨頭たちも、国税局による脱税告発、特捜部による逮捕、巨額の追徴課徴金納付命令によって破滅していきました。また、相場操縦グループを裏で支えていた資金提供者(タニマチ)や反社会的勢力との関係破綻から、表舞台から姿を消したケースも後を絶ちません。法規制と監視技術が高度化した現在において、仕手筋の手口を維持し続けることは構造的に不可能になりつつあります。
【実態検証】SNS時代の仕手筋と個人投資家の心理構造
かつては秘密裏の会員制クラブや投資情報誌が舞台だった仕手戦は、現在ではスマートフォンの画面上に移行しています。Xなどのコミュニティでは、著名なアカウントが銘柄名をポストするだけで数千人の個人投資家が同時に買い注文を入れる「イナゴタワー」現象が日常茶飯事となっています。
この現象の根底には、行動経済学で言う「FOMO(Fear of Missing Out:取り残されることへの恐怖)」や、集団心理における同調圧力が働いています。「あの有名な人が買っているから間違いない」「今乗らなければ莫大な利益を逃してしまう」という心理的バイアスが、企業の客観的な財務価値(バリュエーション)を無視した投機熱を生み出します。
【プロの結論】仕手株に向き合う際の適性判断とリスク規律
仕手株や急騰銘柄に対して、投資家自身がどのように向き合うべきか、明確な基準を持つ必要があります。
【参加を絶対に避けるべき人】
- 中長期的な資産形成を目的としている人:仕手株の株価形成は需給と投機熱のみに依存しており、数カ月〜数年で元の低水準(あるいはそれ以下)に暴落するため、長期保有は資産の大半を失う結果に直結します。
- 損切りルールを機械的に執行できない人:天井を打った仕手株は連日の寄り付きなしストップ安が続くため、「いつか戻るだろう」という希望的観測は致命傷となります。
【短期トレードとして割り切れる人の条件】
- 日中の板情報と歩み値をリアルタイムで監視でき、違和感を察知した瞬間に即座に成行で投げ売りできる専業トレーダー。
- 総資産の数パーセント未満という、全額失っても生活やポートフォリオ全体に一切影響を与えない極めて限定的な資金枠で規律を守れる人。

【仕 手筋 有名人】に関するよくある質問(FAQ)
Q1:現代の株式市場でも昔のような大規模な仕手筋は存在するのですか?
A1:証券取引等監視委員会(SESC)による監視システムや金融商品取引法の罰則が大幅に強化されたため、昭和の「誠備グループ」のような大規模組織が公然と相場操縦を行うことは困難です。しかし、SNSでの影響力を利用した事実上の買い煽りや、小規模なグループによる短期的な低位株の仕掛けは形態を変えて現在も散発的に発生しています。
Q2:仕手株に巻き込まれて暴落に遭遇した場合、どう対処すべきですか?
A2:仕手筋が売り抜けた後の銘柄は、買い手が完全に不在となりストップ安比例配分が続くケースが多いため、気づいた時点で迷わず成行売り注文を出し、脱出を最優先することが鉄則です。ナンピン買い(平均購入単価を下げる追加購入)は傷口を広げる極めて危険な行為となります。
Q3:是川銀蔵氏はなぜ「仕手筋」ではなく「伝説の相場師」と呼ばれることが多いのですか?
A3:是川銀蔵氏は人為的な株価吊り上げや風説の流布ではなく、徹底した資源・鉱山調査やマクロ経済の動向分析に基づき、割安な時期に大量取得して実需の回復を待つ手法をとっていたためです。市場の買い占めという意味で仕手戦の文脈で語られることは多いものの、本質はファンダメンタルズを極めた相場師として区別されています。
まとめ:仕手株の狂騒に惑わされないための投資規律
「仕手筋の有名人」たちが繰り広げた大相場は、株式市場の歴史においてスリリングなドラマとして語り継がれています。しかし、その華々しい急騰劇の裏側には、緻密に計算された売り抜けの手口と、高値で取り残された無数の個人投資家の退場劇が存在します。
市場の監視体制が極めて高度化している現代においても、形を変えた投機熱やSNSでの煽り合いは消えることがありません。急激な出来高の増加や根拠のない熱狂に直面した時こそ、企業の基礎的条件と客観的な需給データを冷静に見つめ直し、厳格な投資規律を保ち続ける姿勢が求められます。 (出典: 仕 手筋 有名人(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。