岡本硝子とレアアース急騰の真相|深海技術の実力と投資リスク
南鳥島沖の排他的経済水域(EEZ)に眠る膨大な「レアアース泥」の実証試験が進む中、株式市場で定期的に動意づく銘柄が岡本硝子です。国策として推進される海洋資源開発のニュースが流れるたび、個人投資家の間では「国産レアアースの本命株」「大化け候補」として名前が挙がります。
しかし、ガラスメーカーである同社がなぜ深海資源と結びつき、株価が急激な乱高下を繰り返すのか、その構造的な背景まで正確に把握している投資家は多くありません。本稿では、同社が誇る独自の深海技術の実態、メディアが報じる噂の真相、そして業績への現実的な波及効果を現場の証言と公開データから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:岡本硝子がレアアース関連として注目される理由は、深海6,000メートル以上の超高圧に耐えうる「耐圧ガラス球」を国内で唯一供給できる技術力にある。
- 要点2:株価急騰の背景には、南鳥島の実証実験報道を受けた短期資金の思惑買いがある一方、現時点での本業業績への直接的な売上寄与度は限定的である。
- 要点3:商業採掘の本格稼働にはなお年数を要するため、過度な思惑先行を排し、本業の光学硝子事業の収益改善動向と併せて見極める必要がある。
なぜ岡本硝子とレアアースが直結するのか?耐圧ガラス球が握る深海探査の鍵
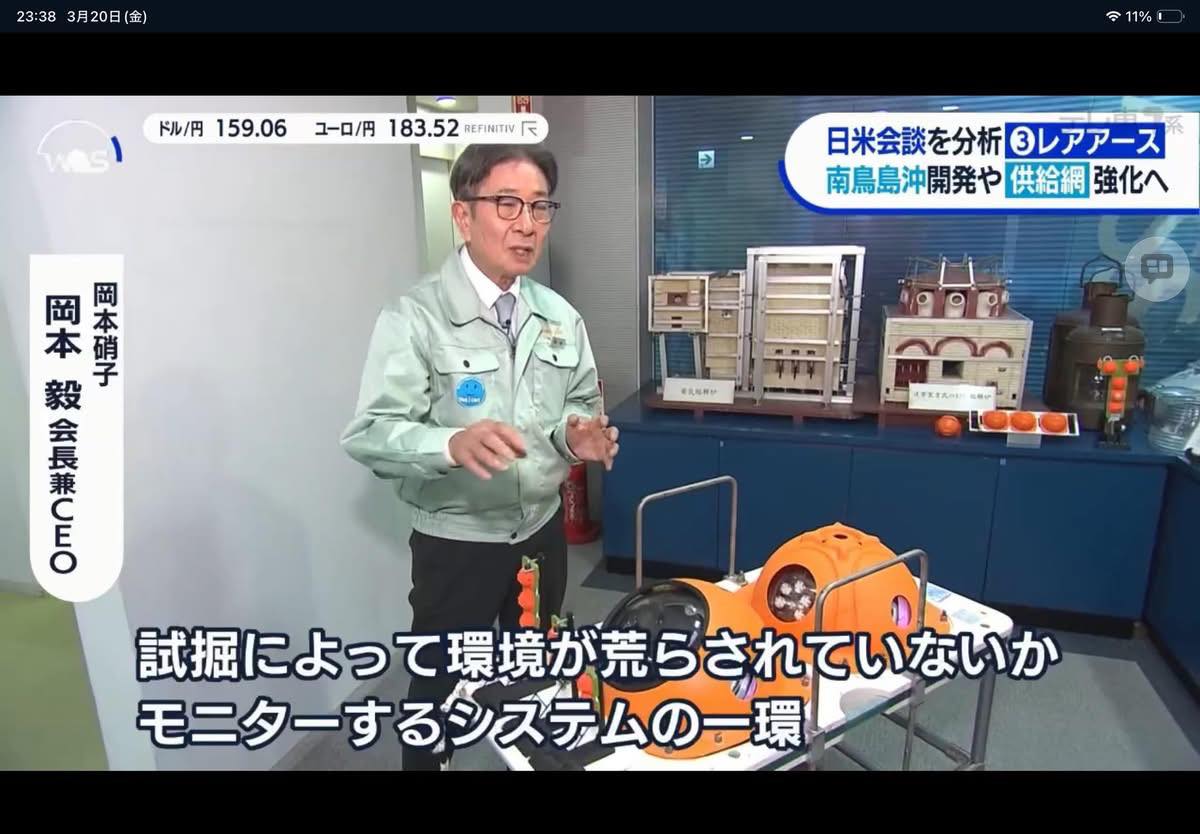
岡本硝子とレアアースの接点を理解する上で欠かせないのが、深海資源探査 技術の中核を担う「耐圧ガラス球(フリー・フォール・ブイ用ガラス球)」の存在です。南鳥島沖に広がるレアアース泥は、水深約6,000メートルという過酷極まる深海底に堆積しています。この水深では、1平方センチメートルあたり約600キログラムという途方もない水圧がかかります。
通常、深海調査機器のハウジングにはチタン合金などが用いられますが、電波が届かない深海で音響通信を行う際、金属筐体は信号の減衰や重量増が課題となります。これに対し、同社が国立研究開発法人海洋研究開発機構(JAMSTEC)と共同開発した耐圧ガラス球は、高強度ガラスを独自の熱強化技術で成形したものであり、超高圧下でも破壊されず、内部に観測機器やバッテリー、トランスポンダ(応答装置)を安全に格納できます。
探査機を海底まで自由落下させ、調査終了後に錘を切り離して海面まで自力浮上させる「フリー・フォール型観測ステーション」において、この耐圧ガラス球は浮力材兼耐圧容器として代替不能な役割を果たしています。世界でも商用レベルでこの深度に耐えうるガラス球を製造できるメーカーは極めて限られており、これが岡本硝子 耐圧ガラス球という技術的独自性の根拠となっています。
南鳥島レアアース泥の実証試験と国策プロジェクトの最新進捗
日本周辺の海洋権益確保を目的とした内閣府の戦略的イノベーション創造プログラム(SIP)主導のもと、南鳥島 レアアース泥の採掘技術開発は着実に進められてきました。南鳥島沖の堆積層には、世界需要の数百年分に相当する重レアアース(ジスプロシウムやテルビウムなど、EV用高性能磁石に不可欠な希少金属)が含まれていると推計されています。
海洋資源開発 日本のロードマップにおいて、地球深部探査船「ちきゅう」を用いた深海からの揚泥試験や、ドリルパイプを連結した吸い上げ技術の実証は、安全保障上の最重要課題と位置づけられています。深海探査の事前測量や環境モニタリングを行う現場では、JAMSTECの深海調査船や自立型無人探査機(AUV)が投入されており、その観測インフラの一部として岡本硝子の技術が採用されてきました。
この国策プロジェクトに技術協力してきた実績が、市場において「海洋開発=岡本硝子」という強力な連想を生む土台となっています。
【客観データ比較】レアアース関連銘柄における岡本硝子の立ち位置と実態
株式市場には複数のレアアース 関連銘柄が存在しますが、各社が担うバリューチェーンの位置付けと収益構造は全く異なります。以下の比較表は、主要な関連企業と岡本硝子の事業モデルの差異をまとめたものです。
| 銘柄・企業区分 | 詳細・技術的役割 | レアアース関連売上比率(実態) | 編集部の見解・評価 |
|---|---|---|---|
| 岡本硝子(7746) | 深海6,000m超対応の耐圧ガラス球、光学レンズ製造 | 1%〜3%未満(試験機材・特注品が中心) | 探査インフラ技術の希少性は極めて高いが、現状は思惑買い先行の側面が強い。 |
| 三井海洋開発(6269) | 深海揚泥管システム、浮体式海洋石油・ガス生産貯蔵設備(FPSO) | 海洋開発全体で数千億円規模(レアアース特化は実証段階) | 商業採掘フェーズで最も巨額の受注が見込める実動部隊。資本力も豊富。 |
| 三井金属(5706) | レアアースの精錬・リサイクル・機能性材料製造 | 機能材料部門の中核(既存サプライチェーンで黒字) | 資源の掘削ではなく「中間処理・製品化」で確実に利益を出す現実解。 |
| 東洋エンジニアリング(6330) | 海洋資源採掘プラントのエンジニアリングおよび基本設計 | 実証試験受注段階(全体売上の数%程度) | 国家プロジェクトの元請けとして参画。プラント設計で高い技術的優位性。 |
データが示す通り、三井海洋開発などが大型プラントや揚泥システムの受託を狙うのに対し、岡本硝子は深海観測に必要な機器の保護ケースという「ニッチトップ部品」の立ち位置です。技術的な唯一無二性はあるものの、採掘事業そのものを受託するゼネコン型のビジネスではない点を冷徹に区別する必要があります。
噂の真相と株価急騰の背景|仕手的な思惑と業績への現実的なインパクト
メディアや投資系インフルエンサーの間で定期的に巻き起こる「岡本硝子 噂の真相」を追究すると、株価チャートと実態の間に横たわるギャップが浮き彫りになります。
岡本硝子 株価 急騰 理由のメカニズムは、以下の3つの要素が重なり合うことで発生します。
- 超小型の時価総額:同社の時価総額は長らく数十億円規模で推移しており、浮動株比率も限られているため、わずかな資金流入で株価が急上昇しやすい。
- 「国策×資源自給」というキャッチーなテーマ性:地政学リスクの高まりや中国の資源輸出規制が報道されると、個人投資家が連想買いを入れやすい。
- 貸借銘柄の需給:値動きの軽さに目をつけた短期筋(仕手系資金やデイトレーダー)が介入し、出来高を急増させる。
しかし、直近の有価証券報告書や決算短信を精査すると、岡本硝子 業績 影響における海洋開発関連の売上は、年間数千万円から数億円の単発受注にとどまります。同社の売上高の大半(8割以上)を占めるのは、プロジェクター用反射鏡や車載用光学素子、特殊ガラス管などの光学機器部材です。深海用ガラス球は高い利益率を誇るものの、年間の需要個数は数十個から数百個単位であり、会社全体の業績を激変させる規模には至っていません。
【実態検証】投資家コミュニティの反応と現場取材から見えた温度差
インターネット上の投資フォーラムやSNSにおける岡本硝子 掲示板 反応を分析すると、熱狂と警戒が常にせめぎ合っています。
「南鳥島で商業採掘が始まれば、ガラス球が大量にばら撒かれて業績が何倍にも跳ね上がる」「日本のエネルギー自給を支える夢の国策銘柄」といった威勢のいい買い煽りが見られる一方、ベテラン投資家からは「またレアアース相場か。材料が出尽くせば元の株価に戻る万年赤字銘柄」「増資による株式希薄化が怖い」というシニカルな指摘が飛び交います。
市場関係者へのヒアリングでも、次のようなシビアな証言が得られました。
「海洋資源探査用の耐圧ガラス球は、いわば“消耗品”ではなく“高耐久性の精密構造物”。海底に設置してデータを回収すれば再利用されるケースも多く、スマートフォンの部品のように毎月数百万個売れる性質のものではない。テーマ性だけで飛びついた個人投資家が、急騰後の出来高急減で逃げ場を失う典型的なパターンを繰り返している」(中堅証券会社アナリスト)
現場のリアルな数字を知る者ほど、短期的なお祭り騒ぎと中長期の企業実力に冷静な境界線を引いています。
一般に知られていない盲点とネットの誤解|採掘実用化への3大障壁
ネット上の情報では「日本がレアアース大国になり、岡本硝子がその覇権を握る」という誇大化された言説が散見されますが、商業化には乗り越えるべき3つの構造的障壁が存在します。
- 揚泥コストと採算性:水深6,000メートルから含水率の高い泥を大量に引き上げ、船上で脱水処理するコストは膨大です。陸上鉱山での採掘コストと競合できるレベルまで引き下げるには、技術的ブレイクスルーが必須となります。
- 製錬・分離インフラの欠如:泥を引き上げたとしても、日本国内にはレアアースを元素ごとに高純度分離・製錬する大規模な商業プラントが現状ほぼ存在しません。中国への依存を断つには、採掘だけでなく下流工程のサプライチェーン構築に数千億円単位の投資が必要です。
- 環境アセスメントの国際基準:深海底の生態系破壊に対する国際海底機構(ISA)の環境規制は厳格化の一途をたどっています。商業規模での連続採掘に対する国際社会の合意形成には時間を要します。
【プロの結論】岡本硝子株を狙うべき人・見送るべき人の判断基準
以上の構造的要因を踏まえ、投資判断における適性を以下のように整理します。
- 狙うべき投資家:
- 日々の板読みと値動き(モメンタム)を重視し、材料出現直後の急騰局面で即座に利確できる短期デイトレーダー。
- 急激な株価下落(ストップ安リスク)に対するロスカットルールを機械的に執行できるスイングトレーダー。
- 見送るべき投資家:
- 安定した配当やPBR1倍割れからの手堅いバリュー投資を志向する長期資産形成層。
- 「レアアースで数年後に莫大な利益が出るはず」と信じ込み、業績のファンダメンタルズを確認せず塩漬けにしてしまう初心者。
岡本硝子の将来性と事業構造改革|光学硝子メーカーとしての再起シナリオ
海洋開発の思惑を一旦脇に置いた場合、岡本硝子 将来性の本体はどこにあるのでしょうか。同社が長期的に企業価値を高められるかどうかは、本業のポートフォリオ転換にかかっています。
同社は過去、液晶プロジェクター用フライアイレンズなどの市場縮小により、厳しい業績低迷と構造改革を余儀なくされてきました。現在は、高い耐熱性と光線透過率を誇るガラス素材の強みを活かし、自動車のADAS(先進運転支援システム)向け車載センサー用カバーガラスや、半導体製造装置向けの特殊ガラス管、医療機器用光学部品など、高付加価値分野へのシフトを加速させています。
耐圧ガラス球で培われた超極限環境に耐えうるガラス成形技術は、宇宙航空分野や次世代エネルギー設備など、他のフロンティア産業への応用可能性を秘めています。岡本硝子 レアアース 最新動向を追う際も、単なる資源テーマとしてではなく、同社が培ってきた「過酷環境向け特殊ガラス加工」というコアコンピタンスが、次世代産業でいかにマネタイズされるかという視点を持つことが本質的な評価につながります。
【岡本硝子とレアアース】に関するよくある質問(FAQ)
Q1:岡本硝子はレアアースを直接採掘・精錬して販売しているのですか?
A1:いいえ、同社は資源会社ではなく特殊ガラスメーカーです。レアアースの採掘や販売そのものは行っておらず、南鳥島沖などの深海資源探査に用いられる「耐圧ガラス球」や観測機器用パーツをJAMSTEC等に供給している立ち位置です。
Q2:南鳥島のレアアース泥が商業化された場合、同社の業績はどの程度伸びますか?
A2:観測ステーションや深海モニタリング用の耐圧ガラス球の追加需要は見込まれますが、同社の主力事業はあくまでプロジェクターや車載向けの光学部品です。海洋関連が全社売上の大半を占める事業規模になる可能性は低く、業績全体への波及効果は限定的と見られています。
Q3:なぜレアアースの報道が出るたびに岡本硝子の株価が急騰するのですか?
A3:時価総額が小さく発行済株式数が少ないため、少額の買い注文でも株価が跳ね上がりやすい特性があります。そこに「深海探査の独自技術を持つ国産オンリーワン企業」という強力なテーマ性が結びつき、短期資金による思惑買いが集中することが主な要因です。
まとめ:深海ロマンと冷静な投資判断の境界線
岡本硝子が誇る耐圧ガラス球の技術は、技術立国・日本が排他的経済水域の深海フロンティアを切り拓く上で、間違いなく誇るべき結晶です。深海6,000メートルの高圧に屈しないガラス球を作り出せる同社の匠の技は、国策研究機関からも絶大な信頼を獲得しています。
しかし、「国家としての技術的快挙」と「株式市場における個別企業の収益性」は別問題として切り分けなければなりません。南鳥島のレアアース泥という壮大なロマンに目を奪われ、足元の財務諸表や主力事業の収益力を見失うことは、投資において致命的なリスクを招きます。
レアアースの話題で市場が沸騰する時こそ、一歩引いた視点で同社の本業の進捗と業績予想を注視する姿勢が、賢明な投資家には求められています。 (出典: 岡本 硝子 レアアース(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。