パート扶養内の年末調整書き方完全ガイド!年収の壁と損しない申告手順
年末が近づくとパート先から手渡される年末調整の書類。記入欄の細かさや「所得」と「収入」の違いに戸惑い、毎年手が止まってしまう方も少なくありません。特に配偶者の扶養内で働いている場合、「103万円・106万円・130万円の壁」のどれを意識すべきなのか、書類にどの見積額を書けばよいのか判断に迷う場面が頻発します。
国税庁や厚生労働省の最新指針をもとに、扶養内パートの方が絶対に損をせず、スムーズに書類を提出するための記入ルールを徹底整理しました。令和7年分年末調整の手続きや2026年最新税制改正の議論を踏まえ、基礎控除申告書や配偶者控除等申告書の具体的な書き方、掛け持ち時の注意点まで分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:パート収入が103万円以下なら本人の所得税は非課税。夫の扶養控除(配偶者控除・配偶者特別控除)は妻の年収最大201.6万円未満まで段階的に適用可能。
- 要点2:年末調整書類に書く「所得」は「年間収入(見込額) − 給与所得控除(最低55万円)」で算出した金額を正確に記載する。
- 要点3:2カ所以上で掛け持ちパートをしている場合は「主たる勤務先」で本提出を行い、もう一方の源泉徴収票を合算して確定申告を行う必要がある。
【2026年最新】103万・106万・130万の壁とパート扶養内年収上限の違い
パートで働く際に最も誤解が生じやすいのが「税金の壁」と「社会保険の壁」の混同です。手取り額を減らさないためには、自分が現在どの境界線を目指してシフトを組んでいるのかを正確に把握しておく必要があります。
税制上の扶養(所得税・住民税)と、社会保険上の扶養(健康保険・厚生年金)では、基準となる金額も算定ルールも全く異なります。まずは各年収基準が家計に与える影響を整理した比較表で全体像を確認しましょう。
| 年収の壁 | 詳細・数値データ | 一般的な基準・適用条件 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 100万円の壁 | 住民税(均等割・所得割)の発生 | 自治体により93万〜100万円で課税開始 | 数千円〜1万円前後の負担だが非課税世帯枠からは外れる |
| 103万円の壁 | 所得税の発生(給与所得控除55万+基礎控除48万) | 本人の所得税がゼロになる上限 | 超過しても本人の税金は数千円程度。夫の税金も150万円までは満額控除 |
| 106万円の壁 | 社会保険の加入義務(月収8.8万円以上) | 従業員数51人以上の企業・週20時間以上等 | 手取りが約15%減少。将来の年金受給額は手厚くなる |
| 130万円の壁 | すべての人の社会保険扶養からの除外 | 企業規模に関係なく扶養を外れ自身で国保・健保加入 | 最も手取りの落ち込みが大きいゾーン。年収150万〜160万以上稼がないと手取りが逆転 |
| 150万円の壁 | 配偶者特別控除の満額(38万円)適用上限 | 夫の年収が900万円以下の場合に満額適用 | 150万円を超えても201.6万円未満までは段階的に控除が継続する |
2026年最新税制改正の議論や社会保険の適用拡大が進む中、「103万円を超えたら世帯の手取りが一気に減る」という古い認識は明確な誤解です。妻の収入と夫の扶養控除(正しくは配偶者控除・配偶者特別控除)の関係では、妻の年収が150万円以下であれば夫側の税金負担は一切増えません。
基礎控除申告書記入例と給与所得控除・見積額の正しい計算式
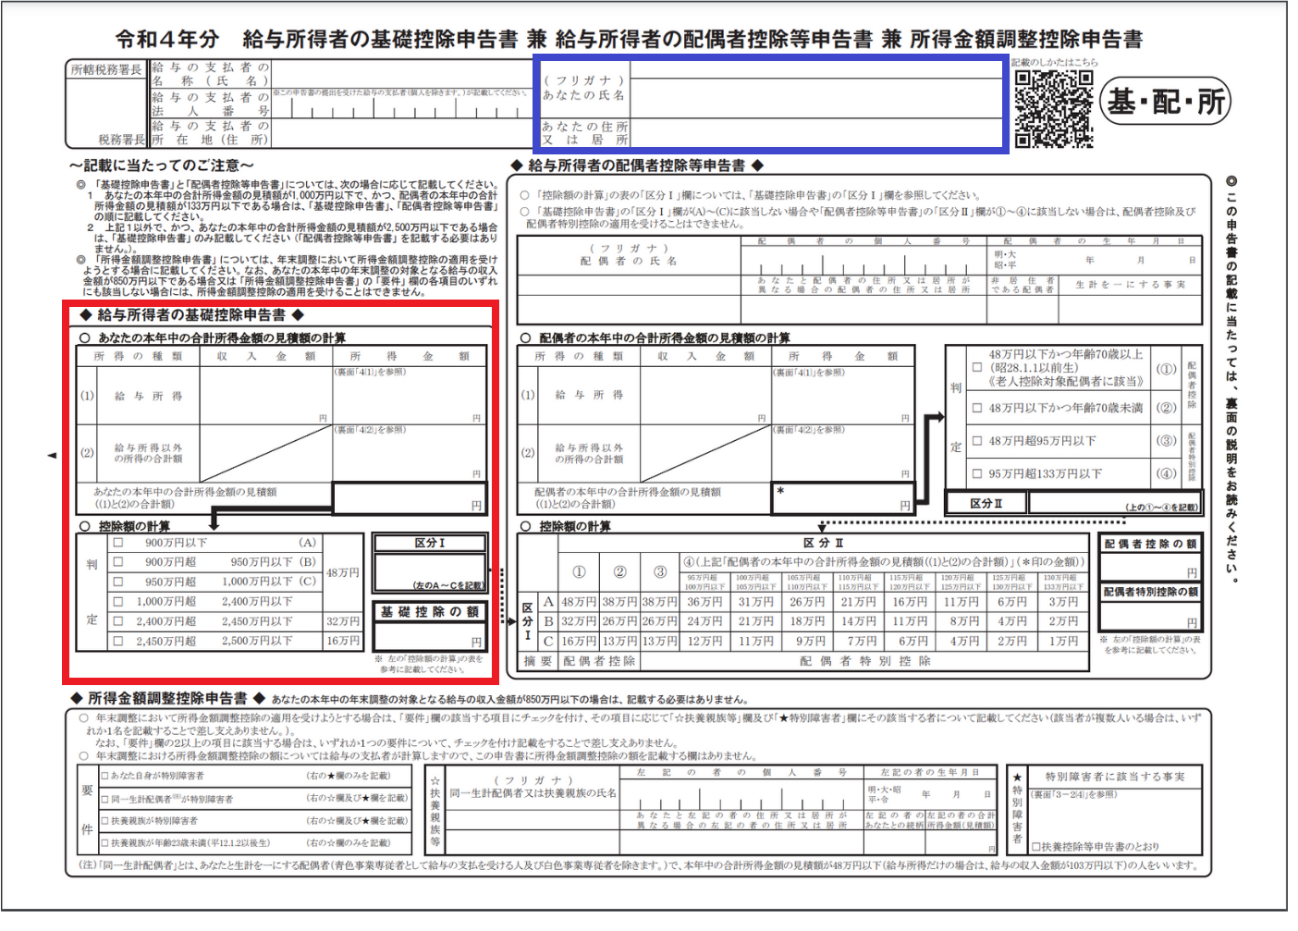
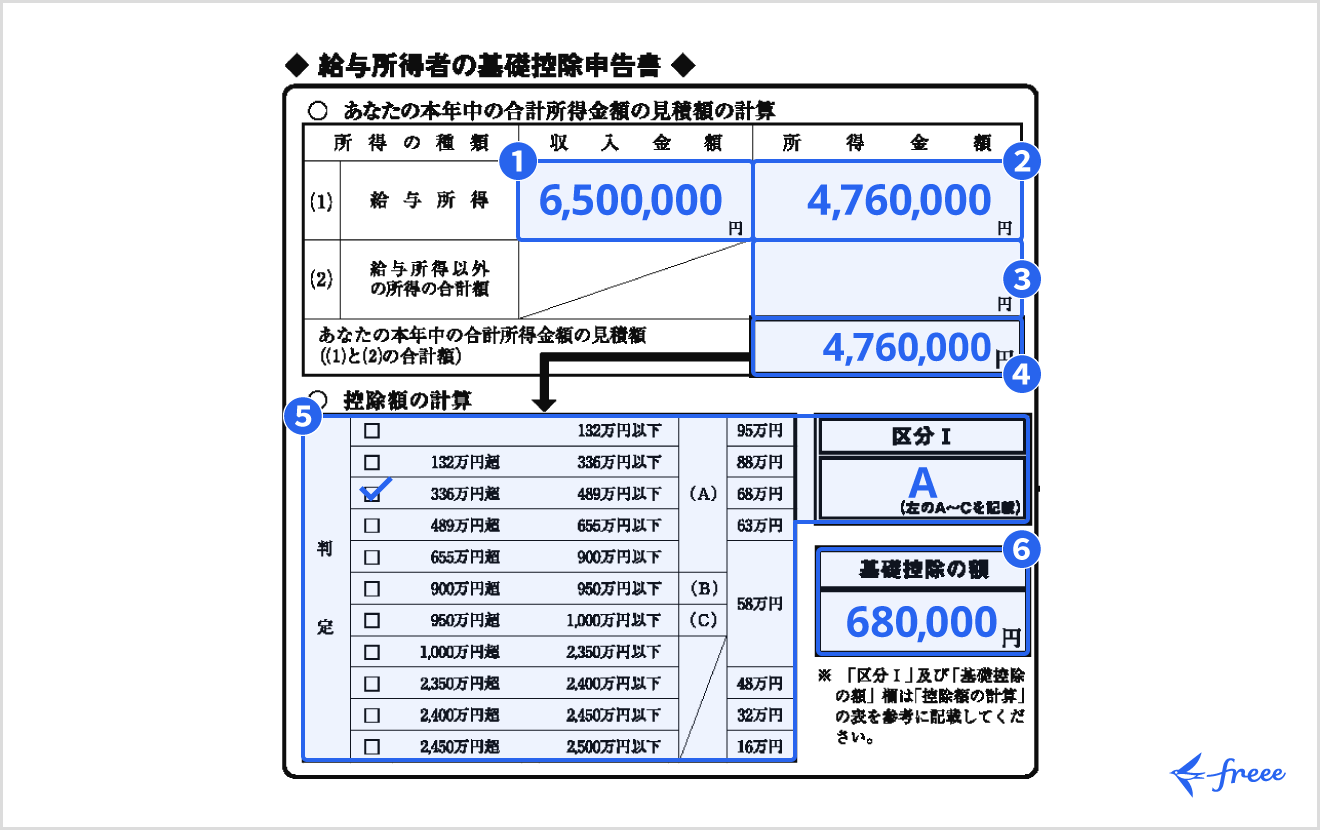
年末調整でパートタイマーが必ず提出する「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」(いわゆる基・配・所申告書)。多くの人がつまずくのが、「給与所得の収入金額」と「所得金額」の違いです。
年末調整書類に記入する金額は、1月1日から12月31日までの1年間の総支給額(交通費などの非課税分を除く見込み額)です。手取り振込額ではなく、総支給額を記入します。
【所得金額の計算手順】
給与所得控除額は最低55万円です。そのため、年間のパート収入に応じた所得金額は次の計算式で導き出します。
- 年間パート収入が80万円の場合:80万円 − 55万円 = 所得金額 25万円(基礎控除申告書に記入)
- 年間パート収入が103万円の場合:103万円 − 55万円 = 所得金額 48万円(所得税の基礎控除と同額で課税ゼロ)
- 年間パート収入が130万円の場合:130万円 − 55万円 = 所得金額 75万円
なお、「所得金額調整控除申告書」の欄は、年収が850万円を超える給与所得者で、23歳未満の扶養親族がいる場合や特別障害者である場合にのみ記入する項目です。年収850万円以下のパートタイマーは記入不要(空欄)で問題ありません。
配偶者控除等申告書書き方|妻のパート先と夫の年末調整の連動ルール
「夫の会社に提出する年末調整」と「自分のパート先に提出する年末調整」の役割分担を把握することが重要です。夫婦間でどちらがどの書類に何を書くのか、混乱を防ぐための実務ステップを解説します。
ステップ1:妻自身がパート先に提出する書類
妻自身の勤務先には「扶養控除等申告書書き方見本」に沿って本人情報を記載し、「基礎控除申告書」に本人の年間収入見積額と所得金額を記入して提出します。これにより、パート先での所得税計算が正しく確定します。
ステップ2:夫が本業の会社に提出する書類
夫の勤務先で配偶者控除や配偶者特別控除を受けるため、夫側の「配偶者控除等申告書」に妻の年収見込額を記入します。夫の合計所得金額(900万円以下、900万超950万円以下など)と妻の合計所得金額をクロス集計し、控除額を判定します。
妻の年収が103万円以下であれば「配偶者控除(控除額38万円)」、103万円超150万円以下であれば「配偶者特別控除(満額38万円)」が夫側の税金から控除されます。150万円を超えても201.6万円未満までは控除額が段階的に減額される仕組みとなっており、急激に負担が増えることはありません。
一般に知られていない盲点とネットの誤解|12月シフト調整と掛け持ちパート
SNSやネット掲示板などで「103万円を1円でも超えたら追徴課税で大損する」「掛け持ちパートは両方で年末調整を出せば良い」といった誤った言説が散見されます。実務上のトラブルを防ぐため、知っておくべき決定的な事実を検証します。
誤解1:103万円を少し超えただけで手取りが激減する?
事実:103万円を超えて発生する所得税は、超過した部分に対してのみ約5%(復興特別所得税を除く)が課税されます。例えば年収104万円になった場合、課税対象は1万円のみであり、所得税は年間わずか500円程度です。税金だけで手取りが逆転することはありません。
誤解2:パートを2カ所以上掛け持ちしている場合、両方で年末調整できる?
事実:年末調整の基本ルールとして、「扶養控除等(異動)申告書」は同時に1カ所の事業所にしか提出できません。主たる給与を受け取る事業所(甲欄)で年末調整を行い、サブのパート先(乙欄)では年末調整を行わず、年明けに自分で両方の源泉徴収票を合算して確定申告を行う必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手コミュニティや現場のパート従事者から寄せられるリアルな体験談を分析すると、年末調整時期特有のストレスやトラブル要因が浮かび上がってきます。
「11月のシフトが出た段階で年収102万8,000円の見込みになり、12月の残業代が入ると103万円をギリギリ超えてしまうため店長にシフトを削ってもらった」「扶養枠内で働いているつもりが、会社の繁忙期手当や交通費の課税対象分が含まれていて計算が狂った」という声は少なくありません。
特に非課税交通費(公共交通機関利用で月15万円まで)は年収計算から除外されますが、給与明細で「課税支給額」と「非課税通勤費」が明確に区別されているかを確認しておくことが不可欠です。源泉徴収票に記載される「支払金額」は非課税通勤手当を除いた総額となるため、自己計算の段階で交通費を含めないよう注意が必要です。

扶養から外れる手続きと注意点|社会保険と税金のダブルチェック
意図的にシフトを増やしたり昇給したりして年収基準(106万円または130万円)を超える場合、扶養から外れる手続きを迅速に行う必要があります。
配偶者の勤務先健康保険組合に対して「被扶養者異動届」を提出し、保険証を返却した上で、自身の勤務先の社会保険または市区町村の国民健康保険へ加入を切り替えます。この申告を怠り、後から扶養基準超過が発覚した場合、過去数カ月から1年分に遡って医療費の自己負担分や保険料の返還請求を受けるリスクがあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ライフステージや家庭のキャッシュフローに応じた最適な働き方の選択基準は以下の通りです。
- 扶養内(年収103万〜106万円未満)を維持すべき人:
配偶者の勤務先から手厚い「家族手当(配偶者手当)」が支給されており、その受給要件が「年収103万円以下」に設定されている世帯。手当が月2万〜3万円ある場合、それを失うデメリットが大きくなります。 - 扶養を外れて年収150万〜180万円以上を目指すべき人:
キャリア形成を重視し、厚生年金に加入して将来の老齢基礎年金・老齢厚生年金を上乗せしたい人。社会保険料の負担(年間約15万〜20万円)を上回るだけの勤務時間を確保できる環境にあれば、世帯全体の可処分所得は確実に向上します。
【年末調整 パート扶養内の書き方】に関するよくある質問(FAQ)
Q1:12月の給料が未確定の場合、年末調整の年収見込額はどう書けばよいですか?
A1:1月から11月までの確定給与(総支給額)に、12月に支給される予定の概算見込額を足した合計額を記入します。多少の誤差(数千円〜数万円程度)であれば、勤務先側で12月の最終給与確定時に自動で年税額が再計算・精算されるため問題ありません。
Q2:年の途中でパート先を変えた場合、前の職場の給与はどう書きますか?
A2:前職の「給与所得の源泉徴収票」の原本を現在のパート先に提出し、合算して年末調整を行ってもらいます。前職の源泉徴収票が年末調整に間に合わない場合は、現在のパート先で単独の年末調整を受けた後、年明け2月16日〜3月15日の間に自分で確定申告を行います。
Q3:パート収入が年間90万円程度の場合でも、基礎控除申告書は提出が必要ですか?
A3:原則として提出が必要です。提出がない場合、法律上の基礎控除(最大48万円)が適用されず、毎月の給料から源泉徴収された所得税が正しく還付されない可能性があります。収入額が少なく非課税であっても書類は必ず提出してください。
まとめ:正確な書類作成と長期的な働き方の見極め
パート扶養内における年末調整の書き方は、「給与収入」から「給与所得控除(55万円)」を引いた「所得金額」を正しく把握することが最大のポイントです。基礎控除申告書や配偶者控除等申告書のルールを正しく理解していれば、過剰に手取りが減ることを恐れる必要はありません。
制度改定の流れを見据えつつ、家族手当の有無や社会保険加入のメリットを比較検討し、納得のいくシフト設計と正確な書類提出を行いましょう。 (出典: 年末 調整 パート 扶養 内 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。