トヨタが法人税を払っていない噂は本当?5年ゼロの真相と税制のカラクリ
日本を代表する世界的メガ企業であり、日本経済の屋台骨とも称されるトヨタ自動車。「巨額の利益を上げているにもかかわらず、日本国内で法人税をほとんど払っていないのではないか」という疑惑や批判は、SNSや動画プラットフォームを中心に定期的に燃え上がります。
「大企業の税逃れ」「庶民には増税なのにトヨタは優遇されている」といった怒りの声はなぜ生まれ、どこまでが事実なのでしょうか。過去に5年間実質ゼロとなった歴史的背景、外国税額控除や輸出戻し税をめぐる誤解、そして2026年現在の実際の納税状況に至るまで、税制の構造的なカラクリと財務データを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「トヨタが法人税を5年間払っていなかった」のは2008年度〜2012年度のリーマン・ショック期における単体決算の巨額赤字と繰越欠損金が法的な直接原因。
- 要点2:「外国税額控除」や「受取配当等の益金不算入」は二重課税を防ぐ国際標準ルールであり、違法な脱税や抜け道ではない。
- 要点3:現在は国内有数の超高額納税企業であり、連結・単体ともに巨額の法人税を納付している。
噂の真偽を徹底検証|「トヨタは法人税ゼロ」と言われる背景
インターネット上で「トヨタ 法人税 払っていない」と検索すると、陰謀論めいた言説や大企業批判が数多くヒットします。しかし、結論から言えば「過去に一定期間、国内の法人税(国税)を納めていなかった時期があった」ことは紛れもない事実です。
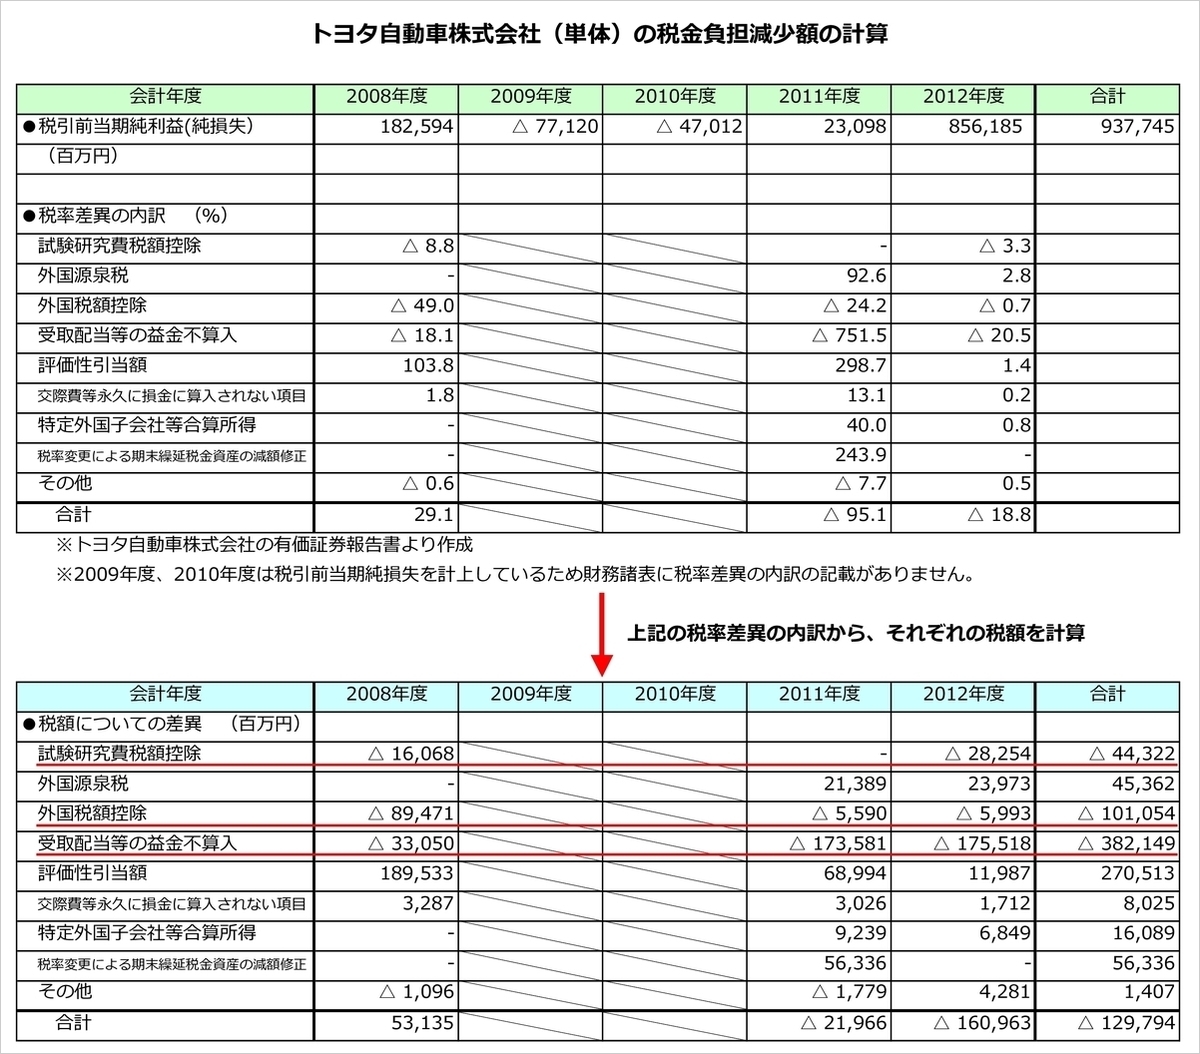
具体的には、2008年秋のリーマン・ショックに端を発した世界同時不況から、2011年の東日本大震災、超円高(1ドル=70円台)が重なった2008年度(2009年3月期)から2012年度(2013年3月期)までの5事業年度にかけて、トヨタ自動車(単体)の法人税納付額は実質的にゼロでした。
2014年5月の決算記者会見の場において、当時の豊田章男社長(現会長)自らが「リーマン・ショック以降の5年間、日本で法人税を納めていなかった。企業として恥ずかしい思いを持ち続けていた」と心情を吐露したことで、この事実は世間に広く知れ渡ることとなりました。当時の現場取材記者たちも、トップ自らが納税ゼロの屈辱を噛みしめ、日本への恩返しを誓ったその強い語気と表情を印象深く報じています。
【カラクリ解説】なぜ過去5年間にわたり法人税がゼロになったのか?
世界的な自動車メーカーであるトヨタが、なぜ5年間も法人税を納めずに済んだのか。そこには税法上の極めて合理的かつ合法的な3つの仕組みが存在します。
1. 連結決算と単体決算の乖離(国内工場の巨額赤字)
私たちがニュースで目にする「営業利益数兆円」という数字は、世界中の子会社を合算した連結決算の数字です。しかし、日本の法人税は原則として「日本法人単体(トヨタ自動車株式会社)」の所得(課税所得)に対して課税されます。
当時の超円高環境下において、輸出比率の高い国内マザー工場群は壊滅的な採算悪化に陥り、単体決算では数千億円規模の営業赤字を計上していました。赤字企業に所得税が課されないのは、個人でも中小企業でも共通の税務原則です。
2. 繰越欠損金制度の適用
日本の税法には、過去に発生した大赤字(欠損金)を将来の黒字と相殺できる「繰越欠損金制度」が定められています。リーマン・ショック直後に発生した約4,000億円を超える巨額の単体赤字は、その後の回復期における利益を数年間にわたって相殺し尽くすほどの規模であったため、黒字転換後もしばらく課税所得が発生しませんでした。
3. 受取配当等の益金不算入と外国税額控除
トヨタは海外子会社から毎年多額の配当を受け取っています。しかし、その利益には現地国(アメリカや欧州など)ですでに現地法人税が課されています。もし日本国内でも満額課税してしまうと同一の所得に対する「二重課税」となってしまうため、国際課税ルールに基づき、配当の一部を日本の課税所得から除外(受取配当等の益金不算入)し、現地で支払った税額を日本の税額から差し引く(外国税額控除)処理が行われます。
ネットの誤解を是正|脱税疑惑・輸出戻し税の真実
ネット掲示板やSNSでは、「輸出戻し税で儲けている」「合法を装った脱税だ」といった批判が散見されますが、これらには明らかな制度的誤解が含まれています。
| 制度・概念 | 誤解されがちなイメージ | 税制上の実際の仕組み | メディアの分析・評価 |
|---|---|---|---|
| 脱税との違い | 裏技や抜け穴を使った不正行為 | 税法に明記された要件を満たした適法な申告 | 国税庁の厳格な税務調査を経ており違法性は皆無 |
| 輸出戻し税 | 国から大企業に支給される不当な補助金 | 国内仕入れ時に仮払いした消費税の精算還付 | 消費地課税主義に基づく世界的標準。儲けではない |
| 外国税額控除 | 海外移転による日本への納税拒否 | 現地国で納付済みの税金を二重課税防止のため控除 | グローバル企業が世界で競争するための必須制度 |
| 地方税の支払い | 税金を1円も払っていなかった | 法人住民税の均等割や固定資産税は継続納付 | 愛知県や豊田市等の自治体財政は支え続けていた |

【実態検証】トヨタの納税額の現状と日本経済への貢献度
では、2020年代半ばから2026年現在にかけてのトヨタの納税状況はどうなっているのでしょうか。決算短信や有価証券報告書を開示ベースで追うと、過去の「納税ゼロ」のイメージとは完全に正反対の姿が浮かび上がります。
サプライチェーンの混乱や原材料高を乗り越え、ハイブリッド車(HEV)の世界的人気や円安基調を追い風に、トヨタグループの営業利益は5兆円規模へと拡大しました。これに伴い、連結ベースの法人所得税等は年間1兆円を優に超える規模に達しています。
日本国内の単体決算においても、数百万人規模の雇用維持、国内300万台生産体制の死守、巨額の国内設備投資を継続した上で、国内トップクラスの法人税を納付しています。国税庁が発表する法人税収全体の数パーセントを1社で占める計算となり、現在においては「日本で最も多くの法人税を納めている企業の筆頭」として財政を牽引しています。
【プロの結論】感情的な大企業批判を超えて構造を理解する重要性
経済社会学やメディア論の観点から見ると、「儲かっている大企業が税金を払っていない」という言説は、庶民感情として非常に受け入れられやすく、SNSで拡散されやすい構造を持っています。実質賃金の伸び悩みや社会保険料の負担増に直面する国民にとって、大企業が優遇されているように見える構図は格好のフラストレーションの捌け口となるためです。
しかし、感情論で税制の本質を見誤ると、経済の正確な実態が見えなくなります。
- 冷静に構造を理解できる人:「利益=課税所得ではない」「二重課税排除の国際ルール」「国内雇用維持と巨額投資のコスト」を俯瞰し、制度の意図を把握できる。
- 感情的な言説に流されやすい人:「法人税ゼロ」という断片的な見出しや過去の特定期間の事実だけを切り取り、現在の納税実態や国際課税の原則を無視して陰謀論に陥る。
企業が赤字の際に無理な納税を強要されれば、倒産や人員削減を余儀なくされ、結果として雇用の喪失という形でより深刻な打撃が国民に跳ね返ってきます。税制は単なる富の徴収装置ではなく、産業の国際競争力と雇用の安定を守るためのバランス装置として設計されているのです。

【トヨタ 法人 税 払っ て ない】に関するよくある質問(FAQ)
Q1:トヨタは今でも法人税を払っていないのですか?
A1:いいえ、現在トヨタは年間数千億円から1兆円超規模の法人所得税等を納めており、日本トップクラスの納税企業です。法人税がゼロだったのは、リーマン・ショック期の2008年度から2012年度までの5年間に限られます。
Q2:輸出戻し税はトヨタへの特別な優遇措置なのですか?
A2:優遇措置ではありません。消費税は「国内で消費されるモノやサービス」にかかる税金であるため、海外で消費される輸出品には日本の消費税が課されません。仕入れ時に前払いした消費税が税務署から精算(還付)されているだけであり、利益が出ているわけではありません。
Q3:なぜ世界で何兆円も稼いでいるのに日本の法人税が免除される仕組みがあるのですか?
A3:海外で稼いだ利益は、すでにアメリカや欧州などの現地国で法人税が徴収されています。これに日本国内でも課税すると「二重課税」となり国際法規・租税条約に反するため、外国税額控除や益金不算入によって税負担の重複が調整されています。
まとめ:事実に基づいた税制理解と今後の視点
「トヨタが法人税を払っていない」という言説は、過去の歴史的事実の一部が文脈を切り離されて独り歩きしたものです。その背景には、リーマン・ショック時の単体巨額赤字、税法上の繰越欠損金、そして二重課税を防ぐ国際標準の課税ルールが存在していました。
現在では巨額の納税を通じて日本財政を支える最大の存在となっています。ネット上のセンセーショナルな言説に惑わされず、単体と連結の違い、消費税の還付構造、国際税務の仕組みといった本質を正しく理解することが極めて重要です。 (出典: トヨタ 法人 税 払っ て ない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。