住職の年収1000万は本当か?坊主丸儲けの嘘と寺院格差の残酷な現実
「坊主丸儲け」「高級外車に乗って優雅に暮らしている」――世間では長年、お寺の住職に対して裕福なイメージが付きまとってきました。ネット上でも「住職になれば年収1000万円は手堅い」といった言説がまことしやかに語られ、非課税特権を享受しているかのような批判の目が向けられることも珍しくありません。
しかし、全国約7万6000カ寺の寺院社会をつぶさに取材すると、見えてくるのは華やかな富裕層の姿とはかけ離れた、冷徹な二極化の現実です。一部の巨大観光寺院や都市部の大規模霊園を持つ寺院が潤う陰で、過疎化と信仰の希薄化に晒され、日々の生活すら成り立たない無給同然の住職たちが全国に溢れています。巷に流布する「年収1000万円」の噂の裏側に潜む実態、税制の誤解、そして寺院格差の深淵を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収1000万円超えを達成している住職は全体の数%程度に過ぎず、大半はごく一部の都市型寺院や名刹に集中している。
- 要点2:宗教法人自体は非課税でも住職個人の役員報酬には所得税や住民税が課されており、「坊主丸儲け」は完全な誤解である。
- 要点3:地方寺院を中心に兼業住職の割合が急増しており、2026年現在は檀家離れと墓じまいによる寺院消滅危機が現実化している。
【真相究明】「住職の年収1000万円」説は本当か?「坊主丸儲け」の虚構とリアル
結論から言えば、住職で年収1000万円を超えている層は実在するものの、それは仏教界全体の「上位数パーセント」の例外に過ぎません。世間一般が抱く「お経をあげるだけで大金が手に入る」というイメージは、昭和から平成初期の高度経済成長期に形成された都市伝説の残滓といえます。
報道各社の取材データや宗派ごとの実態調査を突き合わせると、多くの寺院において「坊主丸儲けの真相」は完全に崩壊しています。かつて地方の地主層と結びつき、手厚い布施に支えられていた構造は過去のものとなりました。現在、高収入を維持できているのは、東京や大阪の一等地に広大な墓地を保有している寺院や、年間数十万人規模の参拝客を集める観光名刹、あるいは著名な学校法人や幼稚園などを傘下に持つ複合法人のトップに限られます。
現場の住職が記した自著や手記を紐解くと、「毎月の法要だけでは本堂の電気代と火災保険料すら払えず、個人の貯金を寺の修繕費に持ち出している」という切実な告白が日常茶飯事のように綴られています。外見上は立派な瓦屋根と白壁に囲まれていても、一歩内部に入れば冬場の暖房代を切り詰め、質素極まりない生活を送っている住職が多数派を占めるのが偽らざる実態です。
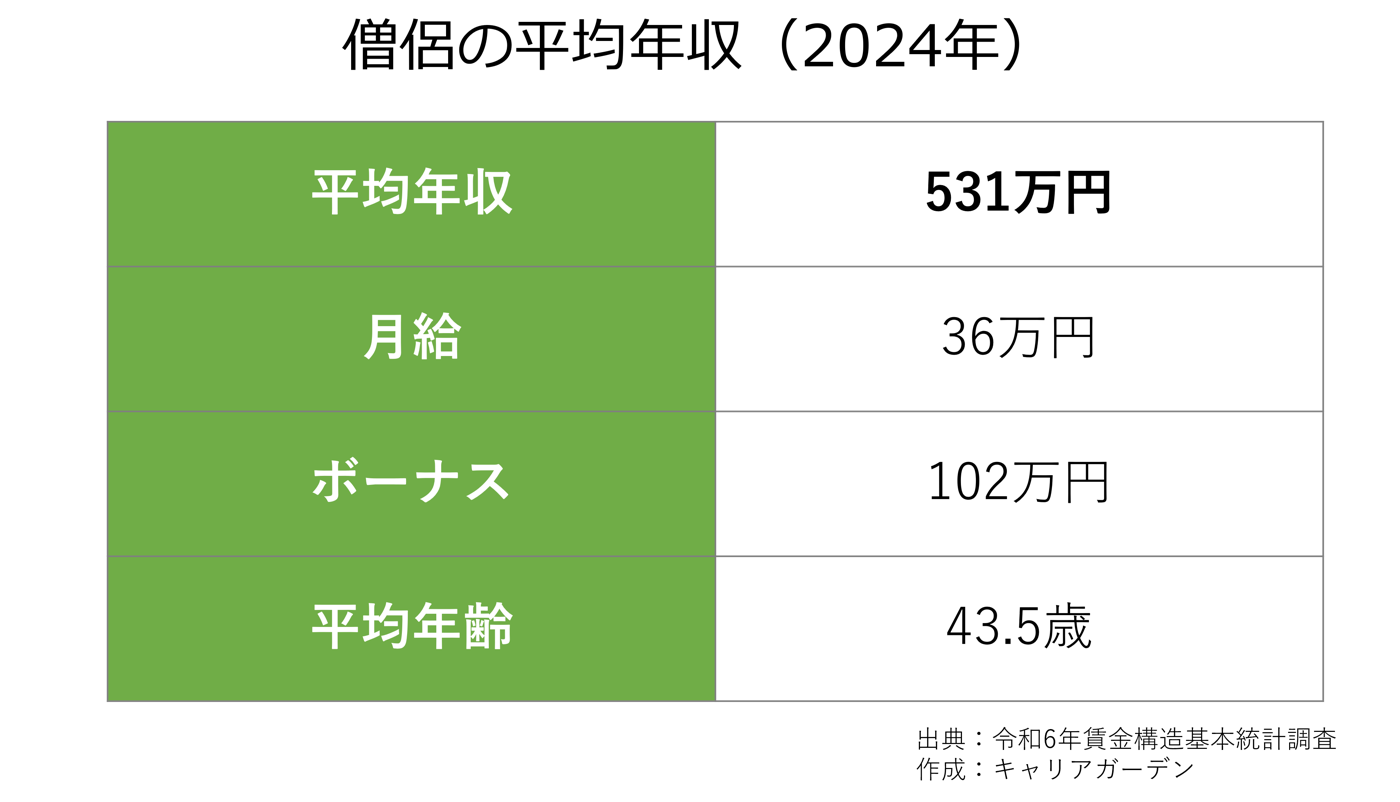
【データで見る内情】住職の平均年収と僧侶の手取り月収|寺院収入ランキングの実態
宗教法人は財務諸表の公開義務が限定的であるため、正確な所得実態は見えにくいとされてきました。しかし、主要宗派(浄土真宗本願寺派、曹洞宗、日蓮宗など)の宗勢調査報告書や文化庁の「宗教年鑑」などを精査すると、驚くべき格差構造が浮き彫りになります。
| 寺院規模・形態 | 住職の平均年収(額面) | 僧侶の手取り月収目安 | 経営の実態と特徴 |
|---|---|---|---|
| 上位・観光/都市型寺院 (檀家500軒以上) | 800万〜1500万円以上 | 約50万〜90万円 | 全体の3〜5%程度。納骨堂ビジネス、霊園管理料、観光拝観料で盤石な黒字基盤を構築。 |
| 中規模・地方中核寺院 (檀家200〜400軒) | 350万〜550万円 | 約22万〜35万円 | 専業で生活は成立するが、本堂改修や行事費用に追われ、生活費に回せる余裕は平均的会社員並み。 |
| 小規模・過疎地寺院 (檀家100軒未満) | 100万〜200万円未満 (寺からの給与ゼロも多数) | 約0万〜15万円以下 | 寺院会計は赤字。住職自身が外部で働かなければ生活破綻。年金や兼業収入で寺を支える。 |
数字が示す通り、住職の平均年収は全体中央値で見ればおよそ300万〜400万円程度に落ち着きます。寺院収入ランキングを作成すれば、トップ層に君臨する巨大寺院と、地方で消滅に瀕する末寺との間で「年収格差10倍以上」という残酷な断絶が存在しているのです。
お布施の税金仕組みと宗教法人の給与体系|「無税」の誤解を暴く
「住職は税金を払っていないから金持ちになる」という言説は、税法上の定義に対する根本的な誤認から生じています。
宗教法人が受け取る「お布施」「戒名料」「読経料」は、宗教行為に対する喜捨(寄付)とみなされるため、法人税法上は収益事業に該当せず、宗教法人としての法人税は非課税となります。また、本堂や境内地などの礼拝用施設に対しては固定資産税が免除されます。この側面だけを切り取って「無税の利権」と批判されるケースが後を絶ちません。
しかし、決定的に見落とされているのが宗教法人の給与体系です。寺院に入ったお布施は、すべて一度「宗教法人という器」の財産になります。住職がそのお金を個人の生活費として使うためには、法人から住職個人へ「役員報酬(給与)」として支払わなければなりません。
この役員報酬が支払われた瞬間、一般のサラリーマンと全く同じ基準で個人の所得税、住民税、社会保険料(国民健康保険・国民年金等)が課税されます。お布施をそのまま私用のサイフに入れて高級車を買うような行為は完全な脱税(使途秘匿金・給与認定)であり、国税局の税務調査が入れば重加算税を含めた追徴課税の対象になります。「住職個人の所得が無税」ということは法的にあり得ません。
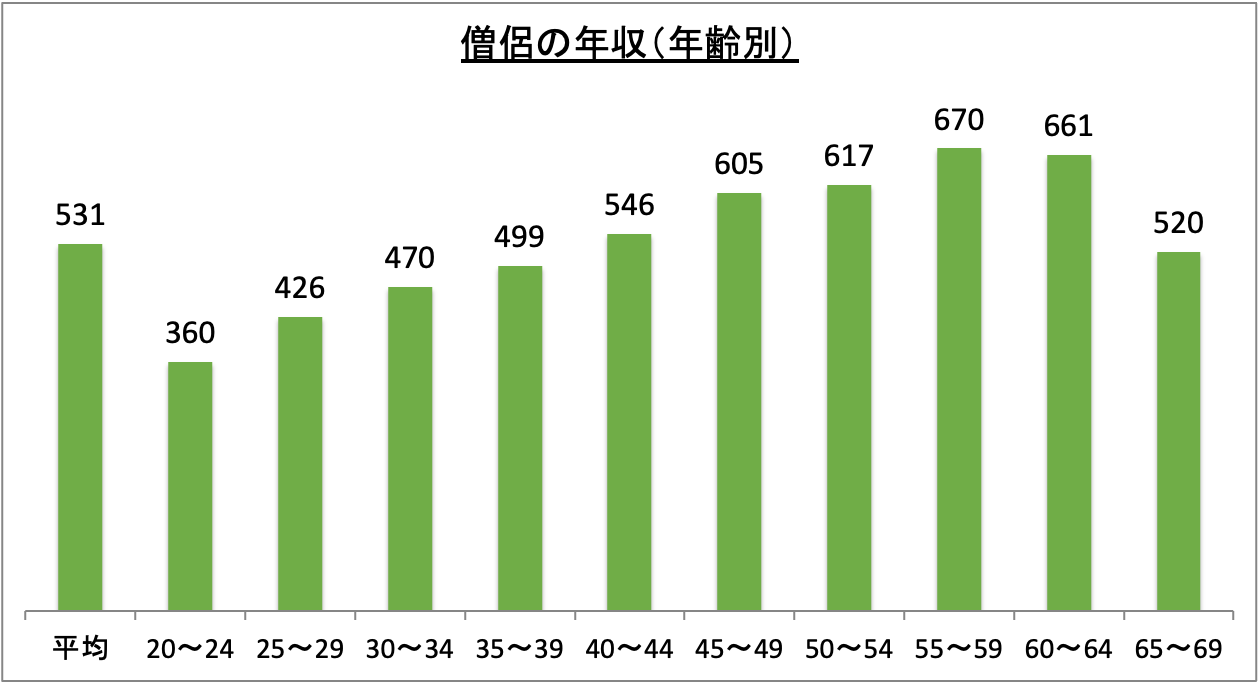
【現場検証】兼業住職の割合が示す過酷な寺院格差の実態と読経料の相場
現代の仏教界を支えているのは、僧侶一本で生きている人たちではなく、平日は一般社会で汗を流す「兼業僧侶」たちです。
宗派別の統計資料によれば、兼業住職の割合は全国で約40〜60%に達しており、過疎化が進む地域では7割を超えるところもあります。平日は地方公務員、教員、会社員、農業、福祉施設の職員としてフルタイムで働き、土日や早朝・夜間に袈裟を着て法要や通夜を執り行うという二重生活がスタンダードになっています。特番インタビューや現場取材で「本業の給与があるからこそ、寺の維持費を補填してなんとか寺院の看板を守れている」と語る住職の姿は、決して誇張ではありません。
寺院収入の屋台骨である葬儀・法要の読経料の相場と実態も、この数年で激変しました。
- 通夜・葬儀の読経料:かつては15万〜30万円が一般的だったが、ネット仲介サービスの台頭や家族葬の定着により、5万〜10万円前後まで下落するケースが頻発。
- 年回法要(一周忌・三回忌など):相場は3万〜5万円程度。しかし法要自体の実施率が低下。
- 月参り(毎月の檀家訪問):1回あたり3000円〜5000円。ガソリン代や移動時間を差し引けば、時給換算で最低賃金を下回ることも珍しくない。
読経料は単なる労働の対価ではなく宗教的布施であるとはいえ、収入源としてのボラティリティは極めて高く、これだけで年間1000万円を稼ぎ出すには、年間数百件以上の葬儀を一人でこなさなければ計算が合いません。
檀家離れの現在と墓地管理費の内訳|寺の跡継ぎ問題2026が招く消滅危機
寺院経営の土台を根底から揺るがしているのが、加速する「檀家離れの現在」です。少子高齢化、都市部への人口流出、そして「家」制度の意識希薄化に伴い、先祖代々の墓を撤去する「墓じまい」が社会現象化しています。
かつて寺院の安定財源だった「墓地管理費」の内訳を見ても、経営の厳しさは一目瞭然です。一般的な地方寺院における墓地管理料は年間5000円〜1万5000円程度。仮に檀家が100軒あっても、入ってくる管理費は年間わずか50万〜150万円に過ぎません。この中から、広大な墓地の草刈り費用、水道代、参道や外壁の修繕積立、ゴミ処理費用を捻出すれば、手元に残る金額は雀の涙です。
この財務悪化が直撃しているのが寺の跡継ぎ問題2026です。住職の子どもたちが「親の苦しい台所事情」を間近で見て育った結果、得度(僧侶になること)を拒否し、民間企業に就職して寺を継がない事例が急増しています。全国で後継者が不在のまま住職が亡くなり、近隣の寺院が兼務する「無住寺院(空き寺)」はすでに1万カ寺を超えていると推計されています。地方の寺院は、年収1000万円どころか、存続そのものが危ぶまれる瀬戸際に立たされているのです。
【専門家分析】宗教社会学から見る伝統仏教の岐路と「持続可能な寺院」の境界線
宗教社会学の視点から見ると、現在の寺院格差は「江戸時代の寺請制度に端を発するビジネスモデルの完全な制度疲労」と位置づけられます。かつて寺院は、戸籍管理を担う行政の下請け機関として独占的な信徒(檀家)基盤を国家から保障されていました。その特権構造の記憶が、戦後の高度成長期における葬儀バブルと結びつき、「坊主丸儲け」という強烈なステレオタイプを社会に定着させたのです。
しかし、血縁と地縁に依存した共同体が解体された現在、信者の自発的な信仰と寄付に頼らない寺院は急速に淘汰されています。これは、顧客との心理的エンゲージメントを失った組織が市場から退場していくプロセスそのものです。
【プロの結論】寺院を継ぐべき人・慎重になるべき人の判断基準
「実家の寺を継ぐべきか、それとも民間企業でキャリアを築くべきか」という岐路に立つ後継者、あるいは寺院再生に関わる関係者に向けて、経済的・心理的な観点から明確な判断基準を提示します。
▼寺の承継・専業化に向いている条件:
- 檀家数が300軒以上あり、かつ年間離檀率が2%以下に抑えられている:専業住職として適正な役員報酬を維持できる財務的最低ライン。
- 都心部へのアクセスが良く、納骨堂や永代供養墓への転換余地がある:「家」の墓から「個人」の供養ニーズへ柔軟に業態転換できる立地環境。
- 宗教者としての精神的ケアに加え、WEB発信やイベント企画など「開かれたコミュニティ」を創出できる:待ちの姿勢を捨て、自ら価値を創出できる起業家的マインドを持つ人物。
▼寺院専業化に極めて慎重になるべき(兼業を前提とすべき)条件:
- 檀家数が100軒未満で、過疎地域に位置している:寺の収入だけで生計を立てるのは物理的に不可能。最初から公務員や一般企業勤務との兼業モデルを設計すべき。
- 「伝統だから」「親の頼みだから」という受動的な理由だけで継承を考えている:赤字補填のために個人資産を擦り減らし、家庭崩壊や共依存的負担に陥るリスクが極めて高い。
- 多額の本堂修繕ローンや負債が宗教法人に残っている:個人の信用情報とは別とはいえ、実質的な返済責任を背負わされ、人生の選択肢を奪われる恐れがある。
【住職 年収 1000 万】に関するよくある質問(FAQ)
Q1:本当に年収1000万円以上稼いでいる住職は、どのようなビジネスモデルなのですか?
A1:大都市圏で数百〜数千区画の霊園・納骨堂を運営して安定した管理費・永代使用料を得ている寺院や、年間数万件の法要を執り行う大規模寺院、付属の幼稚園・保育園経営が成功している寺院のトップです。単にお経をあげる回数が多いのではなく、不動産管理や教育事業などの事業多角化が確立されていることが条件となります。
Q2:住職が乗っている高級外車はお寺の経費で買っているのですか?
A2:税務上、宗教法人の名義で車両を購入することは可能ですが、それが「宗教活動に真に必要な車両か」は税務署から極めて厳しくチェックされます。檀家回りや法要の移動用として妥当性を欠く超高級スポーツカーなどは、住職個人への「現物給与」と認定され、重い所得税が追徴課税されます。適法に高級車を所有している住職は、法人から正当に支払われた多額の役員報酬(課税後)から自費で購入しています。
Q3:檀家が減ってお寺を維持できなくなったら、どうなるのですか?
A3:まずは近隣の別の寺院の住職が兼務する「兼務寺」となり、法要時のみ僧侶が訪れる形になります。それでも維持費(建物の倒壊防止や固定資産管理)が払えなくなると、宗派に寺号を返上して解散手続きを取り、本尊を合祀した上で土地・建物を処分する「廃寺」となります。近年はこの解散手続き自体の費用が払えず、荒れ果てたまま放置される空き寺の増加が社会問題化しています。
まとめ:虚像に惑わされず寺院の未来を直視する判断基準
「住職の年収1000万円」「坊主丸儲け」という言葉は、ごく一部の成功例や過去の残影を肥大化させた幻想に過ぎません。その実態は、一般のサラリーマンと同等か、それ以上に不安定で過酷な収入構造と、重い社会的責任に挟まれた二極化の世界です。
寺院が持つ文化的価値や地域のセーフティネットとしての役割は依然として重要ですが、それを維持するための経済基盤は劇的に変化しています。表面的な「裕福そう」という先入観を捨て、客観的なデータと税制の仕組みを理解することが、これからの供養のあり方や地域社会の維持を考える上での第一歩となります。 (出典: 住職 年収 1000 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。