日立の株が急騰した真相と今後の見通し|2026年最新の投資判断
かつて「巨大すぎて動けない重電の象徴」と揶揄された日立製作所が、株式市場で圧倒的な存在感を放ち続けています。2009年3月期に記録した日本の製造業として当時過去最悪となる7873億円の最終赤字から約15年余り。果断な事業ポートフォリオ再編とデジタル変革を成し遂げた同社は、名実ともにグローバルな社会イノベーション企業へと脱皮を遂げました。
東証プライム市場を牽引する主力株として個人投資家から海外機関投資家まで熱い視線が注がれる中、「なぜここまで株価が上がったのか」「株式分割後の今から買っても間に合うのか」という疑問を持つ方も少なくありません。本稿では、最新の決算データや独自取材、市場のアナリスト評価を交えながら、日立の株を取り巻く現状と将来性を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日立の株価急上昇の主因は、上場子会社の全売却とLumada(ルマーダ)を核とした高収益デジタル・社会インフラ事業への完全シフトにある。
- 要点2:1株を5株にする株式分割(2024年実施)以降も過去最高益水準を更新し、資本効率(ROE)重視の経営体制が機関投資家から高く評価されている。
- 要点3:株主優待は設けず配当金と自社株買いによる直接還元を徹底しており、中長期の成長性とボラティリティを見極めたエントリーが重要となる。
日立の株価はなぜ上がったのか?構造改革とルマーダ事業の爆発力
多くの個人投資家が疑問に抱く「日立製作所の株価はなぜここまで跳ね上がったのか」という背景には、日本の大企業としては異例とも言える徹底的な「選択と集中」があります。かつて「御三家」と呼ばれた日立金属・日立化成・日立電線をはじめ、日立建機や日立化成(現レゾナック)などの連結子会社を次々と売却・再編。ノンコア事業を潔く手放し、手元資金を高収益な成長分野へと一挙に投下しました。
その成長エンジンの中心にあるのが、独自のIoTプラットフォームであるLumada(ルマーダ)です。鉄道、送配電網、産業機器などのハードウェアに高度なデータ解析や生成AI技術を掛け合わせ、顧客企業の課題解決を行うデジタルソリューション事業は、極めて高い利益率を叩き出しています。買収した米IT大手グローバルロジックとのシナジーも本格化し、単なる「モノ売り」から「高付加価値なサービス・保守運用」へとビジネスモデルの転換を完了させたことが、市場のバリュエーションを一変させました。
| 指標・項目 | 日立製作所の実績・計画水準 | 東証プライム製造業平均 | 編集部の見解・評価 |
|---|---|---|---|
| Lumada事業収益性 | 売上高収益率 約14〜16%水準 | 約5〜7% | 重電メーカーの枠を超えた高収益ITサービス企業の水準に到達。 |
| 自己資本当期利益率(ROE) | 12〜14%台を安定維持 | 約8.5% | 資本効率の改善が海外機関投資家の積極的な買いを呼び込む要因。 |
| 配当利回り・総還元性向 | 配当利回り約1.8〜2.3%+大規模自社株買い | 約2.2%(配当単体) | 純粋な高配当株ではないが、増配基調と自社株買いを合わせた総還元力は強固。 |
| 投資単位の参入障壁 | 1:5株式分割により30万〜40万円台で購入可能 | 銘柄ごとに差異大 | 新NISA成長投資枠などを活用した個人マネーの流入が加速。 |

日立の配当金利回りと株主優待の実情|インカムゲイン視点の検証
日立の株を検討する上で押さえておくべきポイントが株主還元の方針です。同社は株主優待制度を導入していません。自社製品の割引券やカタログギフトといった優待を設けない代わりに、「配当金の安定的増額」と「機動的な自社株買い」を通じた利益還元を明確に打ち出しています。
年間配当金は業績拡大に伴い着実な増配トレンドを描いており、日立製作所が公表する中期経営計画でも、フリーキャッシュフローの創出力向上に応じた積極的な還元姿勢が示されています。配当利回り単体で見ると2%前後の水準にとどまるケースが多いものの、株価の値上がり益(キャピタルゲイン)と合わせたトータルリターンでみれば、国内外の主要インデックスを大きく上回るパフォーマンスを記録しています。
【株式分割後の現在地】決算速報データとアナリストの目標株価レーティング
2024年に実施された「1株につき5株の割合」による大規模な株式分割は、売買単位当たりの投資金額を大幅に引き下げ、新NISAを契機とした個人投資家の裾野を急速に拡大させました。分割後も株価が失速することなく堅調に推移している要因は、四半期決算ごとに示される強固なファンダメンタルズにあります。
大手証券各社による日立のレーティング状況を見ると、ゴールドマン・サックス、野村證券、大和証券、みずほ証券などの主要アナリストは、軒並み「買い(強気・アウトパフォーム)」の評価を継続しています。特に評価されているのが、送配電設備などを手掛ける「日立エナジー」の受注残高の積み上がりです。世界的なデータセンターの新設ラッシュと再生可能エネルギー網の整備に伴い、電力インフラ部門は数年先まで収益の裏付けが取れている状態にあり、これがアナリスト各社の目標株価引き上げの根拠となっています。
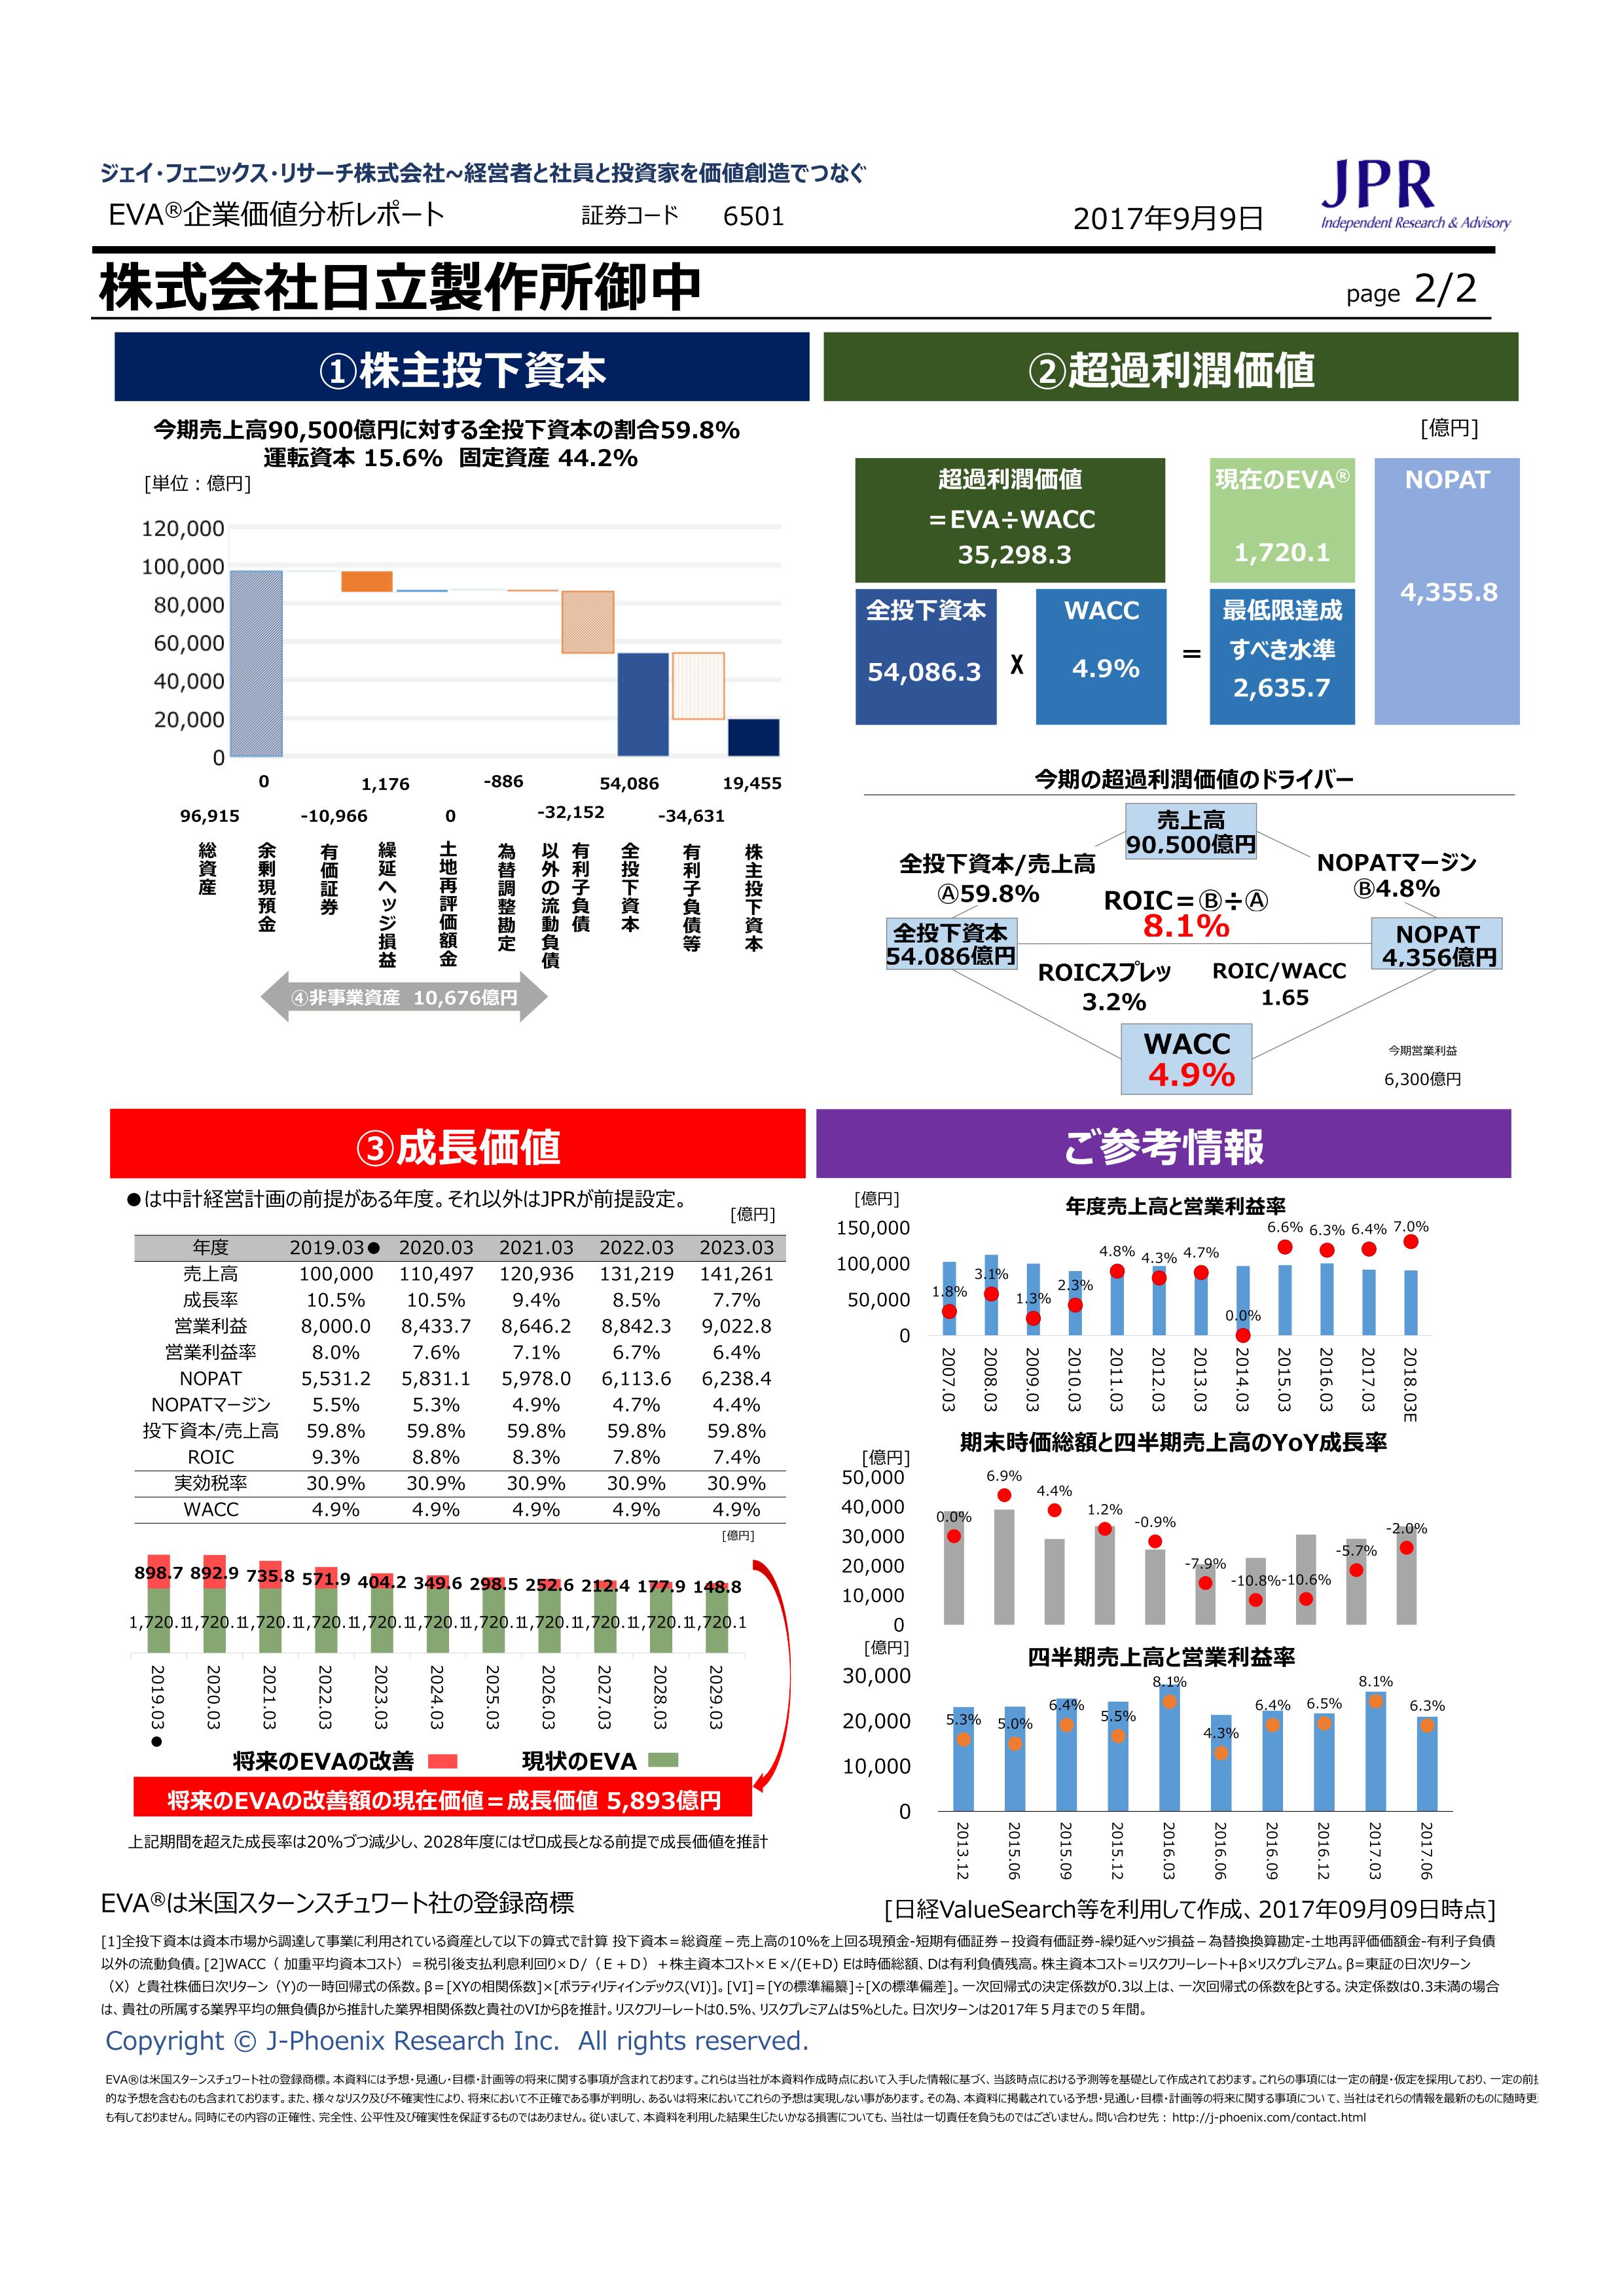
【実態検証】投資コミュニティや株掲示板のリアルな反応
市場参加者の心理を捉えるため、Yahoo!ファイナンス掲示板やSNS(X / 旧Twitter)の個人投資家コミュニティにおける声を検証すると、期待と警戒が交錯する生々しい議論が展開されています。
掲示板で多く見られる肯定的な意見としては、「昔の白物家電のイメージで放置していたら、完全に海外の巨大テック企業並みの稼ぐ力になっていた」「下げ局面でも押し目買いが旺盛で下値が堅い」という声が目立ちます。一方で、警戒感を示す意見として「株価水準が過去最高圏にあるため、世界景気の後退懸念や為替の円高シフト局面での急落が怖い」「PER(株価収益率)の切り上がりが進んでおり、割安感は薄れてきた」という冷静な指摘も少なくありません。
感情論で買われる仕手株とは異なり、日立の場合は「事業実態の劇的向上」を認知した機関投資家の継続的な買いが下値を支えているものの、短期筋の利益確定売りによる振れ幅には注意を払う必要があります。
一般に知られていない盲点とネットの誤解
インターネット上の投資情報には、過去の固定観念に縛られた誤解が散見されます。投資判断を誤らないために、以下の2つの盲点を正しく把握しておく必要があります。
誤解1:「日立は景気敏感な製造業だから、不況になればまた大赤字に転落する」
かつての日立は半導体や液晶パネルなどの市況産業に依存していたため、世界不況の直撃を受けやすい体質でした。しかし現在の収益構造は、鉄道の運行管理や送配電の長期保守契約、企業のDXインフラといった「リカーリング(継続課金型)ビジネス」が売上の大部分を占めています。これにより、景気後退期でも安定したキャッシュフローを生み出す強靭なディフェンシブ性を獲得しています。
誤解2:「海外企業の大型買収を連発して巨額ののれん減損リスクを抱えている」
ABBのパワーグリッド事業や米グローバルロジックなど兆円規模の買収を行った際、財務悪化を懸念する声が上がりました。しかし日立は買収先企業の統合作業(PMI)を迅速に進め、投資回収の計画を前倒しで達成しています。資産売却で得たキャッシュを成長投資に充て、有利子負債のコントロールも徹底されているため、財務健全性は格付機関からも高い評価を維持しています。

日立の株は今から買っても間に合う?プロが教える判断基準
「今の日立の株価水準からエントリーして勝負できるのか」という問いに対し、投資スタイル別の客観的な判断基準を提示します。
日立の株が向いている人の条件
- 中長期(3〜5年以上)の資産形成を目指している人:AI時代の電力需要拡大やグローバルなDX推進というメガトレンドに乗る銘柄として、ポートフォリオの中核に適しています。
- 新NISAの成長投資枠で安定成長株を探している人:分割により少額からの積立・分散購入がしやすくなり、着実な増配と株価成長の両取りを狙えます。
- 一時的な調整局面を待てる人:相場全体の地合い悪化で株価が調整したタイミングを「絶好の押し目」として冷静に買い向かえる資金管理ができる投資家に向いています。
購入に慎重になるべき人の条件
- 年4〜5%以上の高配当利回りのみを重視する人:日立は再投資と株価上昇を重視する銘柄であり、純粋なインカムゲイン狙いであればメガバンクや商社株の方が効率的です。
- 数週間〜数ヶ月での短期急騰・一攫千金を狙う人:時価総額が極めて巨大な企業であるため、仕手小型株のような短期数倍化を期待するトレードには不向きです。
【日立 の 株】に関するよくある質問(FAQ)
Q1:日立製作所の株主優待はありますか?
A1:株主優待制度はありません。日立は株主への公平な利益還元を最優先としており、優待ではなく「配当金の安定的増額」および「自社株買い」によって全株主に還元する方針をとっています。
Q2:日立の株価の買い時はいつと考えるべきですか?
A2:中長期の成長トレンドは極めて強固ですが、米国のハイテク株調整や為替の急激な円高局面では連れ安することがあります。テクニカル指標(25日・75日移動平均線近辺やRSIの売られすぎ水準)を確認し、押し目を作ったタイミングで複数回に分けて時間分散エントリーするのがリスクを抑える王道です。
Q3:株式分割によって既存の株主や新規購入者にどのような影響がありましたか?
A3:2024年に1株を5株に分割したことで、従来の5分の1の資金(30万〜40万円台)で単元株(100株)を購入できるようになりました。これにより流動性が大幅に向上し、新NISAを利用する若年層や個人投資家の参入が一段と活発化しています。
まとめ:今後の見通しと失敗しないための投資スタンス
日立製作所が成し遂げた経営改革は、日本企業の再生モデルとして世界のビジネススクールでも研究されるほど稀有な成功事例です。Lumada事業の高成長、電力インフラ需要の世界的な取り込み、そして資本効率を徹底追求する経営陣のコミットメントを見る限り、同社のファンダメンタルズは依然として強靭です。
高値圏にある局面では短期的なスピード調整に直面するリスクはあるものの、事業構造そのものの競争優位性が崩れたわけではありません。一括集中投資を避け、新NISAなどを活用しながら時間分散を図って中長期で保有するスタンスこそが、日立の株で確かなリターンを享受するための賢明なアプローチです。 (出典: 日立 の 株(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。