毎月の所得税はなぜ高い?月額計算と源泉徴収税額表のカラクリ
毎月の給料日に明細書を開き、「今月も予想以上に税金が引かれている」「残業代が増えたのに手取りがあまり増えていない」と釈然としない思いを抱くビジネスパーソンは少なくありません。物価高が家計を直撃する現在、給与から毎月天引きされる税金の仕組みを正確に理解することは、家計防衛における最重要課題といえます。
会社員が毎月支払っている所得税は、実は確定した税額ではなく、国の定めたルールに基づいて暫定的に計算された「概算前払い」です。本稿では、国税庁の源泉所得税税額表の構造から月々の算出ロジック、手取りを大きく左右する控除の仕組みまで、第一線の取材データと現場の実例をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の所得税は「社会保険料等控除後の給与等の金額」と扶養親族数をもとに源泉徴収税額表で一律に決定される。
- 要点2:給与から引かれすぎた所得税は年末調整で精算され、差額が還付金として戻ってくる安全な仕組みが敷かれている。
- 要点3:副業や2カ所以上からの給与がある場合、「乙欄」適用による重課税リスクを防ぐ申告手続きが手取り防衛の鍵となる。
【なぜ高い?】毎月の所得税が引かれすぎると感じる決定的な理由
給与明細を見て「所得税が引かれすぎではないか」と感じる背景には、日本の税制が採用している源泉徴収制度の構造的特質があります。毎月の給与から差し引かれる所得税は、1年間の確定申告を待たずに、毎月の給与額に応じて機械的に天引きされる「仮払い」の性格を持っています。
国税庁が発行する「給与所得の源泉徴収税額表」は、年間を通じて一定の収入があることを前提に設計されています。そのため、繁忙期の残業手当や各種インセンティブによって一時的に月給が跳ね上がると、税額表のより高い区分が適用され、税負担が急増したように感じられます。これが「所得税 引かれすぎ 理由」の最大の要因です。
もっとも、この段階で天引きされた金額はあくまで概算です。生命保険料控除や地震保険料控除、住宅ローン控除といった各種の個別控除は月々の源泉徴収には反映されず、12月の年末調整で差額が精算されて還付金として手元に戻る仕組みになっています。毎月の天引き額は「少し多めに預けておき、年末に正確に精算する」というバッファーを持たせた設計になっているのです。
月額の所得税計算はどう決まる?源泉徴収税額表の見方と3ステップ
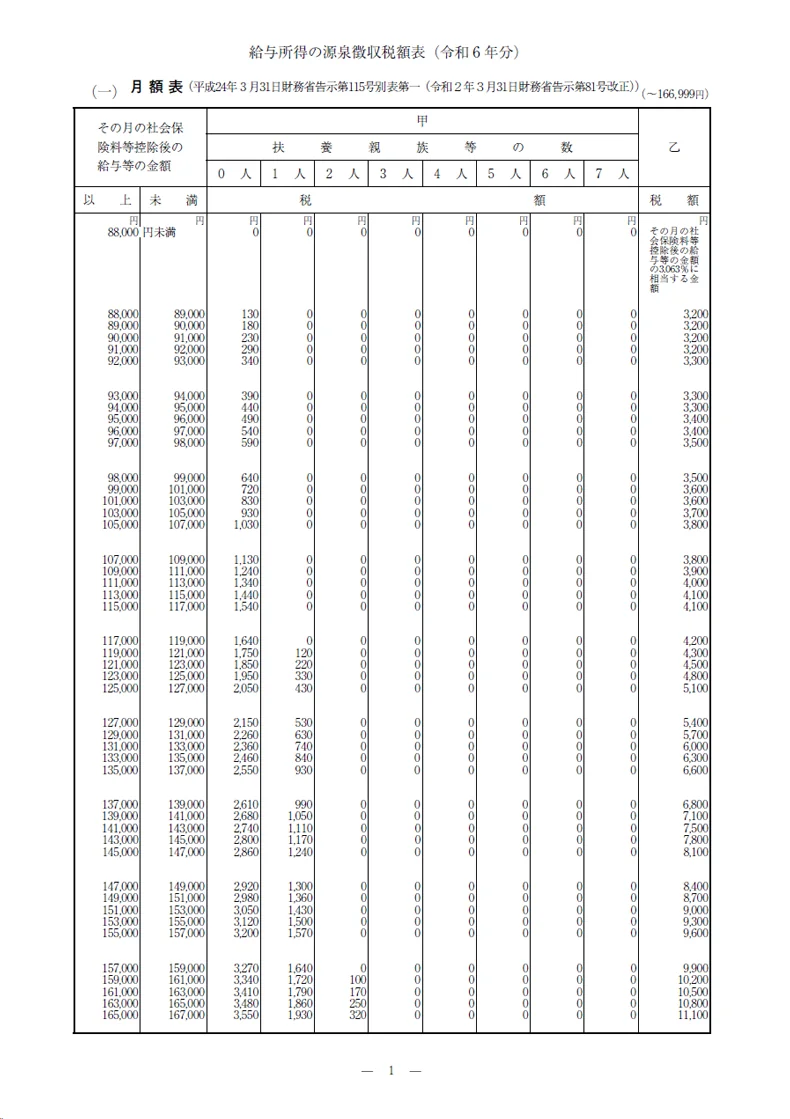
会社で行われる月額の所得税計算は、決して複雑な手計算を行っているわけではありません。労務・税務の現場では、国税庁 源泉所得税 税額表(月額表)に定められた明確な手順に沿って処理が進められます。その具体的な3ステップは以下の通りです。
ステップ1:額面給与から非課税手当を差し引く
基本給、役職手当、残業代などの総支給額から、規定限度額内の通勤手当など「非課税扱いとなる手当」を除外します。
ステップ2:社会保険料を控除して基準額を出す
健康保険料、厚生年金保険料、雇用保険料、介護保険料の合計額を差し引きます。この差し引き後の金額が、税額表を参照する際の基準となる「社会保険料等控除後の給与等の金額」です。
ステップ3:扶養親族等の数と提出区分で税額表を照合する
会社に「給与所得者の扶養控除等申告書」を提出している従業員は「甲欄」、提出していない従業員や2カ所以上から給与を受け取っている場合の従たる給与は「乙欄」を参照します。さらに、申告書に基づく「給与所得 扶養親族等の数」が交差するマトリクスから、該当する月額所得税額を機械的に導き出します。
月額表の「甲欄」「乙欄」の違いと手取り早見表【2026年最新シミュレーション】
源泉徴収税額表において最も注意すべきは「月額表 甲欄 乙欄 違い」です。主たる勤務先に申告書を出していれば「甲欄」が適用され、基礎控除や給与所得控除を織り込んだ標準的な税額になります。一方、申告書未提出の場合や副業先では「乙欄」が適用され、極めて高い税率(約3倍〜5倍以上)で源泉徴収が行われます。
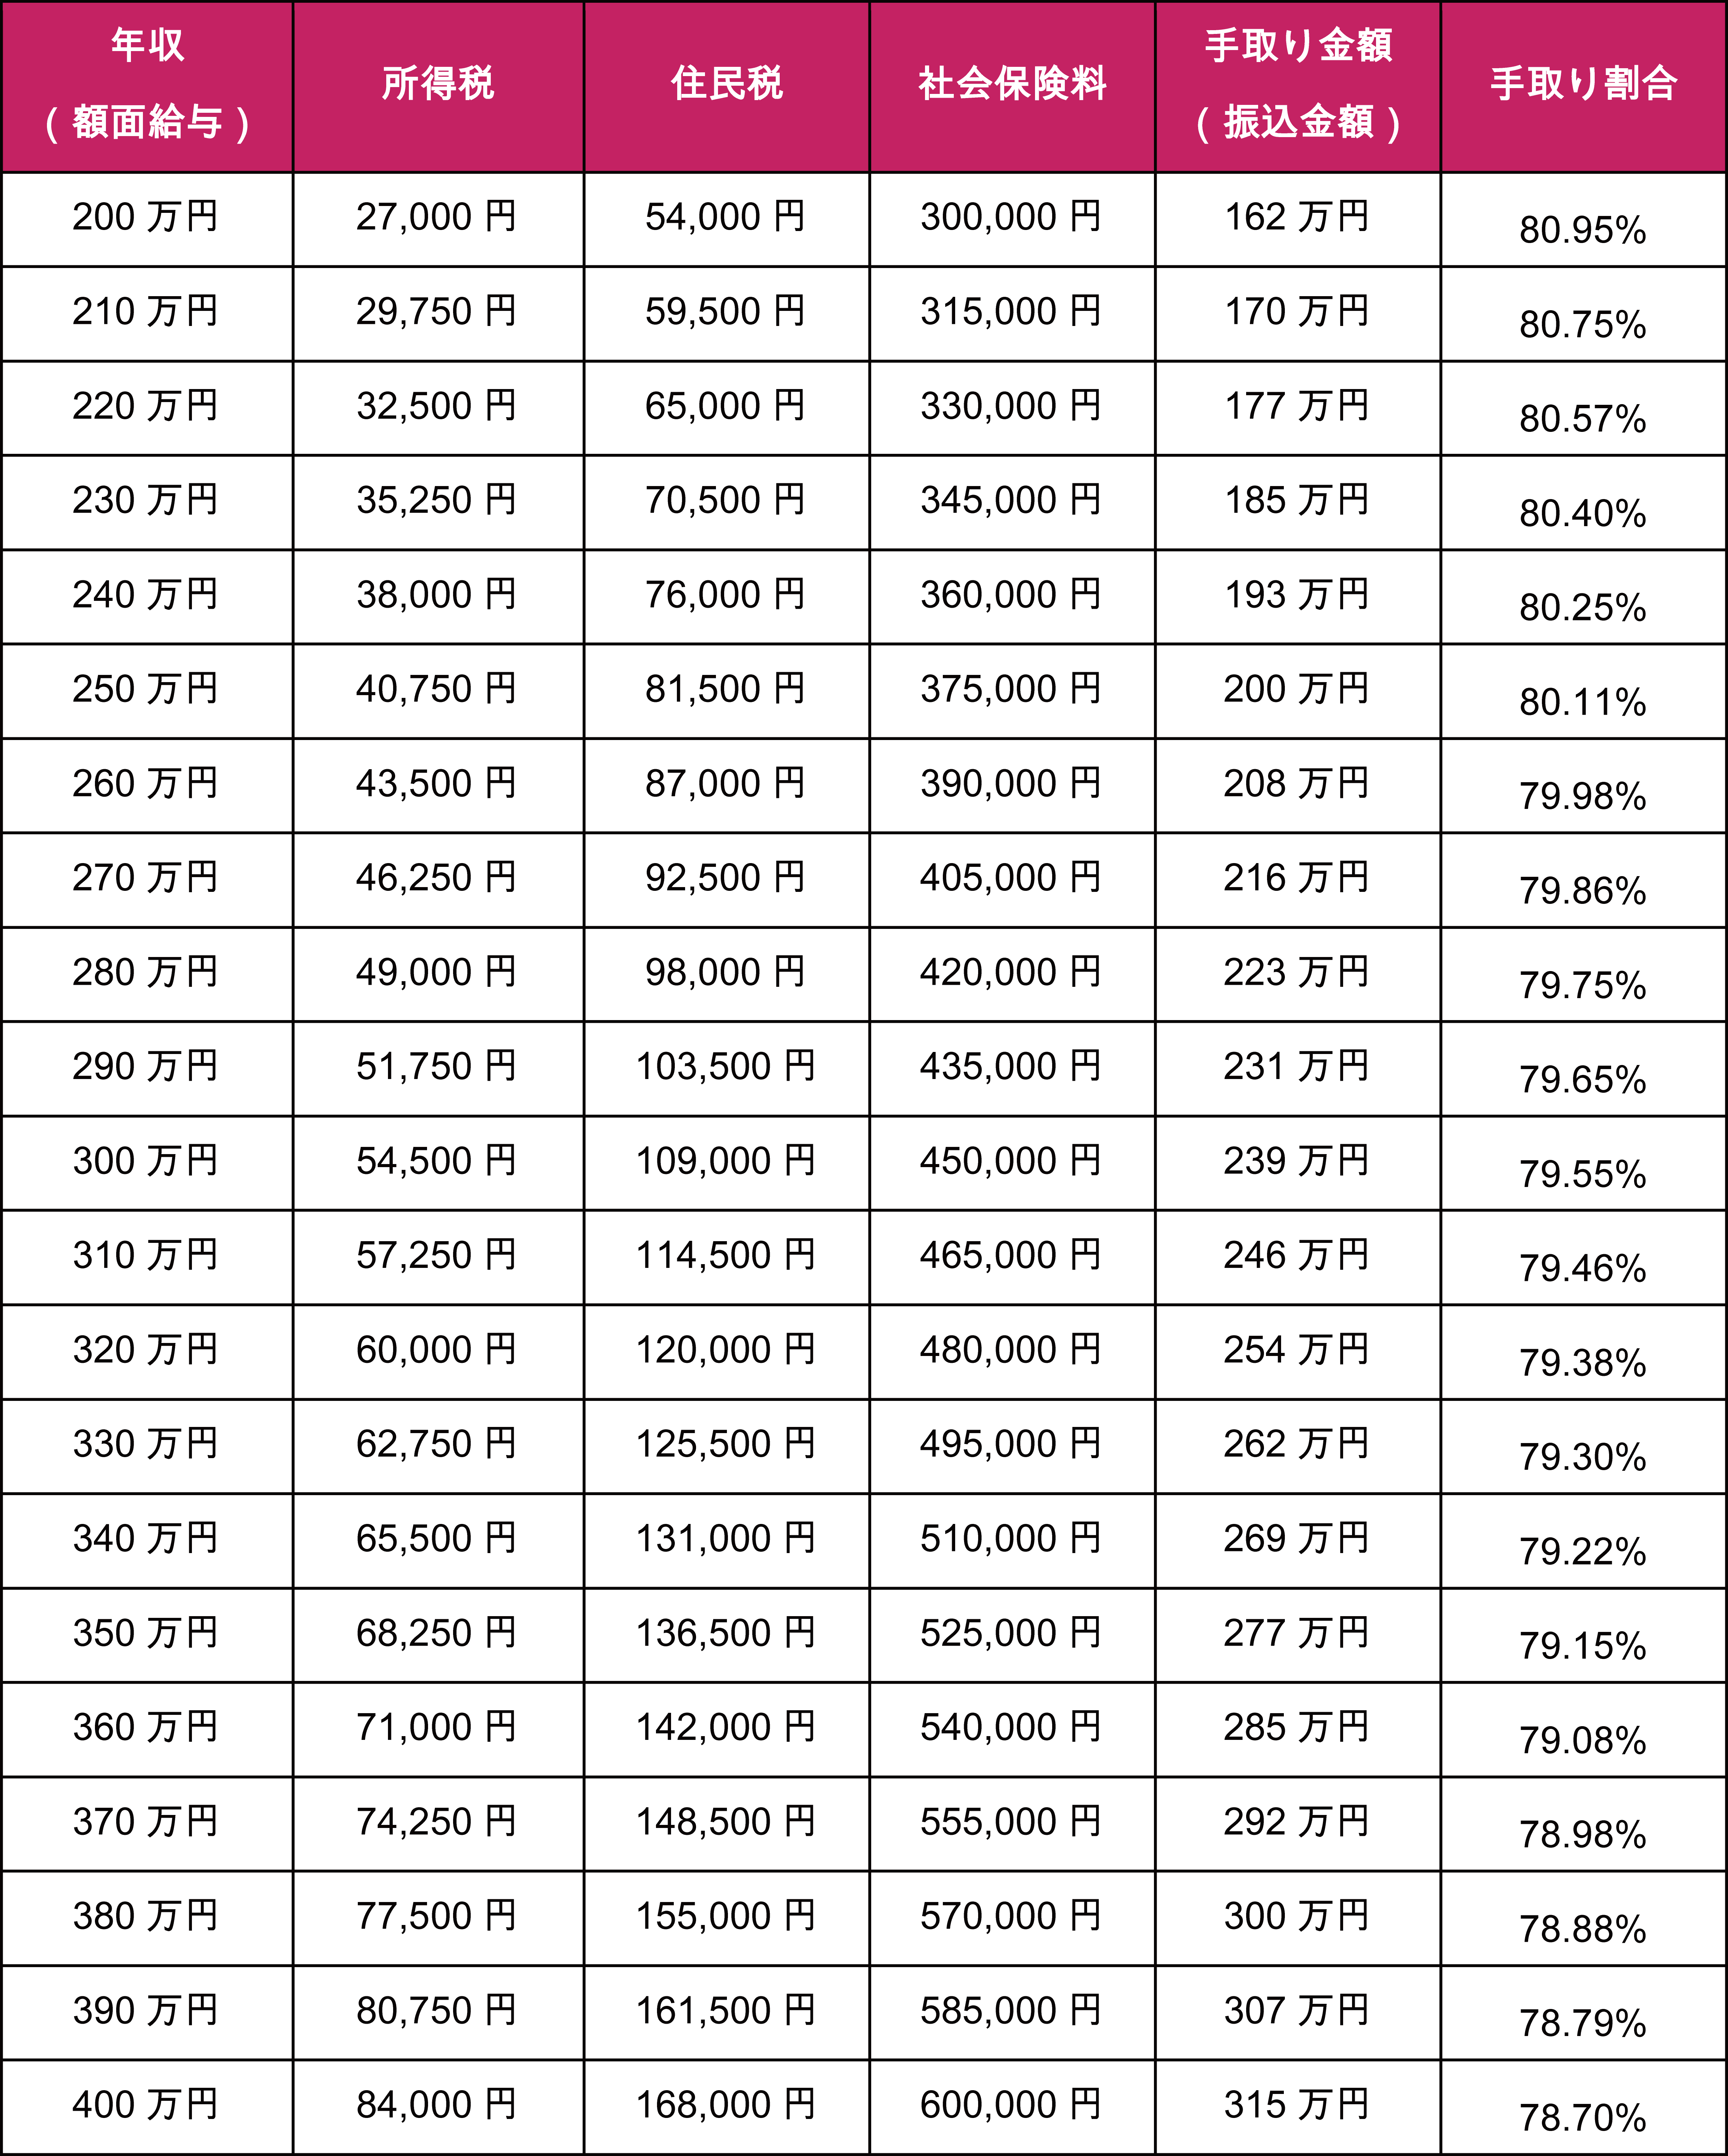
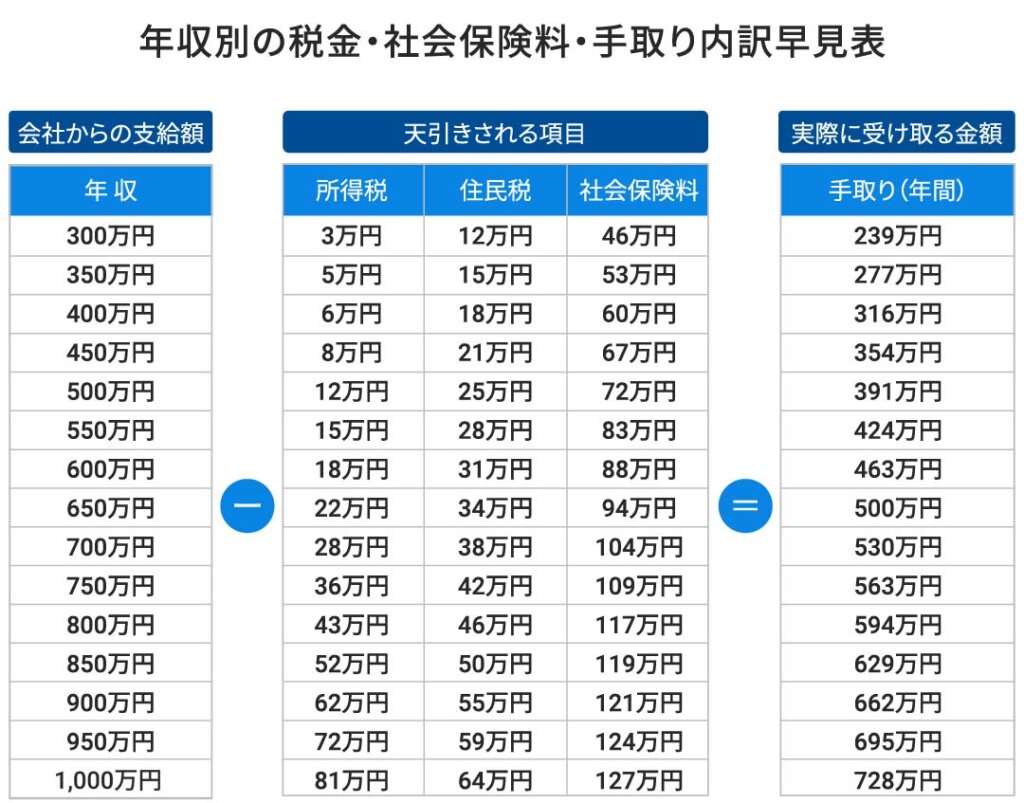
以下は、額面給与別の社会保険料目安と、扶養状況および区分別の月額所得税をまとめた「給与手取り シミュレーション 詳細まとめ」の比較データです。
| 額面月給(総支給額) | 社会保険料等控除後の金額(目安) | 甲欄・扶養0人(独身)の月額所得税 | 甲欄・扶養1人(配偶者等)の月額所得税 | 乙欄(副業・未提出)の月額所得税 |
|---|---|---|---|---|
| 250,000円 | 約213,000円 | 4,950円 | 2,430円 | 19,600円 |
| 350,000円 | 約298,000円 | 8,670円 | 6,150円 | 38,000円 |
| 500,000円 | 約425,000円 | 18,520円 | 15,310円 | 72,100円 |
この手取り早見表からも分かる通り、甲欄と乙欄では同じ給与水準であっても天引き額に数倍の開きが生じます。申告書の提出忘れがいかに手取りを圧迫するか、一目瞭然です。
【実態検証】手取りを左右する配偶者控除の反映と賞与(ボーナス)の計算ルール
現場の給与担当者への取材でも問い合わせが集中するのが、「配偶者控除 月次反映 タイミング」と「賞与 ボーナス 所得税 計算」の特殊ルールです。
結婚や配偶者の就業形態変更に伴う配偶者控除は、会社に「扶養控除等異動申告書」を提出した直後の給与計算から税額表上の「扶養親族等の数」として即座にカウントされます。ただし、配偶者控除を満額受けるためには本人の年間所得や配偶者の年収要件が関わるため、月次では暫定適用となり、最終的な微調整は12月の年末調整で行われる点に留意が必要です。
また、賞与にかかる所得税は通常の「月額表」ではなく「賞与に対する源泉徴収税額の算出率の表」を使用します。賞与額そのものではなく、「前月の社会保険料控除後の給与」と扶養親族数から算出した税率(%)を賞与の課税対象額に掛け合わせるため、「ボーナス月だけ突然税率が高くなった」と感じるケースが多く発生します。
一般に知られていない盲点|所得税と住民税の月額計算における決定的な違い
給与天引きの二大税金である「所得税」と「住民税」ですが、その計算ロジックと徴収タイミングは根底から異なります。この違いを理解していないと、昇給時や転職時に手取りの逆転現象に悩まされることになります。
最大の相違点は「時間軸のズレ」です。所得税はその月の収入に対する「リアルタイムの概算払い」であるのに対し、住民税は「前年1月〜12月の確定所得」に対して課税された税額を、翌年6月から翌々年5月までの12分割で後払いする仕組みです。
そのため、社会人2年目の6月から突然手取りが減る「2年目ショック」や、前年に高収入を得て翌年に転職・減給となった際に住民税負担が重くのしかかる現象が生まれます。月額の税金負担を把握する際は、所得税の変動だけでなく、住民税のタイムラグを考慮することが不可欠です。
【プロの結論】給与手取りシミュレーションから見出す家計防衛と対処法
月額所得税の仕組みを踏まえたうえで、私たちが取るべき賢実な家計防衛策とチェックポイントを整理します。
定期的に給与明細を確認すべき人・早急に対処が必要な人の判断基準
- 副業・複業を行っている人:副業先が「乙欄」で源泉徴収されている場合、翌年3月の確定申告を行うことで払いすぎた税金の還付を受けられます。確定申告を怠ると過大納税のまま放置されるため必須の作業です。
- 年の途中で扶養家族が増減した人:結婚、出産、親の扶養追加などがあった場合、速やかに会社へ異動申告書を提出しないと、毎月の所得税が本来より多く引かれ続けることになります。
- 転職した人:前職の源泉徴収票を現職に提出し忘れると、年末調整で通算計算ができず、自身で確定申告を行う手間が発生します。
税の仕組みを「会社任せ」にするのではなく、源泉徴収のルールを正しく把握し、申告漏れを防ぐことこそが、最も確実な手取りの最大化へとつながります。
【所得税 計算 月額】に関するよくある質問(FAQ)
Q1:残業が多かった月の給与明細で、所得税が急に増えたのはなぜですか?
A1:源泉徴収税額表は、その月の「社会保険料控除後の給与額」に応じて段階的に税額が設定されているためです。残業代によって課税対象額が税額表の上のランクに移行すると、適用される税額がステップアップし、手取りに対する引かれ幅が大きく感じられます。ただし、年間を通じた実際の税額との差額は年末調整で正しく精算されます。
Q2:副業先から引かれている所得税が高すぎるのですが、取り戻す方法はありますか?
A2:副業先では「乙欄」が適用されるため、高めの税率で源泉徴収されています。本業の源泉徴収票と副業の源泉徴収票を合わせて翌年2月16日〜3月15日に確定申告を行えば、本来の年間所得に応じた適正税額に再計算され、納めすぎた差額が還付金として口座に振り込まれます。
Q3:給与から引かれる所得税と住民税では、どちらを優先して節税対策すべきですか?
A3:所得税と住民税は連動しているため、iDeCo(個人型確定拠出年金)やふるさと納税、生命保険料控除などを活用することで双方の負担を同時に軽減できます。特にiDeCoの掛金は全額が所得控除となるため、毎月の源泉徴収額の引き下げと翌年の住民税軽減の両方に直結します。
まとめ:給与明細の仕組みを正しく把握し手取りの不安を解消しよう
毎月の給与から天引きされる所得税は、国税庁の源泉徴収税額表に基づいた合理的な暫定計算によって成り立っています。一見すると「引かれすぎ」に見える税額も、扶養親族の正確な申告と年末調整の仕組みを正しく機能させることで、最終的には1円の狂いもなく適正額へと着地します。
給与明細に記載された数字の背景にあるロジックを知ることは、家計の無駄を省き、自身の手取りを守るための第一歩です。税額表の仕組みを正しく味方につけ、賢明な資産管理と家計運用を実践していきましょう。 (出典: 所得税 計算 月額(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。